Assurance auto 2025 : pourquoi les prix augmentent et comment protéger votre pouvoir d’achat
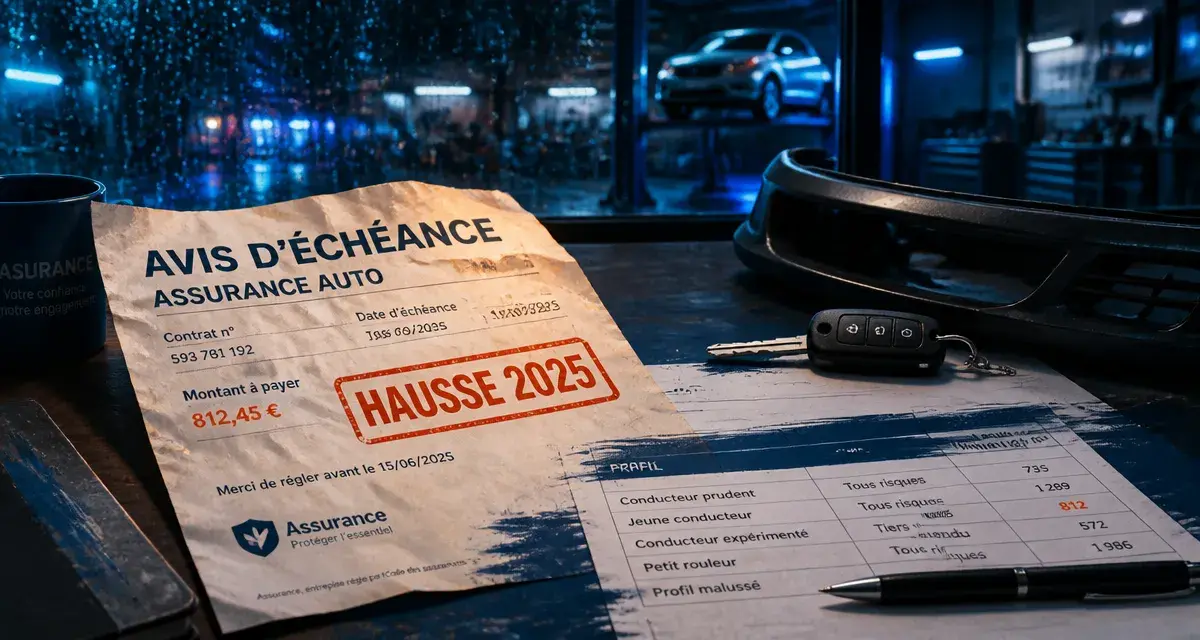
L’année 2025 marque une nouvelle étape dans le secteur de l’assurance automobile, avec une tendance haussière qui touche une large majorité d’assurés en France. Pour beaucoup, cette progression se traduit par une cotisation alourdie sur l’avis d’échéance, sans modification apparente des garanties. Comprendre les mécanismes de cette hausse est nécessaire pour ne pas subir ces ajustements tarifaires et identifier les leviers permettant de stabiliser, voire de réduire, son budget annuel.
Les moteurs économiques de la hausse tarifaire en 2025
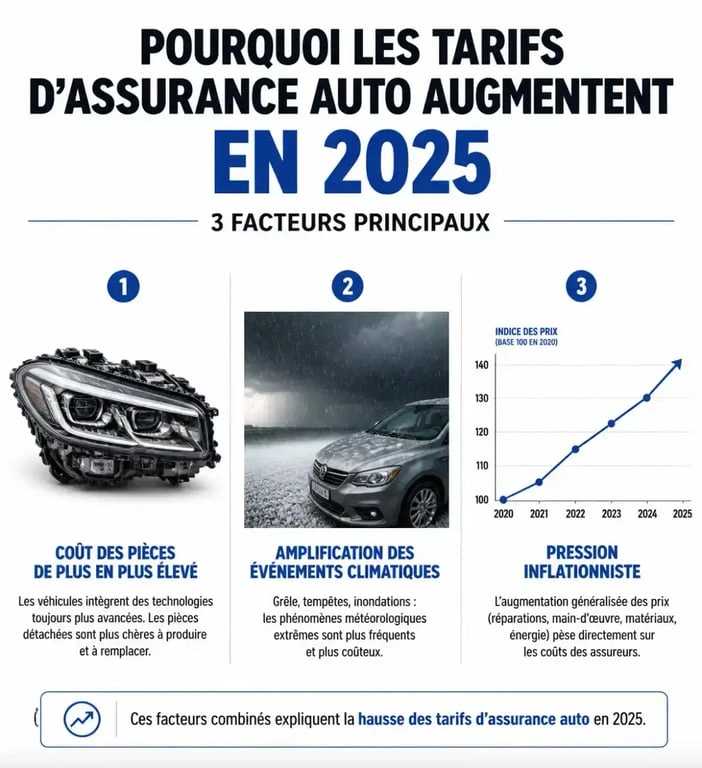
La progression des primes d’assurance résulte d’une accumulation de facteurs techniques et économiques. L’inflation, qui a durablement impacté les coûts de production, se diffuse désormais dans l’ensemble de la chaîne de réparation automobile.
L’envolée des coûts de réparation
Le coût des pièces détachées connaît une progression constante. La complexité croissante des véhicules, équipés de capteurs, de caméras et d’aides à la conduite sophistiquées, transforme une intervention mineure en une opération coûteuse. Lorsque les systèmes électroniques de pointe ou les carrosseries intégrant des matériaux composites doivent être remplacés, le temps de main-d’œuvre et le prix des composants augmentent drastiquement. Cette sophistication technique alourdit mécaniquement les factures d’indemnisation réglées par les assureurs.
Sinistralité et risques climatiques
Les assureurs font face à une fréquence accrue de sinistres, notamment liés aux aléas climatiques. La multiplication des épisodes de grêle, d’inondations et de tempêtes pèse directement sur les fonds de garantie. À cela s’ajoute une hausse du nombre de vols de véhicules, avec plus de 140 269 véhicules dérobés annuellement, soit une tentative ou un vol toutes les quatre minutes. Cette sinistralité élevée contraint les compagnies à ajuster leurs provisions, répercutant ainsi le risque sur l’ensemble des assurés.
Quelle augmentation selon votre profil ?
La hausse des tarifs ne s’applique pas uniformément. Les assureurs segmentent leurs risques selon des critères précis, créant des disparités dans l’évolution des primes d’une année sur l’autre.
| Profil / Critère | Impact sur la prime |
|---|---|
| Jeunes conducteurs | Hausse significative |
| Habitants zones urbaines | Augmentation corrélée à la densité |
| Véhicules électriques | Réduction de l’avantage tarifaire |
| Contrats tous risques | Hausse proportionnelle aux réparations |
Les jeunes conducteurs, déjà soumis à une surprime, voient leur budget assurance particulièrement sollicité. Parallèlement, les propriétaires de véhicules électriques, qui bénéficiaient jusqu’ici de tarifs avantageux, constatent une réduction de cet écart à mesure que les coûts de réparation spécifiques à ces motorisations sont mieux intégrés par les statistiques des assureurs.
Les facteurs déterminants du calcul de votre prime
Derrière chaque cotisation se cache un calcul basé sur une multitude de variables. Identifier ces facteurs est la première étape pour mieux gérer son contrat.
Le profil conducteur, incluant l’historique d’accidentalité, l’âge et l’ancienneté au volant, reste le pilier de votre coefficient bonus-malus. La zone géographique influence également le tarif : le lieu de stationnement de votre véhicule détermine le risque statistique de vol ou d’accident. Le type de véhicule, via sa puissance fiscale, sa valeur à neuf et le coût de ses pièces détachées, pèse lourdement sur la facture. Enfin, la formule choisie, de la responsabilité civile au contrat tous risques, définit l’étendue de la protection et le coût associé.
Comment limiter l’impact sur votre budget
Face à cette tendance haussière, l’inaction est souvent la stratégie la plus coûteuse. Des solutions concrètes permettent d’optimiser vos dépenses sans sacrifier la qualité de votre protection.
Comparer pour mieux négocier
La mise en concurrence régulière est devenue nécessaire. Les assureurs ne répercutent pas l’inflation de la même manière selon leur stratégie commerciale. Utiliser un comparateur en ligne permet d’obtenir une vision globale du marché en quelques minutes. Il est fréquent d’observer des écarts de prix substantiels pour des niveaux de garantie équivalents en changeant simplement d’opérateur.
Ajuster ses garanties et sa franchise
Si votre véhicule a pris de l’âge, il est judicieux de réévaluer la pertinence de votre contrat « tous risques ». Passer à une formule « au tiers » avec des options ciblées peut générer des économies immédiates. Par ailleurs, accepter une franchise légèrement plus élevée en cas de sinistre permet souvent de réduire le montant annuel de la prime. C’est un arbitrage financier à réaliser en fonction de votre capacité à assumer un reste à charge ponctuel.
N’hésitez pas à contacter directement votre assureur actuel. Dans un marché concurrentiel, les compagnies sont parfois disposées à proposer des gestes commerciaux ou à adapter votre contrat pour conserver un client fidèle, surtout si vous présentez un profil de conducteur responsable sans sinistre récent.
- Assurance auto 2025 : pourquoi les prix augmentent et comment protéger votre pouvoir d’achat - 21 septembre 2026
- Comparatif assurance auto : le prix le plus bas n’est pas toujours le bon calcul - 20 septembre 2026
- Casque non attaché à moto : l’oubli qui coûte 135 € et 3 points - 19 septembre 2026
Articles qui pourraient vous intéresser :
 Modèle de clause bénéficiaire assurance vie : exemples, options et pièges à éviter
 Conventions d’assurance : comment les barèmes IRSA et IRSI accélèrent vos indemnisations
 Pneus Kumho : 3e place au test TCS et 4 raisons de choisir cette marque coréenne
 Assureurs en France : rôle réel, bancassureurs et France Assureurs