Changement d’assurance auto : un mois de délai, aucune journée sans couverture
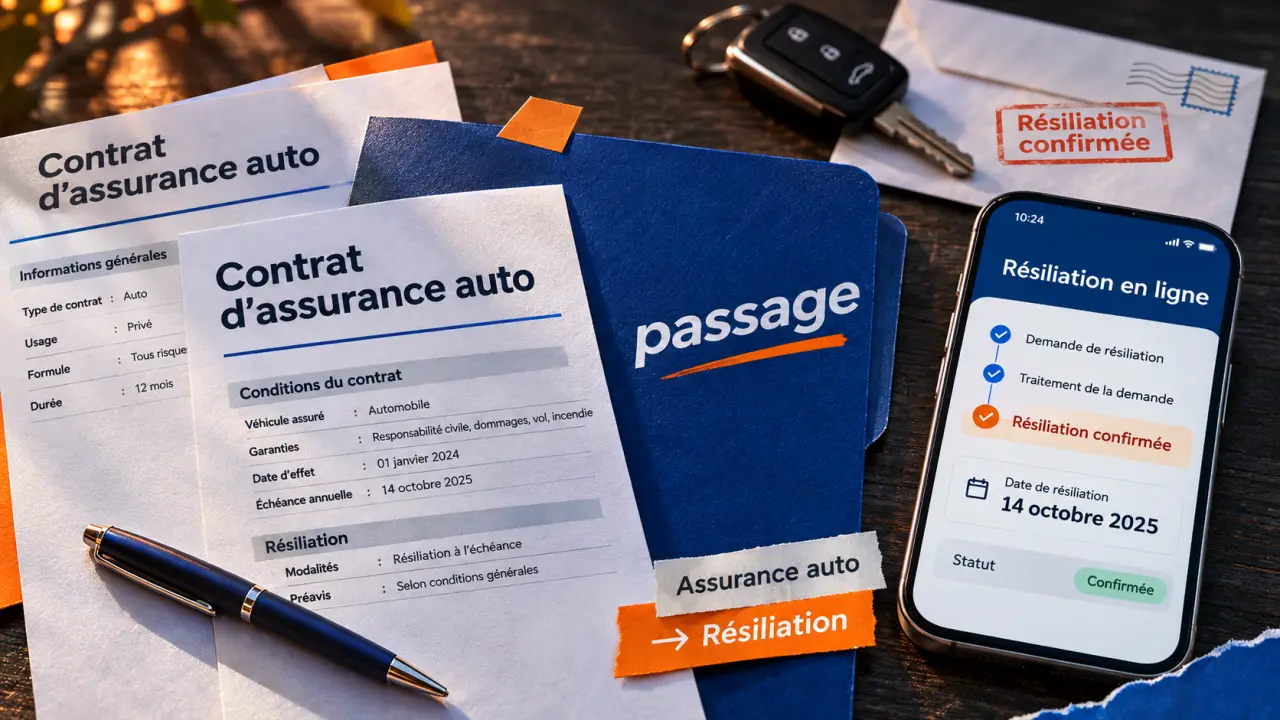
Vous pouvez changer d’assurance auto à tout moment après la première année, sans frais ni pénalités, grâce à la loi Hamon. Le nouvel assureur se charge alors de résilier l’ancien contrat, avec une prise d’effet un mois après réception de la demande. Avant un an, le changement reste possible dans certaines situations. L’essentiel est de choisir le bon motif et de coordonner les dates pour ne jamais laisser votre véhicule sans couverture obligatoire.
Repérer la règle applicable avant d’envoyer une résiliation
La date de souscription permet de distinguer deux situations : votre contrat a dépassé sa première année ou il est encore dans sa période initiale. Attention à ne pas confondre la date anniversaire avec l’échéance annuelle indiquée au contrat : elles ne coïncident pas toujours.
| Situation | Démarche et délai | Point de vigilance |
|---|---|---|
| Contrat de plus d’un an | Résiliation à tout moment avec la loi Hamon ; effet un mois après réception de la notification | Confier la démarche au nouvel assureur pour maintenir la couverture obligatoire |
| Résiliation à l’échéance annuelle | Respecter le préavis, généralement de 2 mois avant l’échéance | Vérifier le contrat et l’avis d’échéance |
| Changement de situation affectant le risque | Demande dans les 3 mois suivant l’événement ; effet un mois après réception | Justifier le lien entre l’événement et le risque assuré |
Après un an, aucun motif à justifier
Pour un contrat automobile souscrit par un particulier hors activité professionnelle, la loi Hamon permet de partir après la première année sans attendre l’échéance suivante. Vous n’avez pas à démontrer une hausse tarifaire ou un changement personnel. L’ancien assureur doit rembourser la cotisation correspondant à la période non couverte dans les 30 jours suivant la résiliation.
À l’échéance, surveiller l’avis envoyé par l’assureur
La loi Châtel encadre l’information sur la reconduction tacite. Si l’avis d’échéance est envoyé moins de 15 jours avant la date limite de résiliation, ou après cette date, vous disposez de 20 jours suivant son envoi pour dénoncer la reconduction. Si l’information requise n’est pas adressée, une résiliation après reconduction peut être possible. Conservez l’enveloppe ou les éléments électroniques permettant de dater l’envoi.
Avant un an, distinguer un vrai motif de résiliation d’un simple changement
Un événement personnel ne donne pas automatiquement le droit de résilier. Un déménagement, un changement de situation matrimoniale, de profession ou un départ à la retraite doit avoir une incidence directe sur le risque couvert. Par exemple, un changement d’adresse peut modifier les conditions de stationnement ou les trajets déclarés. La demande doit expliquer cette incidence et comporter un justificatif.
Vente, remplacement du véhicule et décès
La vente relève d’une procédure particulière : les garanties sont suspendues à partir du lendemain de la cession, à zéro heure. Vous pouvez ensuite demander la résiliation, qui prend effet après un préavis de 10 jours. Transmettez la déclaration de cession et les renseignements demandés. Si vous achetez une autre voiture, vous pouvez aussi demander un transfert du contrat par avenant : changer de véhicule n’oblige pas à changer d’assureur.
En cas de décès du propriétaire, le contrat ne disparaît pas automatiquement. Des règles de continuation au profit des héritiers s’appliquent, avec une possibilité de résiliation. Il faut donc contacter l’assureur pour organiser le devenir du véhicule et de sa couverture.
Vol, hausse tarifaire et sinistre : vérifier les conditions
Le vol doit être déclaré rapidement, selon le délai prévu au contrat, qui ne peut être inférieur à 2 jours ouvrés. N’attendez pas un supposé délai général de 10 jours. La suspension ou la fin du contrat dépend ensuite de la situation et de l’indemnisation. Une augmentation de cotisation peut permettre de résilier si le contrat le prévoit ; une hausse liée au malus n’ouvre pas automatiquement ce droit.
Un sinistre ne constitue pas non plus, à lui seul, un motif général de départ avant un an. En revanche, si le risque diminue et que l’assureur refuse la réduction de cotisation correspondante, un droit de résiliation peut s’appliquer. Demandez une confirmation écrite du fondement et du délai retenus.
Organiser le passage d’un assureur à l’autre sans interruption
Pour un changement sous loi Hamon, le nouvel assureur effectue les formalités de résiliation et veille à la continuité de l’assurance obligatoire. Ne résiliez donc pas seul avant d’avoir obtenu son accord de souscription. Un devis, même accepté dans son principe, ne prouve pas nécessairement que les garanties sont déjà actives.
- Obtenez une proposition définitive fondée sur vos informations exactes.
- Donnez mandat au nouvel assureur pour résilier le contrat précédent.
- Faites confirmer la date et l’heure de prise d’effet des nouvelles garanties.
- Conservez les confirmations de souscription et de résiliation, puis contrôlez le remboursement éventuel.
Une voiture simplement stationnée n’est pas, de ce seul fait, dispensée d’assurance. Si vous gardez le véhicule, évitez toute période sans responsabilité civile, même sans l’utiliser. Vérifiez aussi la continuité des protections facultatives qui comptent pour vous, comme le vol ou les dommages tous accidents.
Le mandat donné au nouvel assureur sert de béquille administrative, pas de remplacement à votre vigilance. Créez un petit « dossier de passage » réunissant les deux numéros de contrat, les horaires de bascule et les confirmations reçues. Ce rapprochement évite de découvrir trop tard qu’une assistance ou une garantie conducteur ne commence pas au même moment que la responsabilité civile.
Depuis le 1er juin 2023, la résiliation électronique dite « en 3 clics » doit être proposée lorsque les conditions légales sont réunies, notamment si l’assureur permet de souscrire en ligne. Cette fonctionnalité simplifie la notification, sans supprimer les préavis ni les conditions de résiliation.
Préparer les pièces et comparer ce qui restera réellement à votre charge
Le nouvel assureur demande généralement le permis de conduire, le certificat d’immatriculation, un relevé d’informations et les renseignements nécessaires au paiement. Le relevé reprend notamment le coefficient de bonus-malus et l’historique des sinistres des 5 dernières années. Votre assureur doit vous le remettre dans les 15 jours suivant votre demande.
Changer d’assurance n’efface ni le malus ni les sinistres. Déclarez fidèlement les conducteurs, l’usage professionnel éventuel, le stationnement et le kilométrage. Une omission ou une fausse déclaration peut entraîner une réduction d’indemnisation, voire la nullité du contrat dans les cas prévus par la loi.
- Franchises : comparez la somme restant à payer pour chaque type de sinistre.
- Garantie conducteur : regardez le plafond, les exclusions et le seuil d’intervention.
- Assistance : vérifiez la franchise kilométrique et le véhicule de remplacement.
- Indemnisation : distinguez valeur d’expert, valeur d’achat et conditions particulières.
- Forfait kilométrique : évaluez les conséquences d’un dépassement, notamment avec une formule limitée à 5 000 kilomètres par an.
Un tarif inférieur peut correspondre à une meilleure offre, mais aussi à une protection réduite. Comparez le coût annuel, frais compris, à garanties équivalentes. Si un sinistre est déjà en cours, il reste en principe géré par l’assureur qui couvrait l’événement : le changement ne transfère pas ce dossier au nouveau contrat.
Avant de valider, réunissez trois confirmations écrites : le prix définitif, les garanties retenues et la date exacte de leur activation. C’est ce trio, davantage qu’une remise affichée, qui sécurise votre changement d’assurance auto.
- Changement d’assurance auto : un mois de délai, aucune journée sans couverture - 13 novembre 2026
- Taux pour un crédit auto : le TAEG le plus bas ne suffit pas toujours - 12 novembre 2026
- Assurance moto Yamaha : le prix ne suffit pas, comparez aussi les franchises - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Marque de voiture en w : liste complète, histoire et modèles emblématiques
 Pneus Goodride : le 10ème manufacturier mondial est-il une alternative fiable aux marques premium ?
 Rétractation achat véhicule : vos droits réels selon le mode de transaction
 Garantie voiture d’occasion : 24 mois de protection, mais pas toujours 24 mois de preuve facilitée