Assurance moto 750 cm3 : le devis le moins cher peut coûter cher après une chute
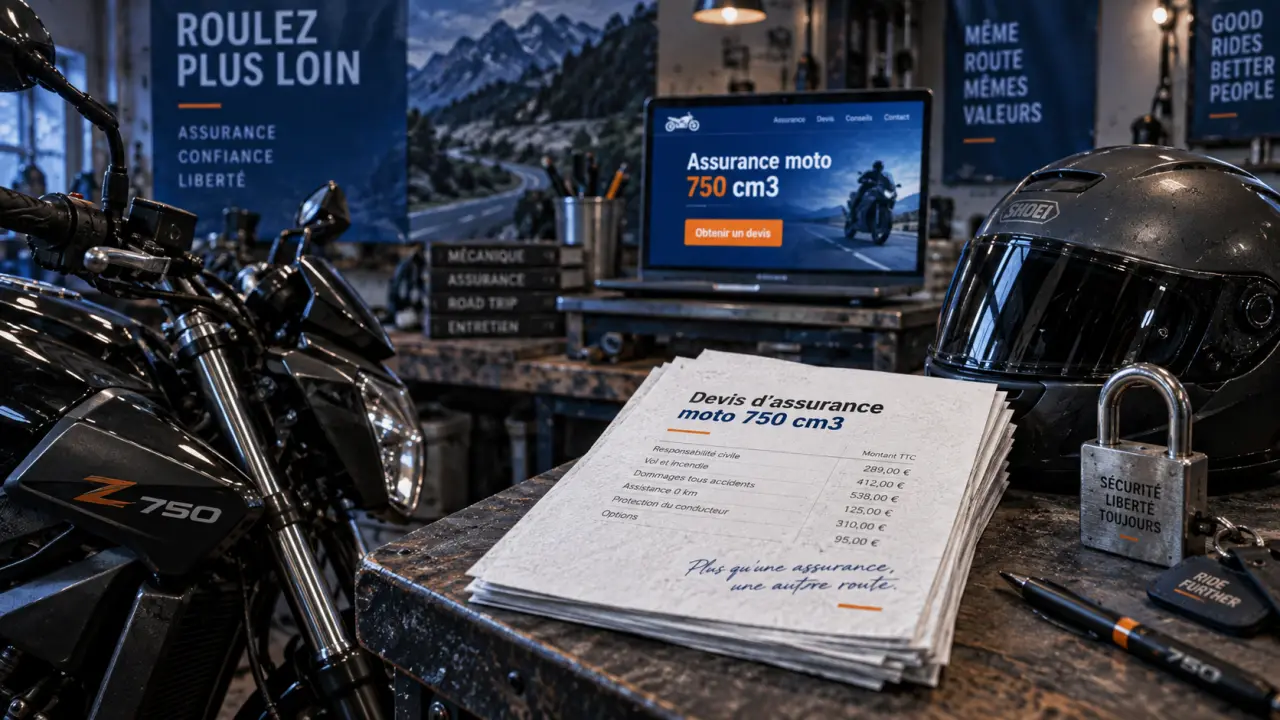
Une moto de 750 cm3 doit être assurée avant de circuler, au minimum avec une responsabilité civile. Pour une machine utilisée au quotidien, sur route ou pour les loisirs, le choix ne se limite pourtant pas au montant de la prime. Une chute seul, un vol ou une blessure peut rapidement rendre une formule trop limitée coûteuse. Pour trouver une assurance moto 750 cm3 adaptée, comparez les garanties, les franchises et le prix à niveau de protection équivalent.
La responsabilité civile est obligatoire, mais elle ne protège pas votre 750 cm3
Comme tout véhicule terrestre à moteur, une moto 750 cm3 doit être assurée. La responsabilité civile, incluse dans une formule au tiers, indemnise les dommages matériels et corporels causés à autrui lorsque vous êtes responsable d’un accident. Elle forme le socle légal de l’assurance moto.
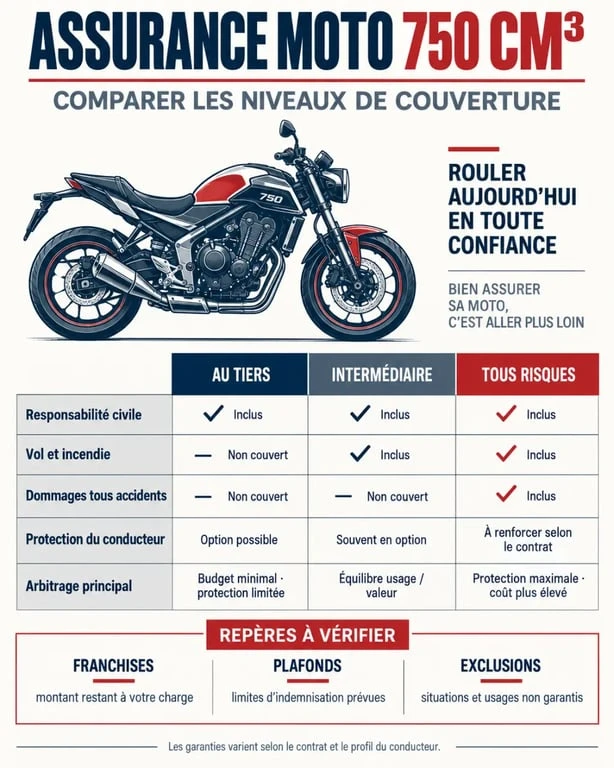
En revanche, elle ne rembourse ni les réparations de votre moto, ni son vol, ni vos propres blessures. Une 750 cm3 peut avoir une valeur importante et servir pour des trajets domicile-travail, des balades, de longs parcours ou une conduite plus dynamique. Une collision sans tiers identifié ou une perte d’adhérence peut alors vous laisser seul face au coût des dégâts.
Penser au conducteur avant de penser à la machine
La garantie dommages corporels du conducteur, aussi appelée garantie personnelle conducteur selon les contrats, mérite une attention particulière. Sans cette protection, l’indemnisation de vos blessures peut être insuffisante si vous êtes responsable ou si aucun responsable n’est identifié. Vérifiez ses conditions d’intervention, ses plafonds et ses exclusions. Cette garantie protège votre intégrité physique, pas la valeur de votre deux-roues.
Du tiers au tous risques : choisir selon la valeur et l’exposition réelle
Il n’existe pas de formule systématiquement meilleure pour toutes les motos de 750 cm3. Le niveau de couverture dépend de la valeur actuelle de la moto, de son lieu de garage, du kilométrage annuel et de votre capacité à absorber une dépense imprévue.
| Formule | Protection habituelle | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile | La moto a une faible valeur ou roule peu, et vous pouvez assumer les dommages sur votre véhicule. |
| Intermédiaire | Tiers complété, souvent avec vol, incendie ou événements climatiques selon le contrat | Vous recherchez une protection ciblée contre les risques majeurs sans couvrir tous les dommages. |
| Tous risques | Protection étendue, incluant généralement les dommages tous accidents | La moto est récente, financée, de valeur, utilisée souvent ou difficile à remplacer. |
Le tous risques n’est pas automatique, mais une chute change l’arbitrage
Une assurance tous risques devient pertinente lorsque le coût d’une réparation ou d’un remplacement serait difficile à supporter. Elle peut couvrir les dommages causés à votre moto après un accident responsable, une chute seul ou un acte de vandalisme, dans les limites prévues au contrat. Pour une machine ancienne dont la valeur est modeste, une formule intermédiaire avec vol et incendie peut être un compromis plus cohérent.
Ne vous fondez pas uniquement sur le prix d’achat initial. Une moto entretenue, équipée de valises, d’un échappement homologué ou d’accessoires coûteux peut demander une remise en état onéreuse. Examinez donc séparément la garantie accessoires : leur indemnisation n’est pas toujours incluse au même niveau que celle de la moto.
Les garanties qui font la différence au quotidien
Pour une assurance moto 750 cm3 adaptée, certaines options correspondent directement aux situations rencontrées par le conducteur. Elles doivent répondre à votre usage réel, plutôt qu’être ajoutées automatiquement.
- Vol et incendie : ces garanties sont particulièrement utiles si la moto dort dans un parking collectif, dans la rue ou dans un garage peu sécurisé. Lisez la définition du vol par effraction et les exigences de protection imposées.
- Assistance 0 km : elle permet d’être dépanné même devant chez vous. Vérifiez les conditions de remorquage, le véhicule de remplacement éventuel et les limites géographiques.
- Bris de glace : cette protection mérite d’être étudiée si la moto possède une bulle ou des optiques dont le remplacement coûte cher.
- Prêt de guidon : cette garantie compte si un proche peut conduire votre moto. L’âge, l’ancienneté du permis et la surprime éventuelle du conducteur occasionnel doivent être connus avant un sinistre.
- Valeur à neuf : elle peut être intéressante pour une machine récente, mais sa durée est limitée. Certains contrats prévoient notamment une période de 12 mois.
La couverture doit suivre le rythme d’usage de la moto
Chaque garantie intervient dans une situation précise. Un motard qui roule tous les jours a intérêt à examiner l’assistance, la protection du conducteur et les dommages. Celui qui utilise sa 750 cm3 principalement aux beaux jours peut étudier une option d’hivernage ou une assurance au kilomètre, si les règles de circulation et le niveau de garantie pendant la période réduite correspondent à ses besoins.
Pourquoi deux devis pour la même moto peuvent être très éloignés
La cylindrée influence le tarif, mais elle n’est pas le seul critère. L’assureur prend aussi en compte votre expérience, votre bonus-malus, vos antécédents de sinistres, le modèle précis, la zone de circulation, le mode de stationnement et l’usage déclaré. Deux conducteurs peuvent donc obtenir des prix différents pour une moto comparable.
La prime augmente généralement lorsque la moto est récente, sportive, très utilisée ou stationnée dans une zone davantage exposée au vol. À l’inverse, un garage fermé, un historique de conduite favorable et un kilométrage maîtrisé peuvent améliorer les conditions proposées. Réduire la prime en supprimant une protection utile n’est toutefois pas toujours avantageux. Une franchise élevée ou l’absence de garantie conducteur peut transformer une économie annuelle en dépense importante après un sinistre.
Comparer les devis ligne par ligne, pas seulement le montant final
Demandez plusieurs devis gratuits avec les mêmes informations : modèle, année, usage, lieu de garage, kilométrage et conducteur principal. Comparez ensuite les points suivants :
- les garanties incluses et celles proposées en option ;
- le montant des franchises, notamment pour le vol et les dommages ;
- les plafonds d’indemnisation du conducteur et des accessoires ;
- les conditions de vol, de remorquage et de prêt de guidon ;
- les exclusions liées à l’usage, à l’équipement de sécurité ou au stationnement.
Une formule moins chère peut être intéressante si son niveau de protection correspond à votre situation. Avant de souscrire, relisez les conditions particulières. Elles confirment le véhicule assuré, les conducteurs autorisés, les garanties retenues et le reste à charge possible. Cette vérification permet de choisir une assurance équilibrée, plutôt qu’un simple tarif attractif.
- Assurance moto 750 cm3 : le devis le moins cher peut coûter cher après une chute - 28 septembre 2026
- Résilier une assurance auto sans rater le délai : les 5 situations à connaître - 27 septembre 2026
- Assurance moto et grossesse : le contrat reste valide, mais la chute change la donne - 26 septembre 2026
Articles qui pourraient vous intéresser :
 Réparer son carénage moto : les 4 techniques pour une soudure invisible et durable
 Équipements moto obligatoires : le guide complet pour rouler en règle et éviter les sanctions
 Moto 125 4 temps : 3 critères techniques pour choisir votre modèle
 Contrôle technique moto au Portugal : pourquoi l’abrogation de 2025 change la donne