Crédit auto Caisse d’Épargne : une mensualité adaptée, pas seulement un taux attractif
Le crédit auto Caisse d’Épargne permet de préparer l’achat d’un véhicule neuf, d’occasion ou propre, avec un financement adapté au projet et au budget. Pour savoir quelle mensualité vous pouvez envisager, commencez par une simulation, puis faites préciser les conditions par un conseiller : le résultat affiché en ligne reste indicatif, et l’accord dépend de l’étude de votre dossier.
Le bon choix ne repose pas uniquement sur le taux. Le montant emprunté, la durée, les frais éventuels et les possibilités d’ajustement du remboursement doivent aussi entrer dans la comparaison.
Choisir le financement selon le véhicule et l’avancement du projet
La Caisse d’Épargne présente plusieurs solutions autour du prêt personnel véhicule. Deux situations méritent notamment d’être distinguées : vous cherchez encore votre voiture, ou vous avez déjà identifié un modèle et son prix. L’achat d’un véhicule électrique ou hybride peut également orienter vers une offre dédiée, sous réserve de son éligibilité.
| Votre situation | Solution à examiner | Point à vérifier |
|---|---|---|
| Vous préparez votre achat sans avoir choisi le véhicule | Prêt « Projet » Véhicule | Durée de validité des conditions et fonctionnement de l’enveloppe |
| Vous achetez une voiture d’occasion | Prêt personnel véhicule et simulation auto occasion | Montant nécessaire, durée et justificatifs d’achat demandés |
| Vous envisagez un véhicule électrique ou hybride | Prêt Véhicule Propre | Éligibilité précise du modèle et conditions proposées |
Un projet encore ouvert : sécuriser le financement avant le choix
Le Prêt « Projet » Véhicule vise les acheteurs encore en réflexion. Il permet de préparer une enveloppe de financement avant de finaliser le choix du véhicule. Des conditions garanties pendant 6 mois sont mises en avant pour cette formule ; faites préciser leur périmètre et leur point de départ. Demandez également comment le remboursement s’ajuste au montant réellement débloqué si l’achat coûte moins cher que prévu.
Un véhicule propre : examiner l’offre dédiée
Le Prêt Véhicule Propre prévoit un financement pouvant atteindre 75 000 euros, avec une possibilité de financement sans apport. Ce plafond ne constitue pas un montant automatiquement accordé : la capacité de remboursement reste déterminante. Avant de signer un bon de commande pour une voiture électrique ou hybride, faites confirmer que le modèle répond aux critères de l’offre.
Partir du budget automobile réel avant de simuler
Le montant à emprunter correspond au besoin de financement, pas nécessairement au prix affiché du véhicule. Déduisez votre apport éventuel et la reprise de votre ancienne voiture, puis identifiez les dépenses annexes que vous devrez payer. Conserver une épargne de précaution peut être préférable à mobiliser toutes vos économies pour réduire le prêt.
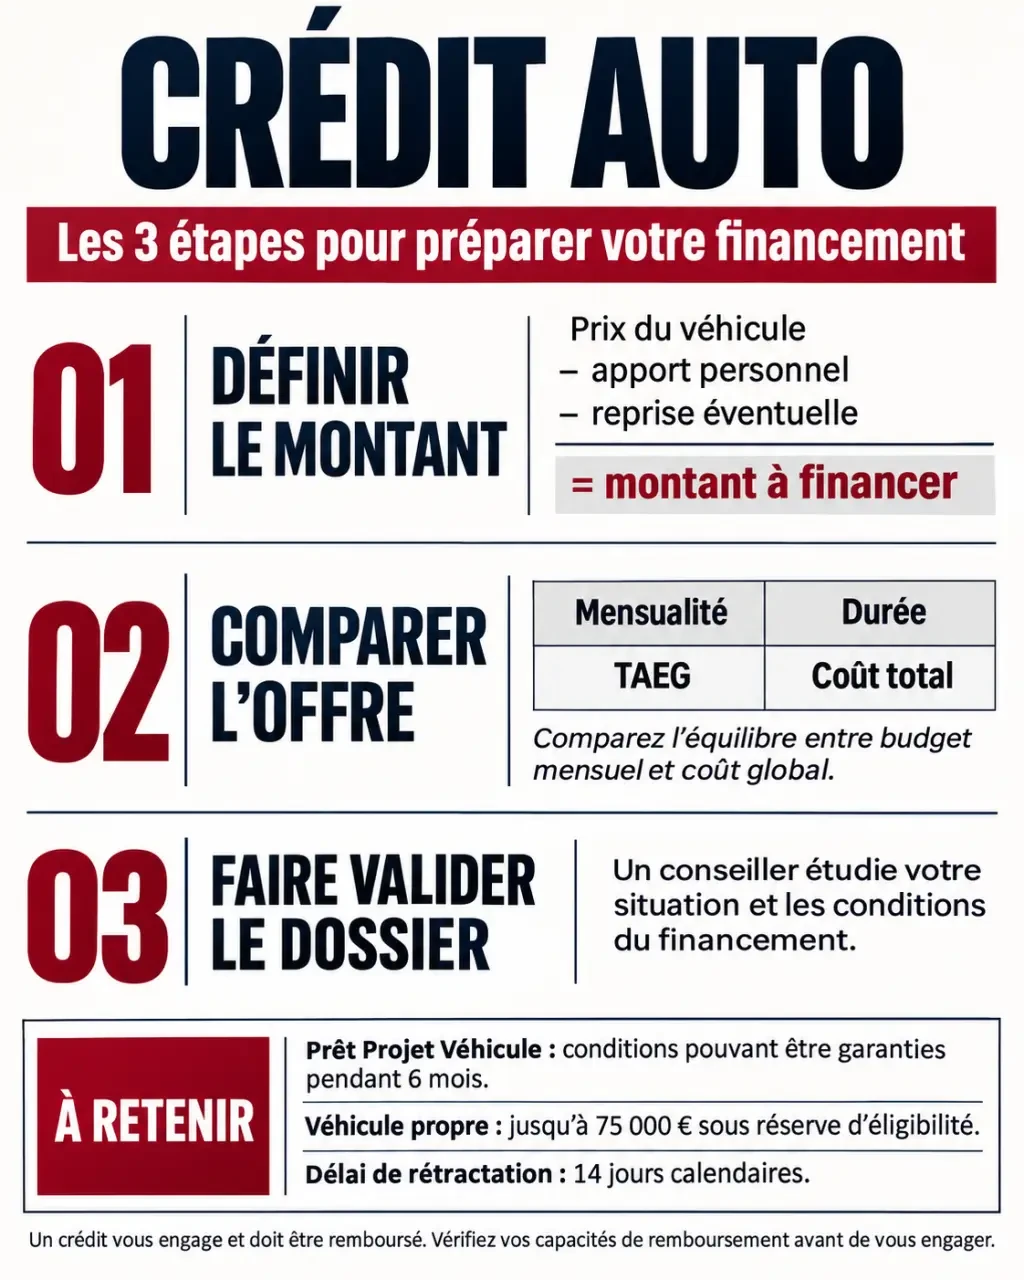
Qu’il s’agisse d’une occasion à 9 900 euros ou d’un véhicule à 30 000 euros, le raisonnement reste le même : la mensualité doit laisser suffisamment de place aux dépenses courantes et aux imprévus. Ces montants illustrent deux budgets d’achat, sans préjuger des conditions de financement accordées.
Utilisez votre budget comme un filtre à deux étages : d’abord la mensualité du prêt, ensuite le coût d’usage. Une voiture qui passe le premier test peut échouer au second si son assurance, son stationnement ou ses pneus absorbent la marge restante. Pour comparer deux modèles, raisonnez en enveloppe automobile mensuelle : crédit, énergie, assurance et provision pour l’entretien. Vous éviterez ainsi de choisir une voiture abordable à l’achat, mais difficile à conserver.
Le repère de 1/3 des revenus consacré aux remboursements peut servir de premier signal de vigilance, mais ce n’est ni un droit au crédit ni une règle universelle d’acceptation. Le conseiller examine aussi vos charges, vos autres emprunts et votre reste à vivre. Deux foyers ayant les mêmes revenus peuvent donc avoir des capacités d’emprunt différentes.
Lire la simulation au-delà de la mensualité affichée
Le simulateur en ligne de la Caisse d’Épargne sert à tester la cohérence du projet avant une demande. Renseignez le montant recherché et la durée envisagée, puis comparez plusieurs configurations. Pour une voiture d’occasion, le parcours de simulation dédié permet également de se projeter dans le remboursement.
Comparer durée, TAEG et coût total ensemble
À montant et taux identiques, allonger la durée réduit la mensualité, mais augmente généralement le coût des intérêts. À l’inverse, rembourser plus vite demande un effort mensuel supérieur. L’objectif est donc de retenir une durée soutenable, sans prolonger inutilement le crédit, notamment pour un véhicule d’occasion que vous pourriez devoir remplacer avant la fin du remboursement.
Le TAEG, ou taux annuel effectif global, regroupe les intérêts et les frais obligatoires nécessaires à l’obtention du crédit. Il est plus pertinent que le seul taux nominal pour comparer des propositions. Vérifiez aussi le montant total dû et le traitement de l’assurance emprunteur : si elle est facultative, son coût doit être examiné séparément lorsqu’il n’est pas intégré au TAEG.
- Comparez les propositions pour un même montant et une même durée.
- Relevez la mensualité avec et sans assurance, lorsque ces montants sont proposés.
- Vérifiez les frais éventuels et le coût total du financement.
- Gardez une marge mensuelle plutôt que de viser votre limite de remboursement.
Une simulation n’est pas un accord de prêt. Le taux, le montant finançable et les modalités définitives doivent être confirmés dans une proposition personnalisée. Les conditions applicables sont celles de l’offre remise par votre Caisse d’Épargne.
Faire valider le dossier sans confondre accord et disponibilité des fonds
Après la simulation, le conseiller étudie la demande et votre solvabilité. Préparez les documents habituellement utiles : pièce d’identité, justificatifs de domicile et de revenus, informations sur vos charges et crédits en cours. Un devis ou un bon de commande peut aussi être demandé selon le financement. La liste exacte doit être confirmée auprès de la banque.
Votre échange doit aboutir à un contrat de crédit personnalisé indiquant notamment le capital, la durée, le TAEG, les échéances et les conditions de remboursement. Si votre situation comporte des revenus variables ou un autre prêt bientôt terminé, signalez-le : ces éléments permettent d’évaluer votre budget plus précisément.
Vous bénéficiez d’un délai de rétractation de 14 jours calendaires à compter de l’acceptation du contrat de crédit à la consommation. Les modalités d’exercice figurent dans les documents contractuels. Ne confondez pas ce délai avec le délai de traitement du dossier ou la date de versement des fonds.
Avant de vous engager auprès du vendeur, faites confirmer la date possible de déblocage et les pièces encore nécessaires. Une estimation en ligne ne suffit pas pour promettre un règlement à une date précise.
Vérifier la souplesse du prêt avant d’en avoir besoin
La souplesse de remboursement mérite autant d’attention que le taux. Selon l’offre souscrite et les dispositions du contrat, des possibilités de report d’échéances ou de modulation à la hausse ou à la baisse peuvent être prévues. Elles ne doivent pas être considérées comme automatiques ou sans conséquence financière.
Un report peut allonger la durée ou augmenter le coût total. Une mensualité réduite peut soulager temporairement le budget, mais prolonger l’engagement. Demandez les conditions d’accès, les limites d’utilisation et l’incidence chiffrée de chaque option avant de l’activer.
Le remboursement anticipé partiel ou total constitue une autre possibilité à examiner, par exemple lors de la revente du véhicule. Des indemnités peuvent s’appliquer dans les cas prévus par la réglementation et le contrat : sollicitez un décompte avant de décider.
Pour avancer, préparez trois éléments : le prix cible du véhicule, votre apport éventuel et une mensualité confortable. Lancez ensuite une simulation, puis demandez au conseiller une proposition écrite. Vous pourrez ainsi juger le crédit auto Caisse d’Épargne sur son coût réel, sa compatibilité avec votre budget et sa souplesse contractuelle.
- Scooter électrique à 3 roues : plus de stabilité, mais quel modèle pour vos trajets ? - 20 novembre 2026
- Crédit auto Caisse d’Épargne : une mensualité adaptée, pas seulement un taux attractif - 19 novembre 2026
- Crédit Agricole Leasing : le bon interlocuteur pour votre contrat, votre LOA ou votre LLD - 18 novembre 2026
Articles qui pourraient vous intéresser :
 4l plein air : guide complet pour acheter, restaurer et profiter du mythe
 Additifs pour huile moteur : les risques réels pour votre mécanique et votre garantie
 Pare-brise gelé : 4 méthodes efficaces pour dégivrer sans risquer la fissure
 Voiture hybride : comment le thermique et l’électrique se relaient selon vos trajets