Assurance pro Banque Populaire : quatre protections pour sécuriser les points faibles de votre activité
Une assurance professionnelle ne couvre pas uniquement un local ou un véhicule. Elle aide aussi l’entreprise à continuer son activité lorsqu’un sinistre, une fraude ou l’absence d’une personne essentielle désorganise son fonctionnement. L’offre d’assurance pro Banque Populaire s’appuie sur plusieurs solutions pour protéger l’activité, les biens, la mobilité et les personnes clés. Avant de demander un devis, le plus utile consiste à relier chaque contrat à un risque réel de votre quotidien professionnel.
Une protection pensée pour assurer la continuité de l’activité
Banque Populaire propose aux professionnels plusieurs assurances destinées à répondre à des situations différentes. Il ne s’agit donc pas d’appliquer la même formule à tous les entrepreneurs, mais de sélectionner des protections selon la nature de l’activité, les équipements utilisés, les déplacements, les responsabilités du dirigeant et la dépendance à certains collaborateurs.
Cette offre peut concerner un artisan qui utilise du matériel et un véhicule, un commerçant exposé à un sinistre dans son point de vente, un indépendant qui doit sécuriser ses moyens de paiement ou une société dont le chiffre d’affaires dépend fortement de l’expertise d’un associé. Les entrepreneurs de santé font également partie des profils pour lesquels la pérennité de l’activité mérite une attention particulière.
Le raisonnement est concret : identifiez ce qui empêcherait l’entreprise de travailler normalement demain. Un dégât dans les locaux, l’immobilisation d’un utilitaire, l’arrêt d’un collaborateur clé ou l’utilisation frauduleuse d’une carte professionnelle n’ont ni les mêmes conséquences ni les mêmes réponses assurantielles.
Les quatre familles de solutions à distinguer
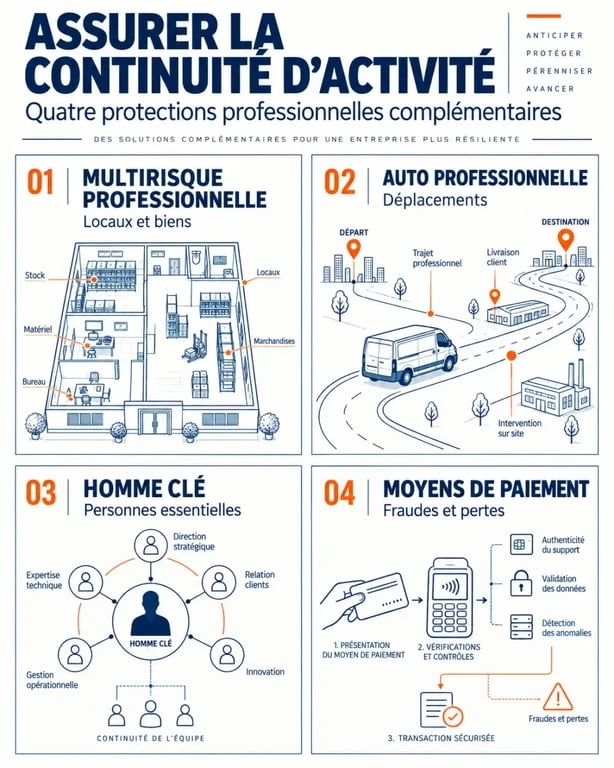
Pour choisir sans confondre les garanties, séparez les protections selon leur objet. Certaines concernent les biens nécessaires à l’exploitation, d’autres le véhicule, la stabilité de l’entreprise ou la sécurité des flux de paiement.
| Solution citée | Besoin principal | Situation à examiner |
|---|---|---|
| ASSUR-BP Multirisque Pro | Protéger l’activité et les biens professionnels | Local, matériel, marchandises ou équipements indispensables |
| ASSUR-BP Auto des Professionnels | Assurer le véhicule utilisé pour travailler | Déplacements, livraisons, rendez-vous ou tournées |
| Homme Clé + | Préserver l’entreprise face à l’absence d’une personne essentielle | Dirigeant, associé ou collaborateur difficile à remplacer |
| Fructi-Facilités Pro et Sécuripro | Réduire les conséquences liées aux moyens de paiement | Perte, vol ou utilisation frauduleuse de cartes et de chèques |
La multirisque pour les biens et l’environnement de travail
L’assurance multirisque professionnelle, notamment ASSUR-BP Multirisque Pro, répond au besoin de protéger les éléments qui soutiennent l’exploitation. Pour une entreprise, les biens ne sont pas seulement un patrimoine. Ils permettent de produire, de recevoir des clients, de stocker, de facturer ou d’intervenir chez un donneur d’ordre. La pertinence du contrat dépend donc de l’activité exercée et des biens réellement exposés.
L’auto professionnelle pour distinguer mobilité privée et outil de travail
Lorsqu’un véhicule sert aux visites clients, au transport de matériel, aux livraisons ou aux tournées, son immobilisation peut provoquer une rupture immédiate. ASSUR-BP Auto des Professionnels répond à ce besoin. Au moment de l’échange avec le conseiller, décrivez précisément l’usage du véhicule : fréquence des trajets, conducteurs habituels, équipement embarqué et place du véhicule dans l’activité. Cette réalité opérationnelle guide le besoin de protection davantage que le seul modèle du véhicule.
Protéger la personne dont l’absence fragilise l’entreprise
Une entreprise peut avoir des locaux assurés et un véhicule couvert, tout en restant vulnérable si une personne difficile à remplacer cesse brutalement d’exercer. C’est l’objectif de l’assurance Homme Clé + : prendre en compte les conséquences d’un arrêt ou du départ d’un dirigeant, d’un associé ou d’un collaborateur essentiel à la continuité de l’entreprise.
Trois besoins peuvent être couverts par ce type de contrat : faire face à l’arrêt ou au départ d’un homme clé, anticiper un décès et prévoir une protection en cas de Perte Totale ou Irréversible d’Autonomie, aussi appelée PTIA. L’entreprise peut être à la fois souscriptrice et bénéficiaire du contrat. Les cotisations peuvent varier selon l’âge et l’état de santé de la personne assurée. Ce point doit être intégré à l’évaluation globale avant qu’un risque ne se matérialise.
Repérer un homme clé avec une question concrète
Ne vous limitez pas au titre du poste. Posez-vous plutôt cette question : « Si cette personne était absente pendant plusieurs mois, qu’est-ce qui s’arrêterait ou se dégraderait ? » Il peut s’agir de la relation avec les principaux clients, d’un savoir-faire technique rare, de la capacité à signer certains dossiers ou de la gestion quotidienne d’une équipe. Cette analyse évite de désigner automatiquement le dirigeant alors qu’un salarié, un associé ou un praticien porte une part déterminante de l’activité.
Imaginez l’entreprise comme une rampe d’accès : elle permet de franchir une marche sans rupture, mais elle doit être fixée correctement à ses deux extrémités. Les assurances des biens apportent un premier appui. La protection du véhicule et des personnes clés en apporte un autre. Si un point manque, l’activité peut se retrouver bloquée au moment où elle doit absorber un imprévu. Cartographier les points sensibles, comme les locaux, la mobilité, les compétences rares, la trésorerie et les paiements, donne une vision plus utile qu’une simple liste de contrats.
Les moyens de paiement : un risque discret, mais immédiat
La perte ou le vol de cartes et de chèques professionnels peut exposer l’entreprise à une utilisation frauduleuse. Ce risque paraît parfois secondaire face à un incendie ou à un accident de véhicule. Pourtant, il demande une réaction rapide et peut perturber les règlements courants. Fructi-Facilités Pro et Sécuripro sont les solutions citées pour protéger les moyens de paiement.
Dans ce domaine, la prévention accompagne l’assurance. Limitez le nombre de personnes habilitées, conservez les moyens de paiement dans un lieu sécurisé et séparez les usages personnels des usages professionnels. Prévoyez aussi une procédure claire en cas de perte ou de vol. Le dirigeant et les personnes autorisées doivent savoir qui prévenir et quelles oppositions effectuer sans délai. Lors d’un rendez-vous, demandez précisément quels événements sont pris en charge, quelles sont les conditions de déclaration, les plafonds éventuels et les exclusions.
Choisir une assurance pro Banque Populaire sans souscrire trop large
Une bonne couverture ne se mesure pas au nombre de garanties citées. Elle doit répondre aux risques qui mettraient réellement l’entreprise en difficulté. Commencez par établir un inventaire factuel : biens indispensables, dépendance à un véhicule, personnes stratégiques, moyens de paiement utilisés et conséquences d’un arrêt d’activité. Cette préparation rend l’échange avec un conseiller professionnel plus précis et facilite la comparaison des solutions.
- Décrivez votre activité réelle. Un local accueillant du public, une activité exercée chez les clients ou des déplacements fréquents n’exposent pas aux mêmes risques.
- Hiérarchisez les pertes possibles. Demandez-vous ce qui coûterait le plus cher : remplacer un équipement, interrompre les rendez-vous, louer un véhicule ou compenser l’absence d’une compétence clé.
- Vérifiez le périmètre contractuel. Garanties, franchises, plafonds, délais, exclusions et conditions de mise en jeu doivent être examinés avant la signature.
- Réévaluez la couverture après un changement. Un recrutement, l’arrivée d’un nouvel associé, l’achat de matériel, un déménagement ou une évolution de l’usage du véhicule peuvent justifier une révision des protections.
Pour avancer, consultez les fiches des solutions professionnelles Banque Populaire, puis sollicitez un conseiller avec cette liste de priorités. Demandez une proposition qui distingue clairement ce qui protège les biens, le véhicule, les collaborateurs essentiels et les moyens de paiement. Vous pourrez ainsi comparer les options selon leur utilité concrète pour votre entreprise, plutôt que sur une promesse générale de sérénité.
- Assurance pro Banque Populaire : quatre protections pour sécuriser les points faibles de votre activité - 18 septembre 2026
- Station de gonflage pneu à proximité : vérifiez l’ouverture, l’accès et l’état du pneu - 17 septembre 2026
- Assurance pro Qonto : ce que couvrent la RC Pro, les garanties et le contrat partenaire - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Sp santé tp : fonctionnement, avantages et bonnes pratiques pour les assurés
 Choisir sa montre de running : 4 critères techniques pour éviter les dépenses inutiles
 Essence Intermarché prix : comparer le Gazole, le SP98, l’E10, l’E85 et le GPL station par station
 Assurance auto : comment comparer les offres pour payer le prix juste sans perdre en protection