Assurance enduro moto : l’usage déclaré décide de votre couverture
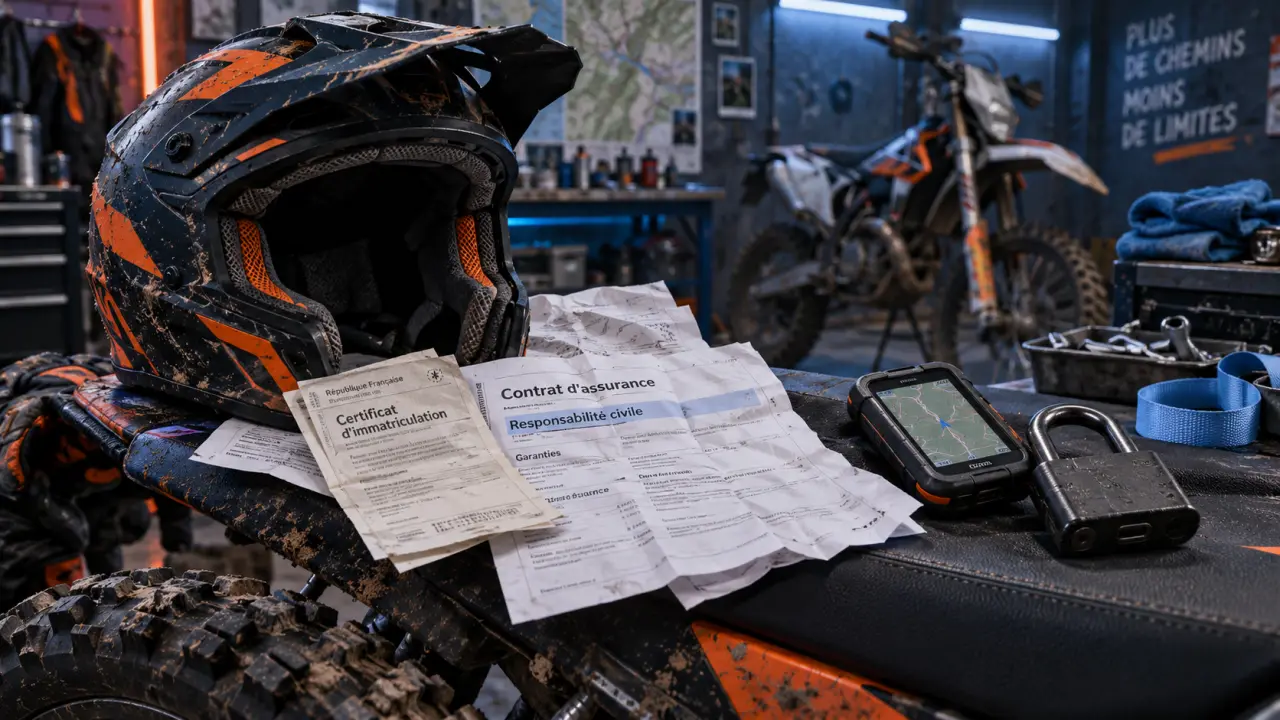
Une assurance enduro moto ne se choisit pas seulement selon la cylindrée ou la valeur de la machine. Le point décisif reste l’usage réel : route, chemin ouvert à la circulation, terrain privé, entraînement en club ou compétition. Une enduro homologuée doit au minimum être couverte en responsabilité civile lorsqu’elle circule sur la voie publique. Pour le reste, les garanties et les exclusions du contrat peuvent faire toute la différence après une chute, une panne ou un vol.
Homologuée, immatriculée ou cross : le statut de votre moto change le contrat
Une moto enduro homologuée est conçue pour circuler sur route. Elle dispose normalement d’une immatriculation et des équipements exigés pour un usage routier. Dans ce cas, la responsabilité civile est indispensable : elle indemnise les dommages corporels ou matériels causés à autrui lors d’un accident responsable.
Cette garantie minimale sert aussi pour les trajets jusqu’au lieu de pratique et les déplacements sur les voies ouvertes à la circulation. Elle ne protège toutefois ni votre moto ni, dans la plupart des cas, vos propres blessures. Une assurance moto classique peut convenir à une enduro utilisée principalement sur route, à condition que l’usage tout-terrain déclaré corresponde aux conditions du contrat.
Enduro non immatriculée, motocross et terrain privé
Une moto non homologuée, souvent assimilée à une motocross, ne peut pas être assurée comme une enduro routière. Son utilisation est limitée à des espaces autorisés, comme un terrain privé adapté, un circuit ou une structure encadrée. Certains assureurs spécialisés proposent des contrats dédiés aux motos tout-terrain non immatriculées, mais les garanties et les lieux couverts varient fortement.
Ne confondez pas terrain privé et terrain libre d’accès. Un terrain privé ne rend pas automatiquement toutes les pratiques couvertes ni autorisées. Avant de souscrire, indiquez précisément si vous roulez seul, en randonnée, dans un club, sur un circuit ou pendant des événements sportifs. Une déclaration incomplète peut entraîner une exclusion lorsque vous demandez une indemnisation.
Route, chemins, loisirs et compétition : déclarer le bon usage
L’enduro se pratique dans des environnements très différents. L’assureur tient donc compte de la moto, mais aussi du lieu, de la fréquence et du cadre de conduite. Un chemin ouvert à la circulation n’est pas traité comme un terrain d’entraînement fermé. De même, une sortie loisir n’est pas automatiquement assimilée à une épreuve chronométrée.
| Situation | Point à vérifier avant de rouler | Garantie généralement essentielle |
|---|---|---|
| Route et trajets quotidiens | Homologation, immatriculation et responsabilité civile | RC, protection du conducteur et assistance |
| Chemin ouvert à la circulation | Autorisation de circuler et extension de l’usage déclaré | RC et conditions de pratique tout-terrain |
| Loisir sur terrain privé ou en club | Véhicule accepté, responsabilité de l’organisateur et exclusions | Contrat tout-terrain et protection corporelle |
| Compétition ou épreuve sportive | Extension compétition et garanties imposées par l’organisateur | Garantie spécifique à confirmer par écrit |
La compétition mérite une vérification distincte
La participation à une course, à une épreuve d’enduro ou à un entraînement encadré peut relever de conditions particulières. Beaucoup de contrats excluent les compétitions, les essais chronométrés ou certaines manifestations sportives sans extension dédiée. La licence, l’assurance de l’organisateur ou celle du club ne remplacent pas nécessairement la protection de votre propre contrat. Demandez ce qui est couvert pour le pilote, la moto et les dommages causés à un tiers.
En enduro, une trace GPS peut relier des lieux très différents : route départementale, accès forestier, zone technique et parking de remorque. Cette succession de secteurs doit guider votre déclaration. Préparez votre itinéraire habituel et décrivez les phases de pratique au conseiller. Vous repérerez plus facilement une zone grise entre accès routier, chemin ouvert et site réservé.
Choisir les garanties utiles sans surassurer sa moto
La formule au tiers répond à l’obligation de responsabilité envers les autres. Elle convient surtout à une machine de faible valeur, peu exposée au vol, et à un pilote qui accepte de financer lui-même les réparations après une chute responsable. Pour une enduro régulièrement transportée, stationnée dehors ou utilisée loin du domicile, une protection plus large peut apporter une sécurité concrète.
| Niveau de formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Tiers essentielle | Responsabilité civile, parfois défense pénale et recours | Budget serré et moto ancienne |
| Tiers étendue | Tiers, vol, incendie et événements climatiques selon le contrat | Moto exposée au stationnement ou au transport |
| Tous risques | Garanties étendues incluant les dommages tous accidents selon les conditions | Moto récente ou de valeur élevée |
La protection du pilote est aussi importante que celle de la machine
La responsabilité civile indemnise les victimes tierces, mais pas automatiquement le conducteur responsable. Une protection corporelle du conducteur est donc essentielle en enduro, où une chute peut avoir des conséquences durables, même à vitesse modérée. Comparez le plafond d’indemnisation, les seuils d’intervention et les exclusions. AXA indique une sécurité corporelle jusqu’à 100 000 euros, avec une option de protection renforcée jusqu’à 1 million d’euros.
Ajoutez l’assistance selon votre autonomie et vos zones de pratique. Une assistance 0 km, lorsqu’elle est proposée, évite d’attendre une distance minimale entre votre domicile ou votre point de départ et le lieu de panne. Vérifiez aussi la prise en charge après accident, l’accès à la moto sur certains terrains et le remorquage. L’assistance AMV est annoncée 24 heures sur 24 et 7 jours sur 7 lorsque l’option est souscrite.
Comparer un devis d’assurance enduro moto au-delà du prix
Le montant de la cotisation dépend notamment du modèle, de la valeur de la moto, de l’expérience du pilote, du permis, des sinistres passés, de la fréquence d’utilisation, du lieu de stationnement et du niveau de garanties choisi. Un jeune conducteur ou un motard avec un historique de sinistres peut recevoir un tarif plus élevé. Aucun montant standard ne permet donc de comparer utilement deux contrats.
Lors de la comparaison, placez les garanties côte à côte, puis lisez les conditions qui les encadrent :
- la franchise applicable en cas de vol, de chute ou de dommage ;
- le plafond de la protection corporelle et des équipements ;
- les règles d’indemnisation, notamment la vétusté et la valeur à dire d’expert ;
- les conditions de stationnement demandées pour la garantie vol ;
- les exclusions liées aux chemins, au circuit, au transport et à la compétition ;
- les modalités exactes de l’assistance et du remorquage.
Les assureurs spécialisés, comme AMV, la Mutuelle des Motards, APRIL Moto ou AXA Passion, connaissent les pratiques tout-terrain et proposent des parcours de devis adaptés. Cela ne dispense pas de comparer les garanties ligne par ligne. Une formule portant le même nom chez deux assureurs peut prévoir des franchises, des plafonds ou des options très différents.
Préparer son devis et souscrire avec les bonnes informations
Pour obtenir rapidement un devis personnalisé, rassemblez les éléments qui permettent de décrire votre profil sans approximation :
- le permis de conduire et sa date d’obtention ;
- la carte grise pour une enduro immatriculée, ou les caractéristiques précises de la moto non homologuée ;
- le relevé de sinistres ;
- le modèle, l’année, la valeur estimée et les accessoires installés ;
- le mode de stationnement et l’usage réel : route, loisir, club, randonnée ou compétition.
Relisez ensuite la déclaration avant validation, surtout la rubrique consacrée à l’usage tout-terrain. La prise d’effet peut être immédiate ou fixée à une date choisie selon l’offre. Si vous changez d’assureur, la résiliation peut être prise en charge dans le cadre de la loi Hamon lorsque votre situation le permet. Le bon contrat est celui qui correspond à votre pratique, à votre machine et aux risques que vous acceptez réellement de porter.
- Assurance enduro moto : l’usage déclaré décide de votre couverture - 4 octobre 2026
- Grand Prix Moto aujourd’hui : vérifiez le circuit, l’horaire et le statut de la course - 3 octobre 2026
- Abri moto : 4 choix à vérifier avant de payer la pose - 2 octobre 2026
Articles qui pourraient vous intéresser :
 Tm en 125 : règles, limites et bonnes pratiques à connaître
 Validité du code moto : 5 ans pour réussir votre permis et éviter les pièges de l’expiration
 Permis pour TMax : 35 kW, boîte automatique et étapes clés pour piloter un maxi-scooter
 Hivernage moto assurance : quelles garanties garder, lesquelles couper et les pièges au garage