Assurance moto Crédit Mutuel : trois formules, mais quelle protection pour vous et votre moto ?
L’assurance moto du Crédit Mutuel se décline en trois formules : Tiers, Tiers Étendue et Tous Risques. Le choix dépend surtout de la valeur de votre deux-roues, de votre exposition au vol et du coût que vous pourriez supporter après un accident. Avant de demander un devis, comparez aussi la protection du conducteur, les franchises et l’assistance : le prix seul ne permet pas de mesurer la qualité de la couverture.
Choisir une formule selon la perte que vous pouvez assumer
Une moto ancienne de faible valeur et une machine neuve ne présentent pas le même enjeu financier. Pour autant, l’âge du véhicule ne suffit pas : une moto peu cotée peut rester indispensable pour aller travailler, et son remplacement peser lourd dans votre budget.
Tiers : privilégier l’essentiel sans négliger le conducteur
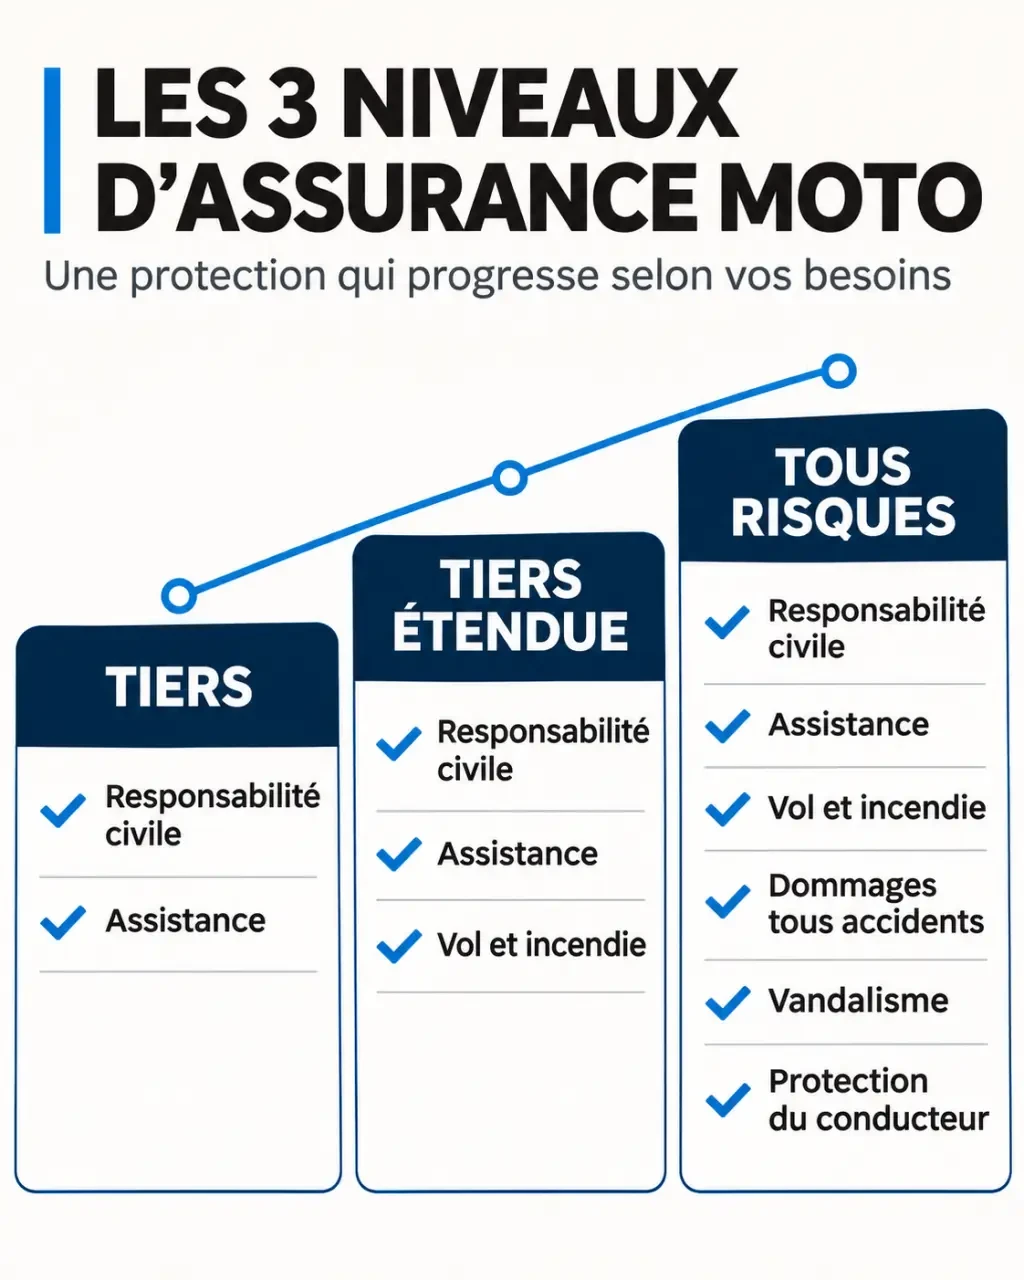
La formule Tiers constitue le premier niveau de couverture. Elle comprend la responsabilité civile, qui indemnise les dommages causés à autrui dans les conditions du contrat. Elle ne doit pas être confondue avec une garantie couvrant les réparations de votre propre moto après un accident responsable. Elle peut convenir si vous acceptez de supporter cette perte matérielle.
Tiers Étendue : se protéger notamment contre le vol et l’incendie
La formule Tiers Étendue ajoute des garanties utiles lorsque la disparition ou la destruction de la moto serait difficile à financer. Elle intègre notamment le vol et l’incendie. C’est un compromis à examiner pour un véhicule conservant une valeur significative, sans aller jusqu’à la couverture des dommages tous accidents.
Tous Risques : couvrir aussi les dommages à votre moto
La formule Tous Risques comprend les dommages tous accidents et le vandalisme. Elle mérite particulièrement d’être étudiée pour une moto neuve ou coûteuse. « Tous Risques » ne signifie toutefois pas « sans exclusion ni franchise » : l’indemnisation reste soumise aux événements garantis, aux plafonds et aux conditions contractuelles.
Pour un scooter ou un cyclomoteur de moins de 50 cm3, le Crédit Mutuel présente une offre dédiée. Faites confirmer le contrat correspondant à votre cylindrée et à votre véhicule plutôt que de supposer que toutes les garanties moto s’appliquent à l’identique.
Comparer les garanties au-delà du nom des formules
Le tableau comparatif publié par LeLynx présente la répartition suivante. Il sert de repère pour préparer votre demande ; le devis et les conditions du contrat proposé restent déterminants, notamment pour les montants, exclusions et options.
| Garantie | Tiers | Tiers Étendue | Tous Risques |
|---|---|---|---|
| Responsabilité civile | Incluse | Incluse | Incluse |
| Protection juridique Moto/Quad | Incluse | Incluse | Incluse |
| Assistance | En option | Incluse | Incluse |
| Vol et incendie | Non inclus | Inclus | Inclus |
| Catastrophes naturelles, technologiques et attentats | Non inclus | Inclus | Inclus |
| Bris d’optique et équipements hors-série | Non inclus | Inclus | Inclus |
| Dommages tous accidents et vandalisme | Non inclus | Non inclus | Inclus |
| Contenu privé | Non inclus | Non inclus | Inclus |
| Équipement du motard | À vérifier | À vérifier | En option |
LeLynx mentionne également une protection des dommages corporels du conducteur jusqu’à 250 000 €, y compris dans la présentation de la formule au tiers. Ce plafond n’est pas une indemnité automatique. Demandez quels préjudices sont indemnisés, quels seuils d’intervention s’appliquent et quelles exclusions sont prévues. La responsabilité civile, à elle seule, ne protège pas le conducteur responsable pour ses propres blessures.
Distinguez aussi les équipements hors-série montés sur la moto, le contenu privé transporté et l’équipement porté. Un casque, un blouson ou un airbag ne relèvent pas nécessairement de la même garantie qu’un accessoire fixé au véhicule. Faites préciser les justificatifs exigés et l’éventuelle vétusté appliquée.
Vérifier les conditions qui font la différence après un incident
Deux contrats affichant une garantie vol peuvent offrir une indemnisation différente. Avant de signer, demandez une réponse écrite sur les points qui correspondent à votre usage réel :
- Les dispositifs antivol et conditions de stationnement éventuellement exigés.
- Les franchises applicables au vol, au bris d’optique et aux accidents.
- La méthode d’évaluation de la moto après un sinistre.
- Les règles en cas de prêt du guidon ou de trajet professionnel.
- Le périmètre géographique et les limites de l’assistance.
Pour l’assistance, vérifiez notamment la prise en charge d’une panne à domicile, les éventuelles distances minimales d’intervention et les prestations après remorquage. Une assistance incluse n’implique pas nécessairement un véhicule de remplacement ou une prise en charge illimitée.
Pensez à l’assistance comme à un relais logistique : une fois la moto emmenée au garage, qui prend le relais pour vous permettre de rentrer, récupérer vos affaires et poursuivre votre trajet ? Envisagez une panne loin de chez vous avec un passager et des bagages. Cette mise en situation permet de repérer les ruptures de prise en charge que le seul mot « dépannage » ne révèle pas.
Obtenir un devis pertinent et ajuster la cotisation
Aucun tarif unique ne peut représenter l’assurance moto Crédit Mutuel. Le montant dépend notamment du véhicule, du profil du conducteur, de ses antécédents, de l’usage déclaré et des garanties retenues. Préparez votre permis, les caractéristiques de la moto, votre historique d’assurance et les informations sur le stationnement pour faciliter l’étude.
Demandez des propositions sur une base identique : mêmes conducteurs, même usage, mêmes options et franchises comparables. Comparez la cotisation annuelle totale plutôt que la seule mensualité, puis estimez le reste à charge après un sinistre. Une économie de prime peut perdre son intérêt si elle s’accompagne d’une franchise difficile à financer.
L’option hivernage concerne une moto restant au garage entre novembre et mars et peut permettre de réduire la cotisation. Faites confirmer la période applicable, les garanties maintenues et les restrictions de circulation. Ne considérez pas l’immobilisation comme une autorisation de supprimer toute assurance : un véhicule remisé peut encore présenter des risques.
Pour lancer la démarche, contactez votre conseiller, utilisez la messagerie de votre espace personnel ou demandez un rendez-vous en agence. Avant toute souscription, obtenez les conditions générales, les conditions particulières et la confirmation de la date d’effet.
Garder les bons contacts et anticiper un changement de contrat
Les coordonnées mentionnées pour les démarches sont les suivantes ; vérifiez leur actualité et leur correspondance avec votre contrat dans votre espace client :
- Contact général : 09 69 391 991, de 8 h à 20 h du lundi au vendredi et de 8 h à 18 h le samedi.
- Déclaration de sinistre : 03 88 14 00 44.
- Assistance juridique : 03 88 14 07 07.
Après un sinistre, conservez photos, coordonnées des personnes concernées, constat et factures utiles. En cas de vol, effectuez les démarches auprès des autorités et prévenez rapidement l’assureur. Respectez les délais prévus au contrat et contactez l’assistance avant d’engager des frais lorsque son accord est requis.
Pour résilier, la loi Hamon permet, dans son champ d’application, de changer d’assurance après un an. Le nouvel assureur organise généralement la démarche pour maintenir la continuité de la couverture obligatoire. Une vente, une destruction ou un changement de situation peut aussi ouvrir une possibilité de résiliation, sous conditions.
Enfin, un avis d’échéance envoyé moins de 15 jours avant la date limite de résiliation peut ouvrir un délai supplémentaire selon les règles applicables. Faites confirmer la procédure et la date de fin effective : ne laissez aucun intervalle sans couverture si la moto doit rester assurée.
- Assurance moto Crédit Mutuel : trois formules, mais quelle protection pour vous et votre moto ? - 21 novembre 2026
- Scooter électrique à 3 roues : plus de stabilité, mais quel modèle pour vos trajets ? - 20 novembre 2026
- Crédit auto Caisse d’Épargne : une mensualité adaptée, pas seulement un taux attractif - 19 novembre 2026
Articles qui pourraient vous intéresser :
 125 rm 2000 : caractéristiques, réglages et limites à connaître
 Moto enduro : 2-temps ou 4-temps, comment choisir la machine adaptée à votre terrain ?
 RUN Assurance moto : 5 formules pour choisir entre tiers, options et assistance 24/7
 Une tenue pour moto cross doit suivre votre pratique, vos protections et votre budget