Les frais d’entretien auto sont déductibles, mais le barème les inclut déjà
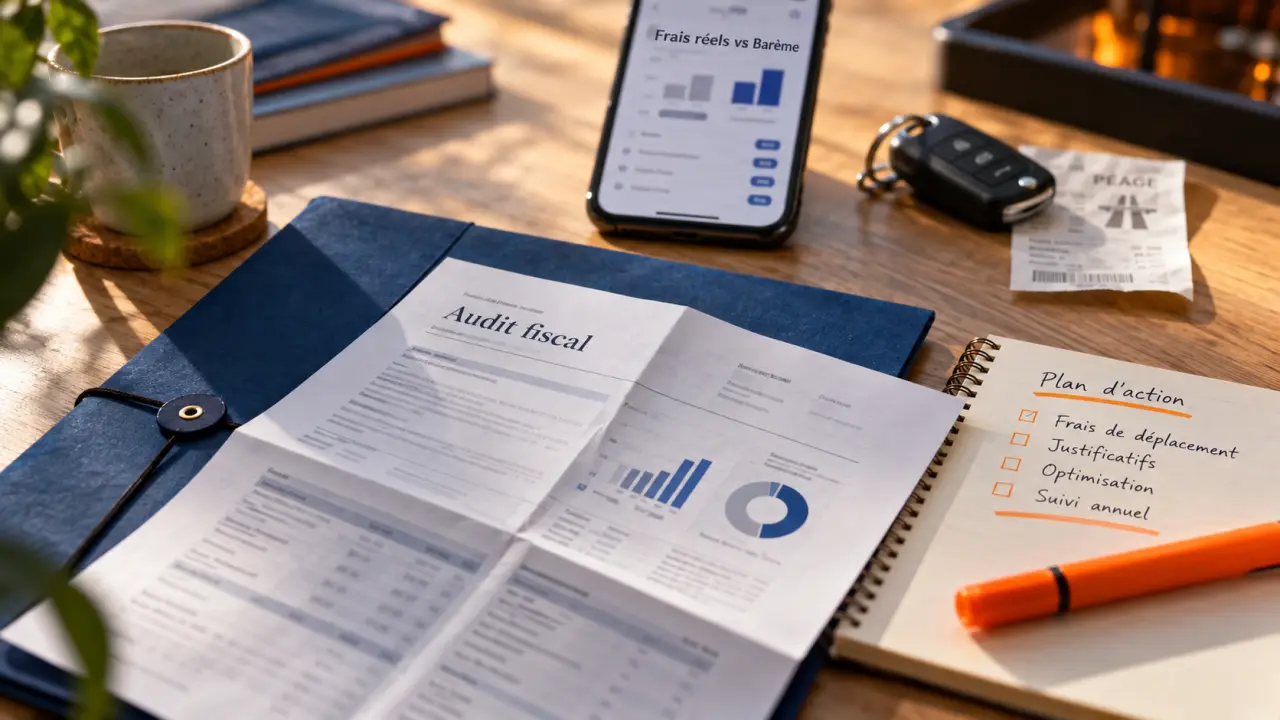
Les frais d’entretien d’une voiture peuvent réduire le revenu imposable lorsqu’ils sont engagés pour travailler. La méthode choisie détermine toutefois leur traitement : avec les frais réels, vous déduisez la quote-part professionnelle des dépenses payées ; avec le barème kilométrique, l’entretien est déjà compris dans le calcul. Cumuler les deux reviendrait à déduire deux fois la même charge.
La condition essentielle : un usage professionnel prouvé
Un particulier ne peut pas déduire librement les dépenses de sa voiture personnelle. Pour être admise, une dépense doit être liée à l’activité professionnelle : trajet entre le domicile et le lieu de travail, déplacement chez un client, rendez-vous, mission, formation ou déplacement entre deux sites.
Comparateur : Frais réels vs Barème kilométrique
Pour un salarié, l’option pour les frais réels remplace la déduction forfaitaire de 10 % appliquée automatiquement sur les salaires. Elle n’est intéressante que si l’ensemble des frais professionnels justifiables dépasse cet abattement. Les indépendants, dirigeants et professionnels libéraux peuvent également prendre en compte les dépenses liées au véhicule selon leur régime d’imposition. Dans tous les cas, les kilomètres professionnels doivent être distingués des trajets privés.
La règle est simple : seule la fraction correspondant à l’usage professionnel est déductible. Une voiture utilisée pour les courses familiales et les visites chez des clients impose donc d’appliquer un prorata professionnel. Ce pourcentage doit reposer sur un suivi cohérent du kilométrage annuel, et non sur une estimation approximative réalisée au moment de la déclaration.
Deux méthodes, un seul choix pour les frais d’entretien
Les frais d’entretien de voiture se calculent soit à partir des dépenses réellement payées, soit avec le barème kilométrique publié chaque année par l’administration fiscale. Pour une même voiture et une même période, ces deux méthodes ne se cumulent pas.
Les frais réels : précis, mais plus exigeants
Cette option consiste à additionner les dépenses effectivement supportées, puis à appliquer la part correspondant à l’usage professionnel. Elle peut être adaptée lorsque le véhicule coûte cher à entretenir, roule beaucoup pour le travail ou nécessite des réparations importantes. Vous devez pouvoir présenter les factures et expliquer le calcul du pourcentage retenu.
Les charges habituellement concernées comprennent le carburant, l’assurance, les réparations, les révisions, les pneumatiques, le contrôle technique, les intérêts d’un emprunt lié au véhicule et sa dépréciation. Les dépenses doivent correspondre à l’année déclarée et avoir été effectivement payées par le contribuable. Une facture seule ne suffit donc pas à justifier la totalité de la charge si le véhicule sert aussi à titre personnel : seule la quote-part professionnelle entre dans le calcul.
Le barème kilométrique : une solution plus simple
Le barème kilométrique tient compte de la distance parcourue pour le travail et de la puissance administrative du véhicule. Son montant intègre déjà la dépréciation, l’entretien, les réparations, les pneus, l’assurance et le carburant. Vous n’ajoutez donc pas séparément une facture de vidange, de plaquettes de frein ou d’assurance automobile.
En revanche, les frais de péage et de stationnement professionnel ne sont pas intégrés au barème. Ils peuvent être ajoutés s’ils sont liés à un déplacement professionnel et justifiés. Pour comparer les deux options, calculez le total des frais réels après application du prorata, puis rapprochez-le du montant obtenu avec le barème, augmenté, si nécessaire, des péages et parkings admissibles.
| Poste de dépense | Avec les frais réels | Avec le barème kilométrique |
|---|---|---|
| Entretien, réparations, pneus | Déductibles au prorata professionnel | Déjà inclus |
| Carburant et assurance | Déductibles au prorata professionnel | Déjà inclus |
| Dépréciation du véhicule | Prise en compte selon les règles applicables | Déjà incluse |
| Péages et stationnement | Déductibles s’ils sont professionnels et justifiés | À ajouter séparément s’ils sont justifiés |
| Loyer d’un véhicule loué | À examiner selon les règles du régime réel | Non cumulable avec le barème |
La limite des 40 km pour les trajets domicile-travail
Pour les déplacements entre le domicile et le travail, la distance prise en compte est en principe limitée à 40 km par trajet, soit 80 km aller-retour par jour. Au-delà, la déduction n’est pas automatique sur l’ensemble de la distance. L’administration peut admettre un éloignement supérieur lorsqu’il résulte de circonstances particulières, comme des contraintes familiales ou sociales, l’impossibilité de trouver un emploi plus proche, l’exercice professionnel du conjoint ou des conditions de logement.
Dans ce cas, préparez une note explicative claire. Elle peut préciser l’adresse du domicile, celle du lieu de travail, l’itinéraire suivi, le nombre de jours travaillés et la raison concrète de l’éloignement. Une justification factuelle est plus solide qu’une formule générale fondée sur le confort ou la préférence personnelle.
Un relevé annuel des déplacements permet de vérifier la cohérence des kilomètres déclarés. Un agenda professionnel, des convocations, des ordres de mission ou un calendrier de télétravail peuvent relier les trajets à une nécessité de travail, même lorsque le rythme varie d’une semaine à l’autre.
Véhicule loué, financé ou prêté : ce qui change
Vous n’avez pas obligatoirement à être propriétaire de la voiture pour utiliser le barème kilométrique. Un véhicule loué, financé à crédit ou prêté gratuitement peut être concerné, sous réserve de son utilisation professionnelle et du respect des autres conditions. La première vérification consiste à identifier les dépenses que vous avez réellement supportées.
Avec un véhicule loué, le loyer ne s’ajoute pas au barème kilométrique, puisque celui-ci couvre déjà les frais d’usage retenus par l’administration. Avec un véhicule prêté gratuitement, vous ne pouvez pas déclarer des charges que vous n’avez pas payées. En frais réels, seules les dépenses effectivement assumées et liées au travail peuvent entrer dans le calcul. En cas de crédit, les intérêts peuvent relever de la méthode au réel pour leur quote-part professionnelle, mais ils ne se rajoutent pas au barème.
Préparer une déclaration défendable en cas de contrôle
Le calcul doit pouvoir être démontré. Conservez les pièces justificatives pendant 3 ans après la déclaration. Classez-les par année et par véhicule pour retrouver rapidement les éléments demandés par l’administration.
- factures d’entretien, de réparation, de carburant et d’assurance ;
- reçus de péage et de parking liés à un déplacement professionnel ;
- contrat de location, tableau de financement ou certificat d’immatriculation selon votre situation ;
- relevé annuel du kilométrage, carnet de bord ou tableau des trajets ;
- preuve du lieu de travail, des rendez-vous, des missions et du nombre de jours travaillés.
Avant de valider votre déclaration, vérifiez trois points : si vous êtes salarié et optez pour les frais réels, vous avez bien renoncé à la déduction de 10 % ; vous n’avez pas ajouté des frais d’entretien déjà couverts par le barème ; la distance domicile-travail respecte la limite ou s’accompagne d’une explication. Pour les modalités déclaratives à jour, consultez les indications relatives aux frais de transport sur impots.gouv.fr.
- Les frais d’entretien auto sont déductibles, mais le barème les inclut déjà - 30 septembre 2026
- Renouveler une carte conducteur : respectez les 3 mois avant l’échéance - 29 septembre 2026
- Assurance moto 750 cm3 : le devis le moins cher peut coûter cher après une chute - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Tableau temps de conduite et de repos : règles, calculs et exemples clairs
 Fiabilité de la Golf 7 : moteurs à privilégier et pannes à repérer avant achat
 AdBlue sur diesel : moins de NOx, mais des pannes parfois coûteuses
 Pourquoi le tarif DEKRA du contrôle technique varie-t-il selon le véhicule, le centre et la date ?