Frais kilométriques 2026 en voiture électrique : 20 % de plus, mais pas de recharge à ajouter
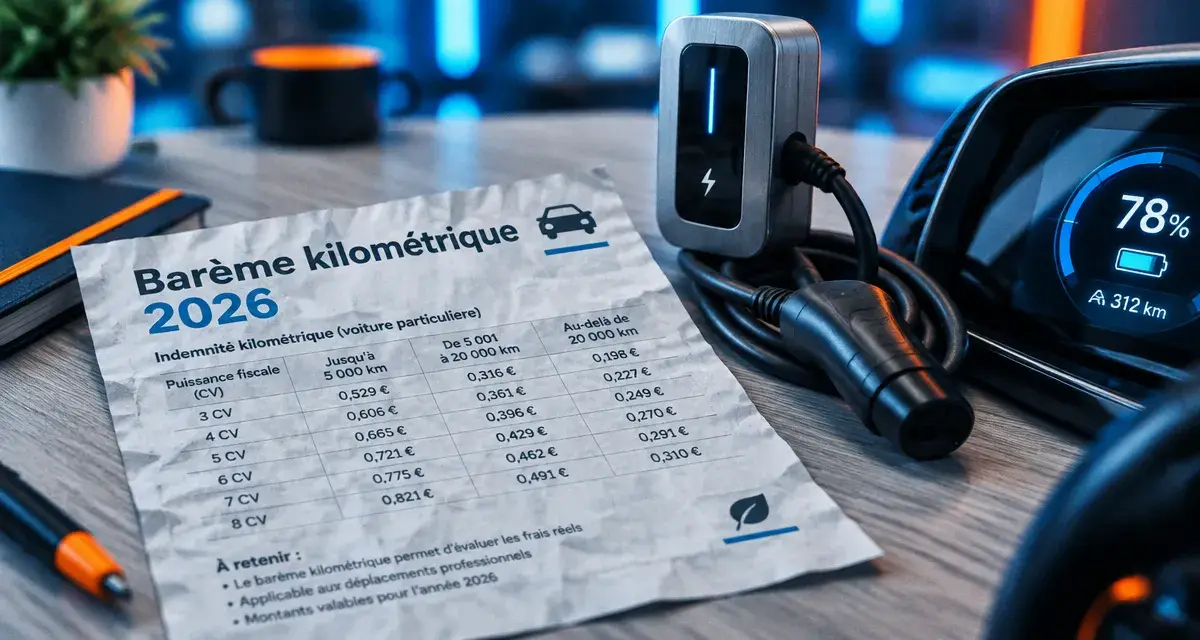
Pour la déclaration 2026 des revenus de 2025, les déplacements professionnels en voiture 100 % électrique bénéficient d’un barème kilométrique majoré de 20 %. Le montant déductible dépend de la puissance fiscale et des kilomètres professionnels admissibles. La recharge est déjà comprise : ajouter vos factures d’électricité au résultat reviendrait à déduire deux fois la même dépense.
Le barème 2026 et la majoration électrique de 20 %
Selon Service-Public et le ministère de l’Économie, le barème automobile n’est pas revalorisé en 2026. Il concerne ici les dépenses liées aux revenus de 2025 déclarés en 2026, et non une estimation définitive des déplacements effectués pendant toute l’année 2026.
Calcul des frais kilométriques 2026
Estimez le montant déductible selon le barème automobile applicable aux revenus 2025 déclarés en 2026.
Résultat estimatif
- Montant de référence avant majoration
- Majoration véhicule électrique (20 %)
- Montant final estimé
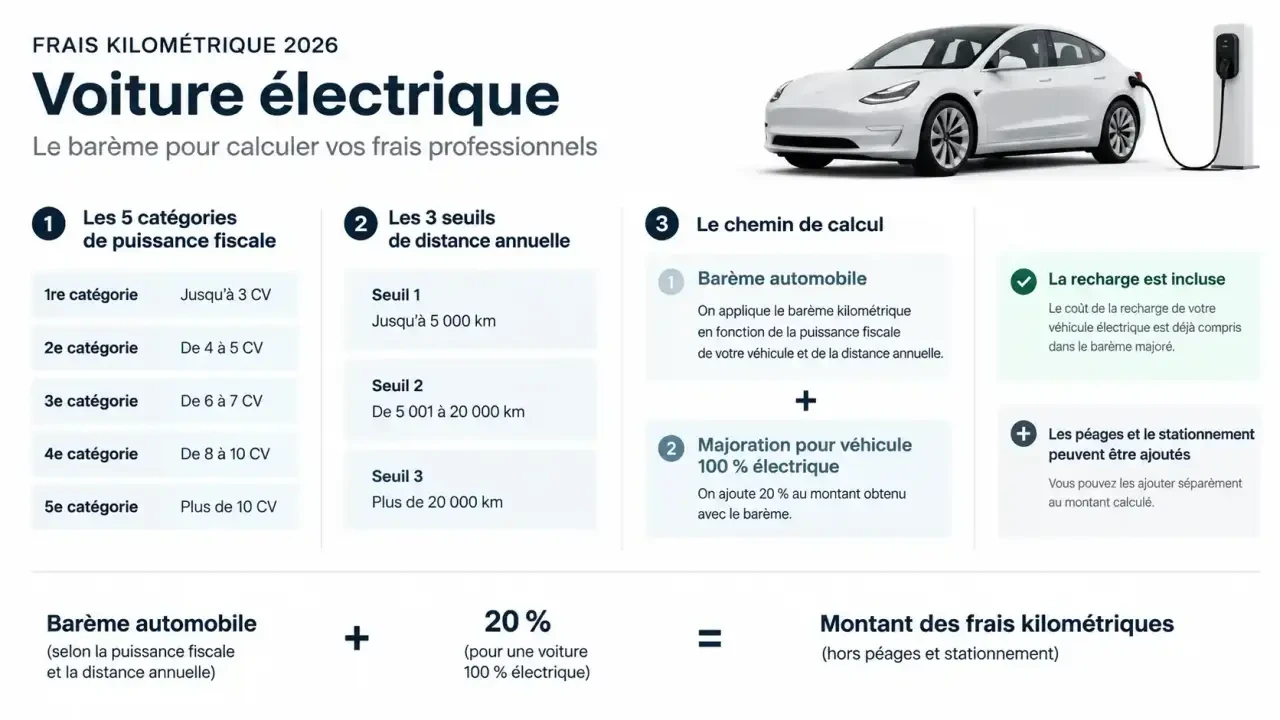
Le tableau ci-dessous présente le barème automobile de référence, avant majoration électrique. La lettre d correspond à la distance professionnelle annuelle admissible, en kilomètres. Calculez le montant avec la formule appropriée, puis multipliez le résultat par 1,20 pour une voiture 100 % électrique.
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
Une seule formule s’applique à la distance annuelle totale. Il ne faut pas calculer séparément les 5 000 premiers kilomètres, puis les suivants. Pour une voiture de plus de 7 CV, la dernière ligne reste applicable.
Les hybrides, même rechargeables, ne bénéficient pas de la majoration réservée aux véhicules 100 % électriques. Pour un véhicule à hydrogène, ne déduisez pas l’éligibilité de sa seule motorisation électrique : vérifiez sa catégorie dans la documentation fiscale applicable.
Passer de votre kilométrage au montant déductible
Retenir la puissance administrative et les trajets admissibles
La puissance fiscale figure en case P.6 du certificat d’immatriculation. N’utilisez ni la puissance commerciale annoncée en chevaux ni la puissance du moteur en kilowatts. Relevez ensuite les déplacements professionnels, en séparant les missions des trajets domicile-travail et en excluant les kilomètres privés.
Pour les trajets domicile-travail, le ministère de l’Économie indique une limite de 40 km par trajet, soit 80 km aller-retour. Une distance supérieure peut être retenue si l’éloignement repose sur des circonstances particulières justifiables, notamment professionnelles ou familiales. Comptez les jours de présence effective : les journées télétravaillées, les congés et les absences ne génèrent pas de trajet déductible.
Deux calculs pour vérifier la méthode
Avec une voiture électrique de 5 CV parcourant 4 000 km professionnels admissibles, le montant de référence est de 4 000 × 0,636 = 2 544 €. Après majoration, le montant atteint 3 052,80 €, soit 2 544 × 1,20.
Pour la même puissance fiscale et 12 000 km, la formule intermédiaire donne : (12 000 × 0,357) + 1 395 = 5 679 €. Le montant majoré est donc de 6 814,80 €. Appliquez les 20 % à l’ensemble du résultat, y compris à la partie fixe de la formule.
Recharge, péages, stationnement : éviter les doubles comptes
Le barème évalue plusieurs coûts liés à l’utilisation du véhicule : dépréciation, entretien, réparations, pneumatiques, assurance et énergie. Pour une voiture électrique, les frais de recharge sont inclus, que vous branchiez le véhicule à domicile ou sur une borne publique.
Vous ne pouvez donc pas ajouter au barème votre consommation électrique professionnelle, vos tickets de recharge ou vos factures d’assurance. Le prix réellement payé pour l’électricité ne modifie pas la formule kilométrique.
- Péages : ils peuvent être ajoutés lorsqu’ils correspondent aux déplacements professionnels retenus.
- Stationnement professionnel : les dépenses admissibles peuvent être déduites séparément, avec justificatifs.
- Intérêts d’emprunt : ils peuvent être pris en compte sous conditions, pour la fraction correspondant à l’utilisation professionnelle, et non pour la totalité des mensualités.
Pensez au barème comme à une voûte : ses différents coûts forment un ensemble qui tient sans détailler chaque dépense. Les péages et le stationnement constituent des éléments extérieurs, ajoutables lorsqu’ils sont admissibles ; la recharge appartient déjà à la structure. Pour chaque facture, posez donc deux questions : est-elle professionnelle, et est-elle déjà couverte par le forfait ? Cette seconde vérification évite les erreurs même lorsque la dépense est parfaitement justifiée.
Identifiez également les dépenses prises en charge par l’employeur. Une recharge ou un déplacement remboursé ne doit pas produire une seconde déduction sans le traitement fiscal correspondant.
Frais réels ou forfait de 10 % : comparer la déduction totale
Pour un salarié, la déduction forfaitaire de 10 % s’applique par défaut, avec un minimum et un plafond réglementaires. L’option pour les frais réels la remplace : elle ne s’y ajoute pas. Le barème kilométrique est une méthode d’évaluation des frais de véhicule à l’intérieur de cette option.
Comparez donc le forfait applicable à votre rémunération avec l’ensemble de vos frais professionnels admissibles : montant kilométrique majoré, frais de transport ajoutables et autres dépenses professionnelles justifiées. Les remboursements ou allocations de l’employeur doivent également être traités selon les règles de l’option retenue.
À titre d’illustration, pour 35 000 € de salaire déclaré, 10 % représentent 3 500 €, hors incidence particulière des limites réglementaires. Avec les 6 814,80 € de frais kilométriques calculés précédemment, la différence de déduction est de 3 314,80 €, avant prise en compte des autres frais et remboursements.
Cette différence n’est pas une réduction d’impôt du même montant. Elle diminue le revenu imposable. Le gain dépend du barème de l’impôt et de la situation du foyer : une simulation complète des deux options reste préférable. Pour un indépendant, l’abattement salarial de 10 % ne constitue pas le point de comparaison ; les possibilités dépendent de sa catégorie de revenus et de son régime fiscal.
Déclarer avec un dossier cohérent et le bon véhicule
Pour les salaires, indiquez le total des frais réels dans la rubrique correspondante de la déclaration, généralement les cases 1AK à 1DK selon le déclarant. Vérifiez les libellés du formulaire 2026 et détaillez la nature ainsi que le calcul des frais dans l’espace prévu. Les justificatifs ne sont pas joints systématiquement, mais doivent pouvoir être présentés.
- Conservez le certificat d’immatriculation et les pièces établissant votre droit d’utiliser le véhicule.
- Tenez un relevé daté : départ, destination, motif professionnel et distance parcourue.
- Gardez les éléments confirmant les jours travaillés sur site et les missions.
- Archivez les justificatifs des péages, du stationnement et des autres dépenses ajoutées.
- Documentez les circonstances justifiant, le cas échéant, un domicile éloigné de plus de 40 km.
Pour un véhicule personnel, vérifiez les conditions de propriété ou de copropriété prévues par l’administration. Si la voiture appartient à votre conjoint ou à un autre membre du foyer, ou si elle est louée ou prêtée, ne présumez pas que les modalités sont identiques : vérifiez les conditions applicables et évitez notamment de cumuler loyers et coûts déjà forfaitisés.
Enfin, une voiture de fonction mise à disposition par l’employeur ne permet pas de déduire comme personnelles des dépenses supportées par celui-ci. Son éventuel avantage en nature relève d’un traitement distinct. Avant de déclarer, rapprochez toujours trois éléments : les kilomètres justifiés, les frais effectivement à votre charge et les remboursements reçus.
Articles qui pourraient vous intéresser :
 Pneus Goodride : le 10ème manufacturier mondial est-il une alternative fiable aux marques premium ?
 Rétractation achat véhicule : vos droits réels selon le mode de transaction
 Comparateur voiture hybride : 3 technologies et 4 critères pour choisir la vôtre
 Permis CE : 21 ans, permis C valide et 4 étapes pour devenir conducteur Super Poids Lourd