Leasing d’une voiture d’occasion sans apport : loyers, contrat et fin de location
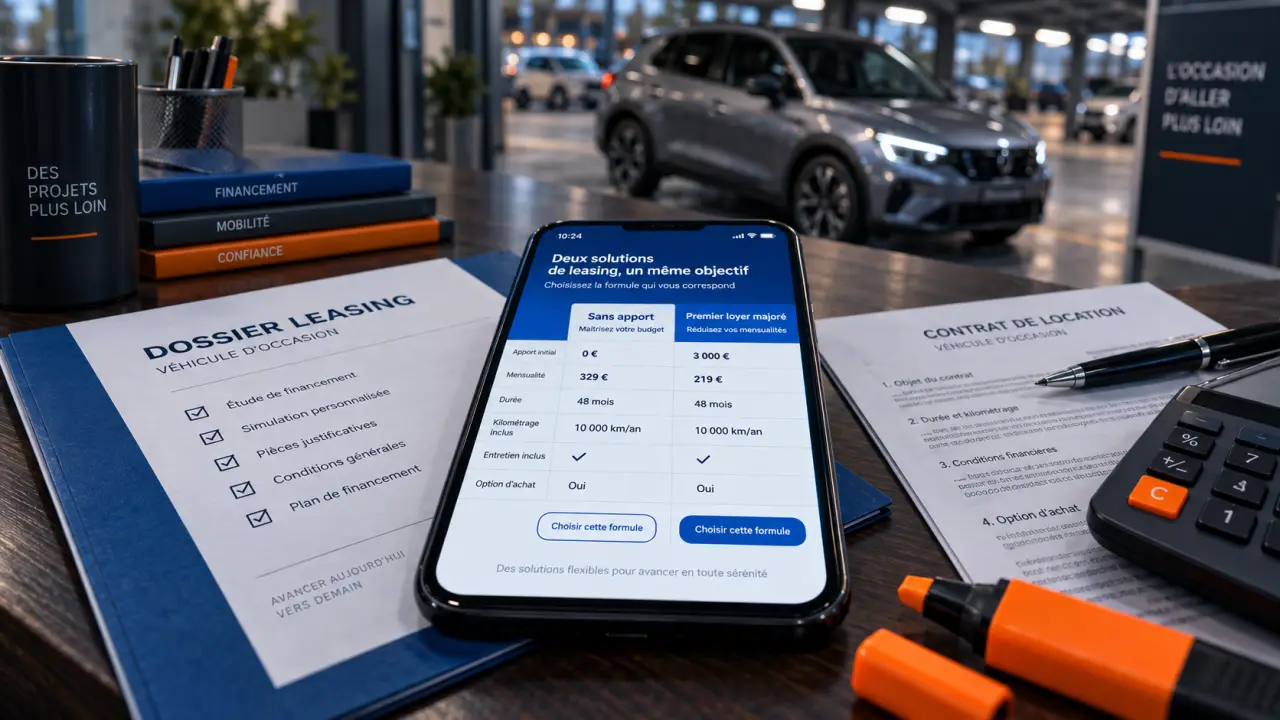
Oui, il est possible de financer une voiture d’occasion en leasing sans verser d’apport initial. Cette formule permet d’utiliser un véhicule récent en répartissant la dépense sur des loyers mensuels. Elle peut préserver votre épargne, à condition de vérifier ce que l’offre comprend et d’anticiper les conditions de fin de contrat.
Sans apport ne signifie pas sans frais au départ
Dans un leasing, l’apport est une somme versée à la signature pour réduire le montant financé et, par conséquent, les loyers. Une offre sans apport supprime ce versement initial, mais le financement porte alors sur une part plus importante du véhicule. Les mensualités sont donc généralement plus élevées. Le bénéfice concerne surtout l’épargne disponible au début du contrat, pas forcément le coût total de la voiture.
Apport, premier loyer majoré et dépôt de garantie : trois notions à distinguer
Le vocabulaire des offres peut prêter à confusion. Un premier loyer majoré est une première échéance plus élevée que les suivantes. Il joue souvent le rôle d’un apport. Une offre réellement sans apport doit donc être examinée avec attention si le premier loyer demandé est important. Le dépôt de garantie, lui, n’est pas un apport. Il peut être exigé pour sécuriser le contrat, et ses modalités de restitution dépendent des clauses signées.
Le budget automobile ne se limite pas au loyer affiché. Il faut aussi prévoir l’assurance, le carburant ou la recharge, les pneus, l’entretien éventuellement exclu et les frais possibles lors de la restitution. Comparer deux offres à mensualité égale sans regarder ces dépenses revient à comparer deux véhicules sur un seul critère. Le bon choix est celui dont les coûts annexes sont lisibles et compatibles avec votre marge mensuelle.
LOA ou LLD : choisir entre option d’achat et usage simple
Le leasing d’occasion sans apport existe principalement sous deux formes. La différence se joue surtout à la fin du contrat : souhaitez-vous pouvoir devenir propriétaire ou préférez-vous restituer la voiture sans vous occuper de sa revente ?
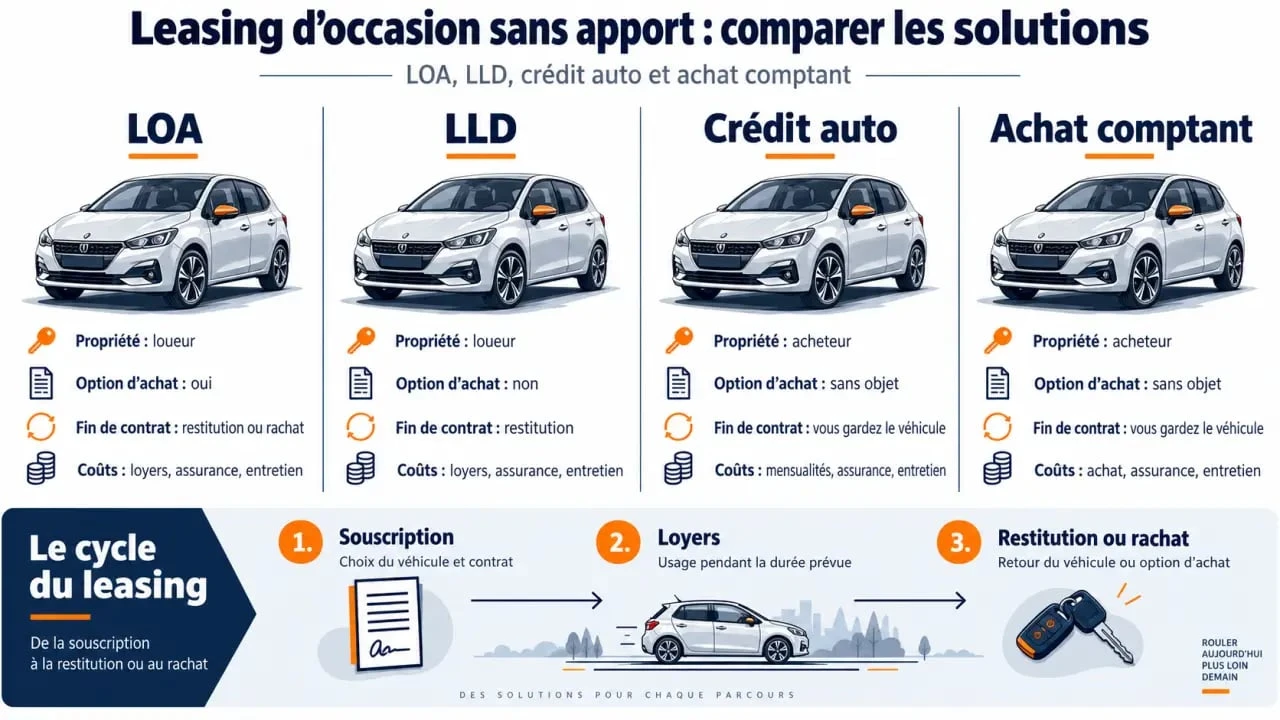
| Solution | Fin de contrat | Pour quel besoin ? |
|---|---|---|
| LOA, Location avec Option d’Achat | Restitution ou achat au prix prévu par l’option d’achat | Garder la possibilité de racheter le véhicule |
| LLD, Location Longue Durée | Restitution du véhicule, sans option d’achat | Financer l’usage et renouveler plus simplement |
| Crédit auto | Vous êtes propriétaire après l’acquisition | Conserver longtemps la voiture et la revendre vous-même |
| Achat comptant | Vous êtes propriétaire immédiatement | Éviter un financement avec une épargne suffisante |
La LOA d’occasion pour conserver une porte de sortie
En Location avec Option d’Achat, le bailleur reste propriétaire pendant la durée du contrat et la carte grise est à son nom. Vous utilisez le véhicule en échange de loyers définis à l’avance. À l’échéance, vous pouvez le restituer ou lever l’option d’achat en réglant la valeur de rachat prévue. Cette valeur dépend notamment du modèle, de la durée, du kilométrage prévu et de l’apport éventuel.
La LLD pour éviter la question de la revente
La Location Longue Durée convient davantage à l’automobiliste qui ne souhaite pas acheter la voiture. Le principe consiste à rendre le véhicule au terme prévu, puis à repartir éventuellement sur une autre location. Cette solution offre une visibilité sur l’usage et évite d’organiser une reprise, mais elle impose de respecter les conditions prévues pour le kilométrage et l’état du véhicule.
Ce qui fait varier le loyer et le coût réel du contrat
Une mensualité attractive ne suffit pas pour évaluer une offre. Sans apport, le loyer dépend du prix de la voiture d’occasion, de sa valeur résiduelle, de la durée choisie et du forfait kilométrique. Une durée plus longue peut réduire l’échéance mensuelle, mais elle prolonge l’engagement. Un kilométrage annuel réduit peut aussi faire baisser le loyer, avec un risque de dépassement si vos habitudes changent.
- Le véhicule : la marque, le modèle, l’âge, le kilométrage et la valeur estimée en fin de contrat influencent le financement.
- La durée : pour les particuliers, les contrats de LOA peuvent durer de 24 à 61 mois ; pour les professionnels, de 36 à 61 mois.
- Le kilométrage annuel : il est fixé au contrat, et un dépassement peut entraîner une facturation supplémentaire.
- Les services : l’entretien, l’assistance, la garantie mécanique ou l’assurance peuvent être inclus, proposés en option ou exclus.
- Les frais annexes : les frais de dossier, le premier loyer, le dépôt de garantie et le coût d’une éventuelle option d’achat doivent être vérifiés.
Pour comparer les offres, additionnez toutes les échéances, les versements initiaux éventuels, les services obligatoires et la valeur de rachat si vous envisagez de garder la voiture. Vérifiez aussi les conséquences d’un changement de situation. Une sortie anticipée peut nécessiter le règlement d’une valeur intermédiaire, un rachat anticipé ou une cession du contrat acceptée par le bailleur.
Avant de signer : vérifiez le véhicule, le dossier et les garanties
Une voiture d’occasion en leasing doit être choisie avec la même attention qu’un véhicule acheté. Consultez son historique d’entretien, son kilométrage, son état général et la durée de la garantie. Certaines offres de voitures d’occasion prévoient une garantie minimale de 6 mois, mais son étendue doit être lue précisément. Une garantie mécanique ne couvre pas forcément les mêmes éléments qu’un contrat d’entretien.
Préparer une demande de financement crédible
L’absence d’apport ne dispense pas d’une étude de solvabilité. Le financeur évalue votre capacité à payer le loyer pendant toute la durée du contrat. Préparez les justificatifs d’identité, de domicile, de revenus et de situation bancaire demandés. Un budget réaliste, qui inclut l’assurance et les dépenses d’usage, rend votre projet plus cohérent et vous aide à mesurer l’effort mensuel réel.
Ne pas sous-estimer la restitution
La restitution peut donner lieu à une expertise. L’usure normale se distingue des dégradations, mais des rayures importantes, des éléments manquants, des pneus usés ou un entretien non réalisé peuvent entraîner des frais de remise en état. Conservez les factures, respectez les révisions et faites contrôler le véhicule avant le rendez-vous final. Si vous prévoyez de le racheter en LOA, vérifiez que la valeur de rachat reste cohérente avec son état et votre usage.
Simuler son leasing d’occasion sans apport avec les bons réglages
Une simulation utile ne consiste pas à rechercher uniquement la mensualité la plus basse. Commencez par choisir un véhicule adapté à votre usage réel : citadine pour les trajets urbains, familiale pour les déplacements réguliers, SUV ou utilitaire si le volume et la polyvalence sont nécessaires. Réglez ensuite la durée et le kilométrage à partir de vos habitudes, plutôt qu’à partir d’une estimation trop optimiste.
- Sélectionnez une voiture d’occasion dont le prix et l’état correspondent à votre besoin.
- Testez un apport nul, puis comparez avec un premier versement raisonnable si vous en envisagez un.
- Faites varier la durée et le kilométrage annuel pour observer leur effet sur le loyer.
- Identifiez précisément les garanties, l’entretien et l’assistance inclus.
- Lisez les conditions de restitution, de rachat et de sortie anticipée avant toute demande.
Un leasing sans apport est pertinent si votre priorité est de conserver votre épargne tout en accédant à une voiture d’occasion fiable. La LOA laisse la possibilité de racheter le véhicule ; la LLD privilégie l’usage et le renouvellement. Dans les deux cas, une offre transparente sur le coût global et les conditions de fin de contrat vaut mieux qu’un loyer affiché à un niveau séduisant, mais difficile à interpréter.
- Leasing d’une voiture d’occasion sans apport : loyers, contrat et fin de location - 1 octobre 2026
- Les frais d’entretien auto sont déductibles, mais le barème les inclut déjà - 30 septembre 2026
- Renouveler une carte conducteur : respectez les 3 mois avant l’échéance - 29 septembre 2026
Articles qui pourraient vous intéresser :
 Marque de voiture en w : liste complète, histoire et modèles emblématiques
 Pneus Goodride : le 10ème manufacturier mondial est-il une alternative fiable aux marques premium ?
 Rétractation achat véhicule : vos droits réels selon le mode de transaction
 Comparateur voiture hybride : 3 technologies et 4 critères pour choisir la vôtre