Simulation de crédit auto gratuite : une petite mensualité peut cacher un crédit coûteux
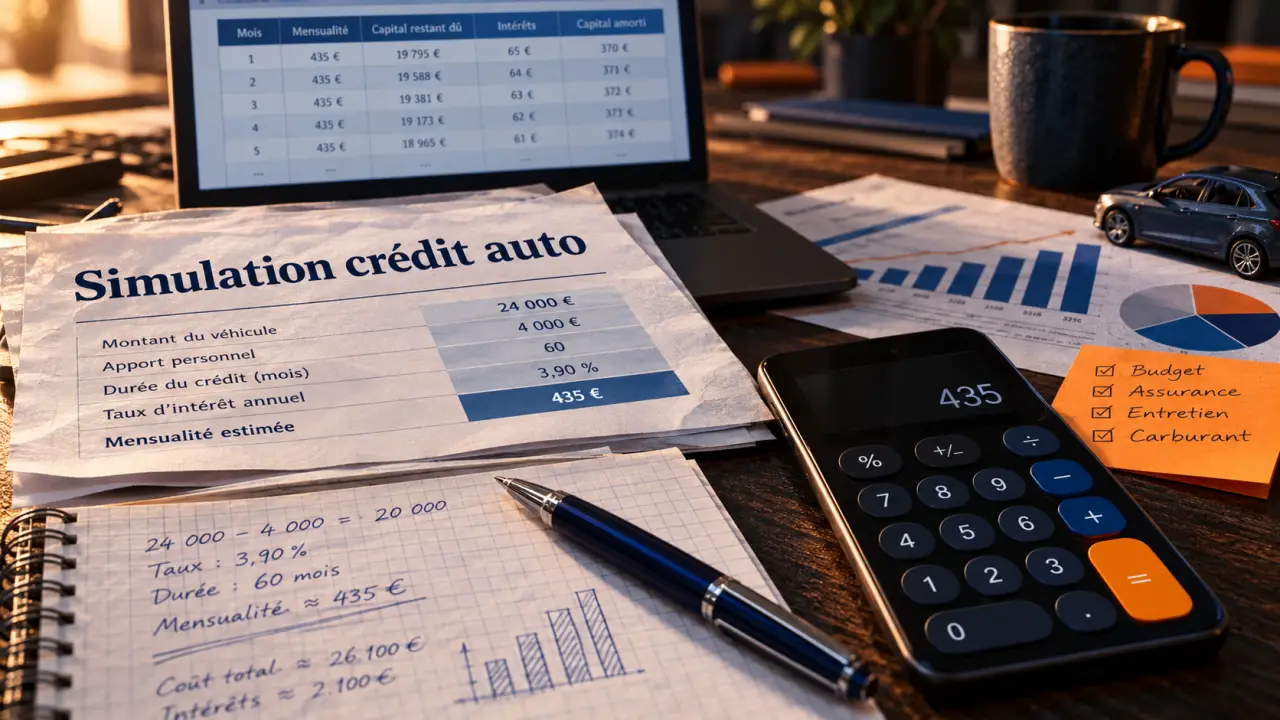
Pour estimer votre crédit auto gratuitement, renseignez le montant à emprunter, la durée de remboursement et le taux dans une calculette en ligne. Vous obtenez une mensualité indicative, à examiner avec le montant total dû et le coût de l’assurance éventuelle. Le bon résultat n’est pas simplement la mensualité la plus basse : c’est un financement compatible avec votre budget, sans coût excessif ni remboursement inutilement long.
Préparer une simulation gratuite avec les bons paramètres
Une simulation de crédit auto peut être réalisée sur le site d’une banque ou d’un intermédiaire. Le Crédit Agricole annonce notamment une simulation gratuite et sans engagement ; Empruntis propose également une calculette gratuite. La gratuité concerne le calcul, pas le crédit lui-même : un prêt peut comporter des intérêts, des frais et une assurance.
Cette page ne comporte pas de module interactif. Pour obtenir votre estimation, utilisez une calculette en vérifiant les informations demandées et les hypothèses affichées. Une simple estimation ne doit pas être confondue avec une demande de financement.
Montant, durée et taux : les trois données essentielles
Commencez par le montant réellement nécessaire, et non automatiquement par le prix de la voiture. Déduisez votre apport et une éventuelle reprise, puis identifiez les dépenses que vous souhaitez financer. Pour un véhicule neuf comme d’occasion, conservez une réserve pour les frais qui resteront à votre charge.
- Le projet : achat d’une voiture neuve ou d’occasion, selon les choix proposés.
- Le capital emprunté : la somme demandée après déduction de l’apport.
- La durée : le nombre de mensualités envisagé.
- Le taux : le TAEG ou le taux débiteur, selon le champ indiqué.
Ne saisissez pas indifféremment un TAEG dans un champ prévu pour un taux débiteur. Ces deux indicateurs ne recouvrent pas les mêmes éléments. Si vous ne connaissez pas encore votre taux, utilisez celui proposé par l’outil comme une hypothèse, jamais comme une condition acquise.
Lire les résultats au-delà de la mensualité
Une calculette peut afficher la mensualité, le taux, le montant total dû et les intérêts. Certains outils présentent aussi un coût mensuel d’assurance facultative. Vérifiez systématiquement si la mensualité annoncée inclut cette assurance et si les frais sont intégrés au calcul.
Le TAEG permet une comparaison plus large que le taux débiteur
Le taux débiteur sert au calcul des intérêts sur le capital restant dû. Le taux annuel effectif global, ou TAEG, exprime plus largement le coût du crédit : il comprend les intérêts et les frais imposés pour obtenir le financement aux conditions annoncées, notamment les frais de dossier et l’assurance lorsqu’elle est obligatoire.
Une assurance facultative est généralement présentée séparément. Même lorsqu’elle n’entre pas dans le TAEG, elle augmente votre dépense réelle si vous la souscrivez. Comparez donc aussi les mensualités assurance comprise, les garanties et le coût total de cette protection sur la durée du prêt.
Un exemple chiffré à replacer dans sa date
Dans une simulation Empruntis datée du 01/09/2025, un emprunt de 20 000 € sur 60 mois est présenté avec un TAEG fixe de 5,60 % et un taux débiteur fixe de 5,46 %. La mensualité affichée est de 381 €, pour un montant total dû de 22 899 € et 2 899 € d’intérêts. L’assurance facultative est annoncée à partir de 10 € par mois. Il s’agit d’un exemple historique, pas d’un taux actuel ni d’une offre personnalisée.
Les mensualités affichées à l’euro peuvent être arrondies : leur multiplication ne restitue donc pas nécessairement le montant total dû exact. Pour comparer deux propositions, privilégiez les totaux détaillés et l’échéancier plutôt qu’un calcul fondé sur une mensualité arrondie.
Tester plusieurs scénarios sans sacrifier son budget
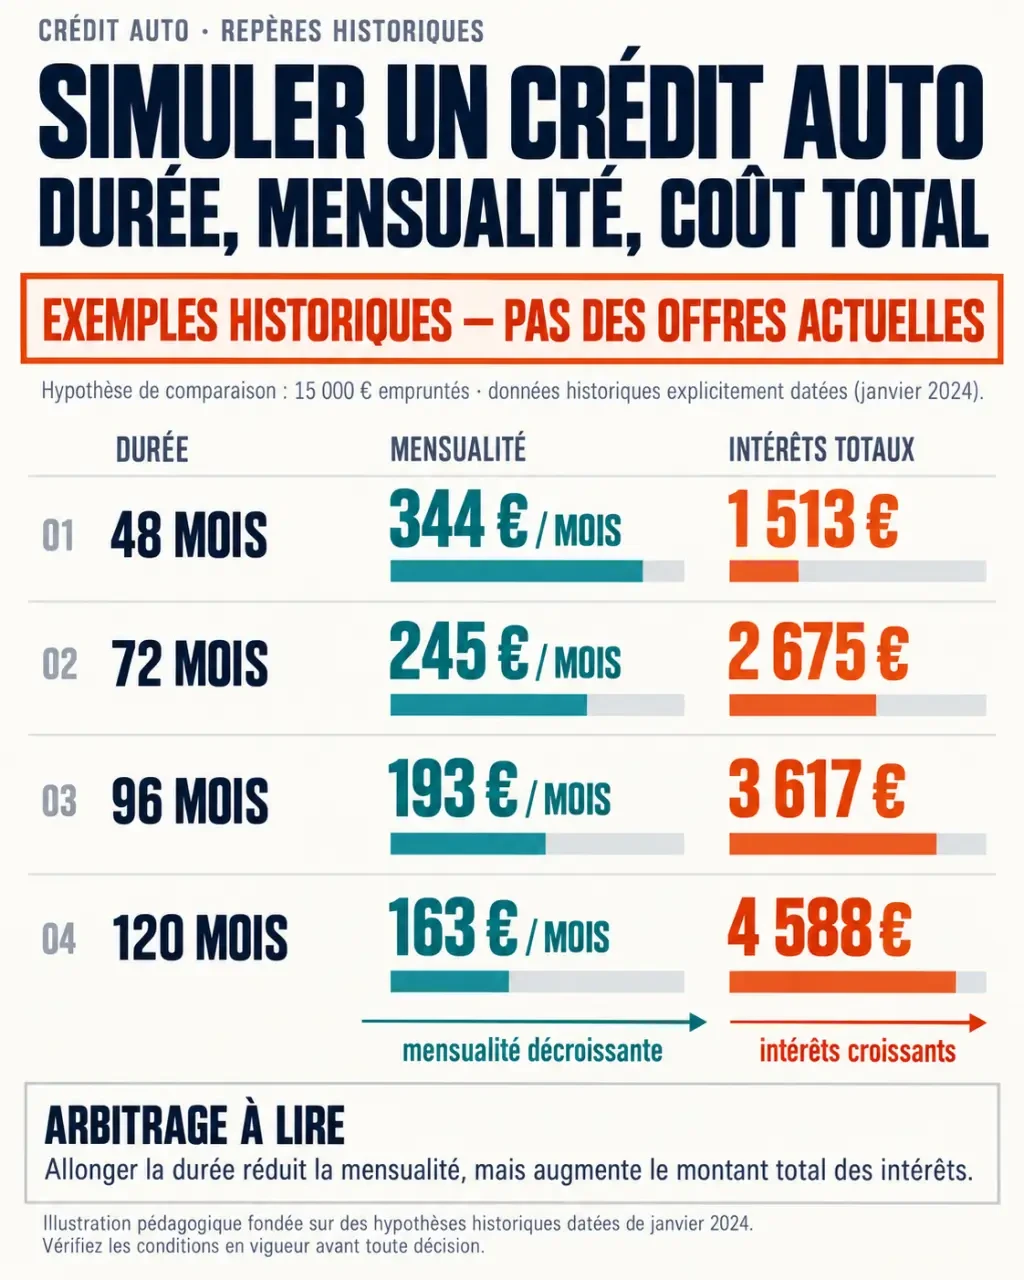
À montant et taux identiques, allonger la durée réduit généralement la mensualité, mais augmente les intérêts cumulés. Dans les offres réelles, le taux peut aussi changer selon la durée : une comparaison doit donc porter sur l’ensemble des paramètres, et non sur un seul chiffre.
Les exemples historiques d’Empruntis illustrent cet arbitrage pour 15 000 € empruntés. Ces hypothèses ne constituent pas des conditions actuellement proposées.
| Durée | TAEG | Mensualité affichée | Montant total dû | Intérêts |
|---|---|---|---|---|
| 48 mois | 4,90 % | 344 € | 16 513 € | 1 513 € |
| 72 mois | 5,70 % | 245 € | 17 675 € | 2 675 € |
| 96 mois | 5,70 % | 193 € | 18 617 € | 3 617 € |
| 120 mois | 5,70 % | 163 € | 19 588 € | 4 588 € |
Ne faites pas entrer votre budget dans le moule d’une mensualité publicitaire. Partez plutôt de l’enveloppe automobile complète : remboursement, assurance du véhicule, carburant ou recharge, entretien et stationnement. La mensualité de crédit doit tenir dans l’espace restant, avec une marge pour les imprévus. Cette méthode évite qu’un financement apparemment accessible absorbe l’argent nécessaire pour utiliser la voiture.
Testez ensuite trois variantes : une durée plus courte, un véhicule moins cher et un apport différent. Réduire le capital peut être préférable à prolonger fortement le remboursement. À l’inverse, mobiliser toute votre épargne pour diminuer les intérêts peut vous laisser sans réserve : l’arbitrage doit préserver votre équilibre financier.
Comparer les financements avant de déposer une demande
Pour comparer plusieurs prêteurs, retenez autant que possible le même montant et la même durée. Examinez le TAEG, le montant total dû, les frais et l’assurance sur une base identique. Une simulation avantageuse ne garantit ni l’acceptation du dossier ni le maintien du taux après étude.
Crédit auto, prêt personnel et location ne financent pas le même usage
Le crédit auto affecté est lié à l’achat d’un véhicule déterminé. Le prêt personnel est un crédit non affecté : l’utilisation des fonds n’est pas liée contractuellement à cet achat précis. Cette distinction compte au-delà du taux ; vérifiez les justificatifs et les conditions de chaque contrat.
La location avec option d’achat, ou LOA, permet d’acheter le véhicule selon les conditions prévues au contrat. La location longue durée, ou LLD, prévoit sa restitution. Pour comparer une location avec un crédit, additionnez le premier loyer éventuel, les loyers suivants, les frais possibles et, si vous souhaitez devenir propriétaire, le prix de l’option d’achat. Vérifiez aussi le kilométrage autorisé et les conditions de restitution.
Passer de l’estimation à une proposition étudiée
Le prêteur examine notamment vos revenus, votre situation professionnelle, vos charges et vos crédits en cours. Les personnes à charge, le logement et l’apport peuvent également éclairer l’évaluation du dossier. Aucun résultat de calculette ne remplace cette analyse.
Avant de transmettre vos coordonnées ou des justificatifs, vérifiez l’identité de l’organisme, l’usage annoncé des données et les éventuelles sollicitations commerciales. Conservez ensuite votre scénario de référence pour le confronter à la proposition reçue : montant, durée, mensualité, TAEG et coût total doivent rester lisibles et cohérents.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager, en tenant compte de toutes les dépenses liées à votre future voiture.
- Simulation de crédit auto gratuite : une petite mensualité peut cacher un crédit coûteux - 1 novembre 2026
- Borne de recharge ENGIE Vianeo : 20 minutes d’arrêt, à condition de bien préparer sa charge - 31 octobre 2026
- Borne de recharge Atlante : trouver, brancher, payer sans mauvaise surprise - 30 octobre 2026