Tarif assurance flotte automobile professionnelle : le prix par véhicule ne dit pas tout
Le tarif d’une assurance flotte automobile professionnelle peut aller de 350 à 1 200 € par véhicule et par an selon les repères publiés par C2A, tandis que d’autres estimations atteignent 80 à 200 € par mois. Cet écart reflète des périmètres différents : garanties, activités, véhicules et franchises. Pour établir un budget crédible, il faut donc comparer le coût total du parc à couverture équivalente, plutôt que retenir un prix moyen isolé.
Quels montants prévoir pour votre parc automobile ?
Les fourchettes ci-dessous constituent des repères indicatifs, pas des devis. Vérifiez toujours si les montants proposés comprennent les taxes, les frais de gestion et les éventuels frais de fractionnement mensuel.
Un premier budget selon le nombre de véhicules
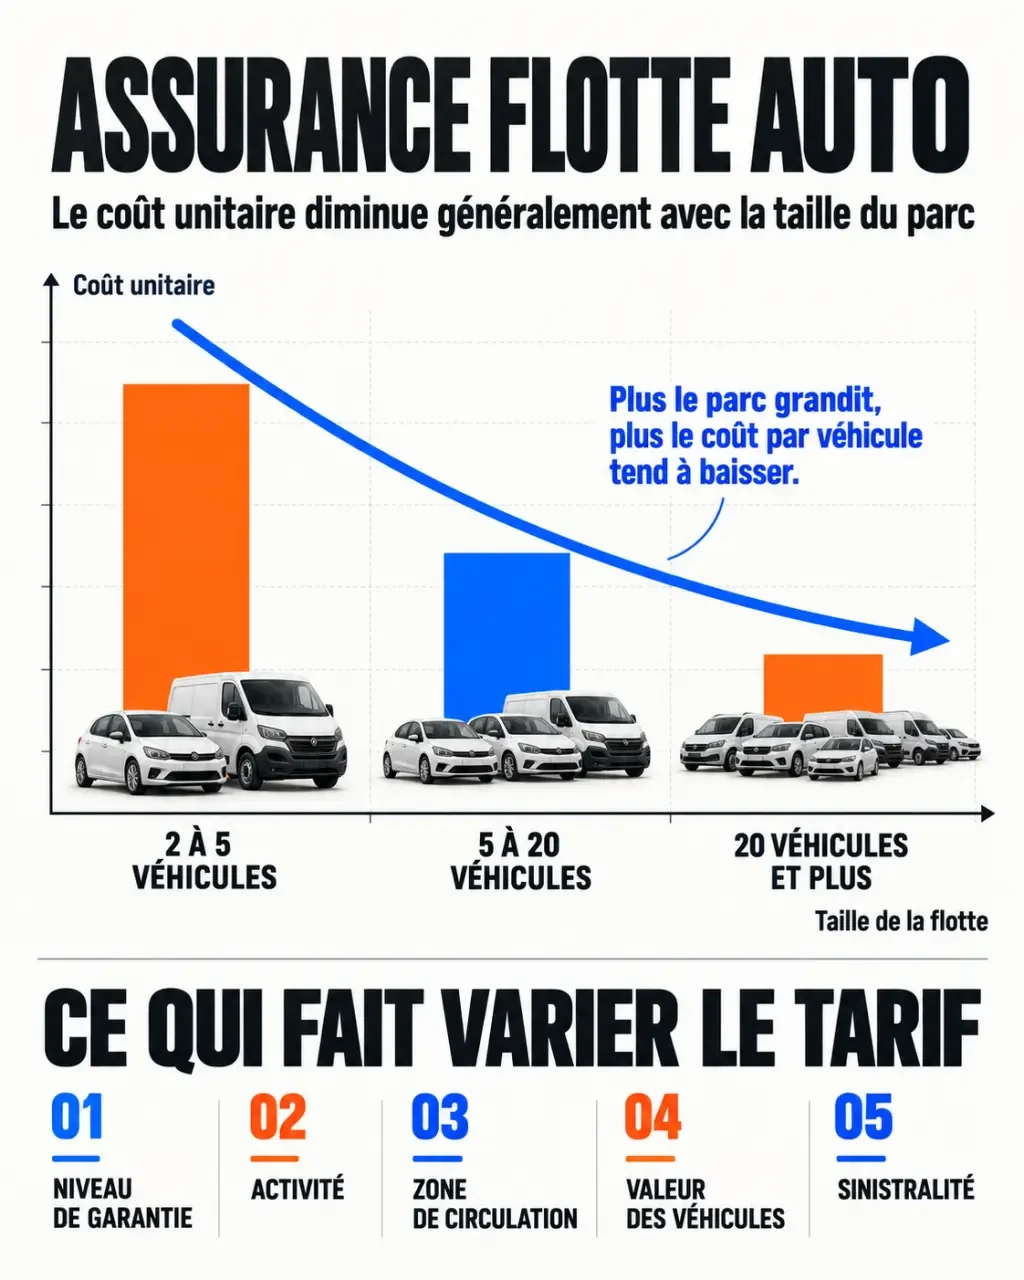
C2A présente les estimations annuelles suivantes selon la taille du parc. Elles permettent un premier cadrage, mais ne détaillent pas une couverture identique pour chaque entreprise.
| Taille du parc | Prix annuel par véhicule | Équivalent mensuel par véhicule |
|---|---|---|
| 2 à 5 véhicules | 600 à 1 200 € | 50 à 100 € |
| 5 à 20 véhicules | 450 à 900 € | 37,50 à 75 € |
| 20 véhicules et plus | 350 à 700 € | 29,17 à 58,33 € |
Les bornes se chevauchent : pour 5 ou 20 véhicules, seul un devis précise la tranche retenue. Le coût unitaire tend à diminuer avec la taille du parc, mais une flotte plus grande et fortement sinistrée peut rester plus chère à assurer.
Des repères plus élevés selon les garanties
Pour des flottes de 4 à 30 véhicules, d’autres estimations tarifaires distinguent les formules suivantes. Ces grilles ne sont pas directement interchangeables avec celles de C2A : elles ne décrivent pas nécessairement les mêmes risques.
| Formule | Par véhicule et par mois | Par véhicule et par an |
|---|---|---|
| Tiers simple | 80 à 120 € | 960 à 1 440 € |
| Tiers étendu | 120 à 160 € | 1 440 à 1 920 € |
| Intermédiaire | 140 à 180 € | 1 680 à 2 160 € |
| Tous risques | 160 à 220 € | 1 920 à 2 640 € |
À titre de scénario budgétaire, 10 véhicules facturés 150 € chacun par mois représentent 1 500 € mensuels, soit 18 000 € annuels. Ce calcul illustre la méthode, sans préjuger du tarif réellement proposé.
Choisir les garanties selon le coût d’une immobilisation
La responsabilité civile automobile obligatoire couvre les dommages causés aux tiers dans les conditions du contrat. Elle ne rembourse pas, à elle seule, les dégâts subis par votre véhicule responsable d’un accident. Le tiers simple est donc généralement la formule la moins chère, mais aussi la moins protectrice pour votre matériel roulant.
- Tiers étendu : ajoute généralement des garanties telles que le vol, l’incendie ou le bris de glace.
- Intermédiaire : appellation commerciale dont le contenu varie ; elle peut recouper le tiers étendu ou intégrer des protections supplémentaires.
- Tous risques : comprend habituellement les dommages tous accidents, sous réserve des exclusions et franchises.
Un véhicule de 8 ans ou plus mérite un arbitrage entre sa valeur indemnisable et le surcoût du tous risques. À l’inverse, pour un utilitaire récent ou financé en LLD, vérifiez les exigences du financeur et les garanties concernant la perte financière.
Pensez aussi au contrat comme à un joint d’étanchéité entre deux engagements : celui de l’assureur et celui du prestataire d’assistance. Si le remorquage est couvert mais que le véhicule de remplacement ne permet pas de transporter votre outillage, la continuité d’activité reste rompue. Contrôlez la catégorie du véhicule prêté, sa durée de mise à disposition et le délai d’intervention, pas seulement la présence d’une ligne « assistance ».
La protection du conducteur, l’assistance 0 km et les marchandises transportées doivent être examinées séparément. Une assurance automobile ne couvre pas automatiquement le contenu d’un fourgon, ni les pertes dues à l’arrêt d’une tournée frigorifique.
Les facteurs qui font réellement varier la cotisation
L’assureur évalue un ensemble : valeur et réparabilité des véhicules, kilométrage, stationnement, zone de circulation, activité et profils des conducteurs. Une flotte de commerciaux n’a pas la même exposition qu’un parc de livraison multipliant les arrêts urbains.
Les majorations indicatives évoquées atteignent 15 à 30 % dans le BTP, 25 à 50 % pour la livraison et 30 à 60 % pour les taxis/VTC. Une implantation en Île-de-France ou dans une métropole peut également s’accompagner d’une majoration de 10 à 25 %. Ces écarts ne constituent ni un barème universel ni des pourcentages à additionner mécaniquement.
La sinistralité est généralement examinée sur les 3 dernières années, parfois sur 3 à 5 ans. Le nombre de dossiers compte, mais aussi leur coût, leur fréquence et les responsabilités engagées. En contrat flotte, la tarification repose souvent sur les résultats globaux du parc : ne supposez pas qu’un bonus-malus individuel sera simplement transposé.
Déclarez les jeunes conducteurs, les utilisateurs occasionnels et les usages particuliers. Pour les véhicules électriques, frigorifiques ou aménagés, précisez les équipements et leur valeur. Une déclaration incomplète peut surtout créer un problème de couverture, au-delà du prix affiché.
Contrat flotte ou assurances individuelles : comparer le coût complet
L’accès à un contrat flotte commence habituellement autour de 3 véhicules, avec des seuils de 2 à 5 selon les assureurs. MMA distingue notamment les entreprises de moins de 5 véhicules des flottes d’au moins 5 véhicules. Au-delà de 50 véhicules, une négociation sur mesure devient particulièrement pertinente.
Le regroupement simplifie les échéances, les mouvements de véhicules et la gestion des sinistres. Une économie de 15 à 25 % est annoncée dans certains comparatifs, sans être garantie. Les exemples évoquent 16 000 à 22 000 € annuels pour 10 contrats individuels, contre 13 000 à 17 000 € en flotte équivalente : il faut cependant rapprocher les offres exactes, pas soustraire arbitrairement les extrêmes.
Demandez le montant annuel taxes comprises, puis ajoutez les frais éventuels. Des frais d’avenant de 30 à 50 € peuvent peser sur un parc qui change souvent. Vérifiez aussi les règles d’ajout et de retrait, les plafonds d’indemnisation, les franchises par garantie et les conditions de renouvellement.
Le bon indicateur est le coût annuel total supporté par l’entreprise : cotisation, frais, franchises probables et immobilisations non couvertes. Une prime basse peut masquer un reste à charge élevé.
Obtenir un devis négociable sans sacrifier la protection
Préparez le même dossier pour chaque assureur ou courtier afin d’obtenir des propositions comparables :
- Nombre de véhicules et liste détaillée : modèle, ancienneté, valeur, énergie et financement.
- Activité exacte, usages, kilométrages et zones de circulation.
- Composition du parc et équipements professionnels.
- Historique de sinistralité sur 3 à 5 ans.
- Code postal, conditions de stationnement et profils des conducteurs.
- Garanties souhaitées, plafonds et franchises acceptables.
Demandez ensuite deux variantes de franchise. Passer de 300 à 1 000 € peut, selon les propositions, réduire la prime de 10 à 15 %, mais augmente de 700 € le reste à charge pour chaque sinistre concerné. Comparez cette exposition supplémentaire à l’économie annuelle obtenue.
Enfin, documentez la prévention : formation, analyse des accidents, entretien et télématique embarquée, dans le respect des règles applicables aux données des salariés. Présentez ces actions au renouvellement et mettez les offres en concurrence tous les 1 à 2 ans. Demandez un devis détaillé à garanties constantes : c’est la meilleure base pour négocier un tarif durablement adapté à votre flotte.
- Tarif assurance flotte automobile professionnelle : le prix par véhicule ne dit pas tout - 26 octobre 2026
- Optimisation de flotte automobile : réduire le TCO sans fragiliser les déplacements - 25 octobre 2026
- Borne de recharge OZECAR : trouver une place, payer sans badge et vérifier le tarif - 24 octobre 2026
Articles qui pourraient vous intéresser :
 Prix remplacement pare-brise sans assurance : combien prévoir vraiment
 Voiture hybride : faut-il vraiment viser l’autonomie électrique pour rentabiliser son achat ?
 Quelle voiture hybride choisir en 2025 ? Le guide pour comparer HEV, PHEV et micro-hybride
 Prix CarVertical : 20 € le rapport et 3 astuces pour payer moins cher