Crédit auto à taux 0 Volkswagen en 2026 : vérifiez le coût total avant de signer
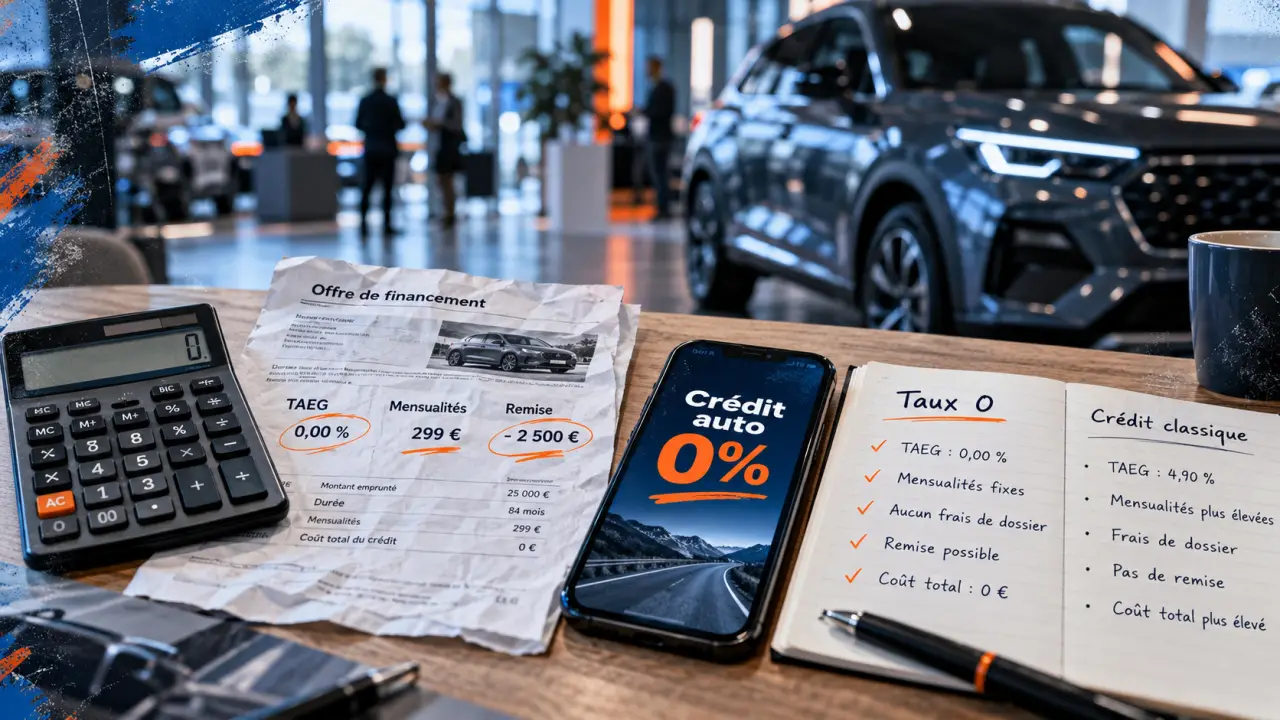
Un crédit auto à taux 0 chez Volkswagen peut réduire le coût des intérêts, mais il ne s’applique pas automatiquement à toute la gamme ni pendant toute l’année 2026. Pour savoir si l’offre est réellement intéressante, vérifiez l’opération en cours, le véhicule éligible et le prix final négocié. Un taux affiché à 0 % ne dispense ni de l’étude du dossier ni de la comparaison avec une remise associée à un financement classique.
En 2026, le taux zéro Volkswagen se vérifie offre par offre
Volkswagen peut proposer un crédit auto à taux zéro dans le cadre d’opérations commerciales ponctuelles. Ces campagnes concernent généralement des véhicules neufs, des modèles en stock, une fin de série ou une période de portes ouvertes. Le taux 0 ne doit donc pas être considéré comme une condition applicable à toute la gamme Volkswagen ou pendant toute l’année.
Les conditions commerciales varient selon le modèle, le niveau de finition, les volumes disponibles et la durée de l’opération. Consultez les offres du moment, le concessionnaire et Volkswagen Financial Services pour connaître les modalités applicables au moment de la commande. Une mention telle que « à partir de 0 % » demande une lecture attentive : elle peut correspondre à une durée précise, à un apport important ou à une configuration déterminée.
Un crédit affecté, pas une remise sur le véhicule
Dans le cadre d’un crédit auto classique affecté à l’achat, vous devenez propriétaire du véhicule dès sa livraison. Le financement est lié à la vente : si celle-ci n’aboutit pas, le crédit n’a pas lieu d’être. Avec un taux zéro, le capital emprunté est remboursé en mensualités constantes sans intérêts de crédit, à condition que le TAEG fixe indiqué au contrat soit bien de 0 % et qu’aucun frais obligatoire n’augmente le coût réel.
Le taux zéro est une modalité de financement, pas une baisse du prix TTC. Une Volkswagen vendue au prix catalogue avec un financement à 0 % peut coûter plus cher qu’un véhicule identique bénéficiant d’une remise immédiate et d’un crédit classique. Le prix de vente et le coût du financement doivent donc être étudiés ensemble.
Les modèles et les conditions qui peuvent limiter l’accès à l’offre
Aucun modèle Volkswagen ne peut être considéré comme éligible à un crédit auto à taux 0 en 2026 sans offre écrite. Les campagnes peuvent viser un véhicule neuf en stock, une motorisation spécifique ou une série dont le constructeur souhaite accélérer les livraisons. À l’inverse, une nouveauté très demandée ou une configuration à commander peut être exclue.
La disponibilité du véhicule compte autant que la campagne commerciale. Une offre annoncée sur une finition précise peut ne pas s’appliquer à une autre version, même si les deux modèles appartiennent à la même gamme. Demandez donc un devis portant sur le véhicule exact que vous souhaitez acheter.
Apport, durée et acceptation du dossier
Une offre promotionnelle peut imposer un apport personnel. Dans les financements automobiles, un apport de 10 à 20 % est fréquemment demandé ou recommandé pour réduire la somme financée. L’absence d’apport n’empêche pas nécessairement l’obtention d’un crédit, mais elle augmente les mensualités et peut rendre certaines conditions promotionnelles inaccessibles.
La durée joue aussi un rôle important. Les crédits auto peuvent être modulés sur 12 à 60 mois, tandis qu’une opération à taux 0 se concentre souvent sur une période plus courte, par exemple 12 à 36 mois. Plus l’échéance est courte, plus le remboursement mensuel est élevé. Avant de signer, vérifiez que la mensualité reste compatible avec le budget du foyer, après prise en compte des autres crédits et des charges fixes.
Les documents et les exclusions à demander par écrit
Le prêteur évalue la capacité de remboursement et demande habituellement des justificatifs d’identité, de domicile, de revenus, de situation bancaire et parfois un bon de commande. L’acceptation n’est jamais automatique, même lorsqu’une publicité met en avant le taux 0. Demandez aussi si l’offre est réservée aux particuliers, si elle exclut certains véhicules, si elle dépend d’une date de livraison ou si elle prend fin lorsque les stocks sont épuisés.
Une autre précaution consiste à distinguer ce qui est imposé de ce qui est proposé. L’assurance emprunteur, la garantie, l’entretien ou les services complémentaires peuvent être utiles, mais ils ne doivent pas être confondus avec le crédit lui-même. Leur caractère facultatif, leur montant et leur incidence sur le coût global doivent apparaître clairement dans le dossier.
Le vrai calcul : comparez le coût total, pas seulement le taux facial
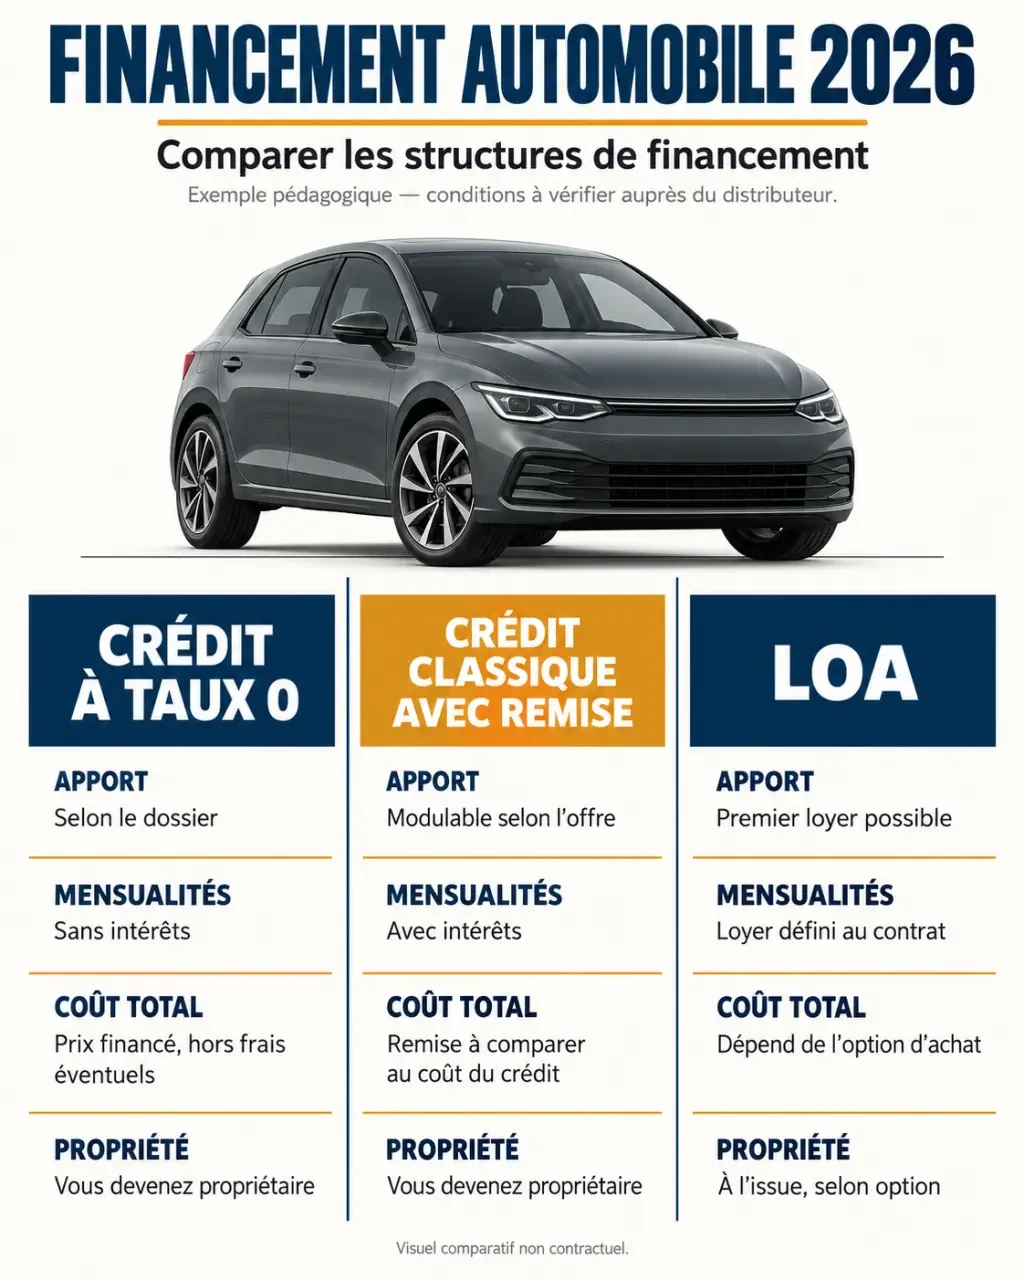
Le bon réflexe consiste à mettre en concurrence deux propositions portant sur la même voiture, avec le même apport et une durée comparable. Relevez le prix comptant, la remise, le montant financé, les échéances, le TAEG, l’assurance, les frais éventuels et le total à payer. Le taux nominal attire l’attention, mais le coût total détermine l’intérêt réel de l’opération.
| Solution | Propriété du véhicule | Point fort | Point de vigilance |
|---|---|---|---|
| Crédit à taux 0 | Immédiate | Pas d’intérêts de crédit si le TAEG est bien nul | Remise parfois plus faible, apport et durée souvent encadrés |
| Crédit classique | Immédiate | Peut se combiner avec une remise commerciale plus importante | Intérêts et assurance éventuelle augmentent le coût total |
| LOA | Seulement en cas de levée d’option | Mensualité souvent ajustée à l’usage et à la valeur résiduelle | Option d’achat, kilométrage et frais de restitution à examiner |
| LLD | Non | Budget d’usage prévisible, parfois avec services | Pas de revente à terme et cadre kilométrique contractuel |
Imaginez deux devis pour une même Volkswagen. Le premier affiche 0 %, mais ne prévoit aucune baisse de prix. Le second accorde une remise, puis applique un crédit rémunéré. Pour les comparer, soustrayez la remise et additionnez toutes les mensualités, l’apport, l’assurance et les frais. Si le total du second devis est inférieur, il est économiquement préférable malgré la présence d’intérêts.
Le financement automobile regroupe plusieurs paramètres : prix de vente, durée, assurance, reprise de l’ancien véhicule et services d’entretien. Isoler le taux donne une vision incomplète. Une reprise mieux valorisée ou une remise obtenue sur le véhicule peut peser davantage que quelques dixièmes de taux. De même, une mensualité très basse peut simplement reporter une partie du coût sur une option finale ou sur une durée plus longue.
Crédit, LOA, LLD ou comptant : choisissez selon votre projet de mobilité
Le crédit auto à taux zéro convient surtout à l’acheteur qui souhaite conserver sa Volkswagen plusieurs années et en devenir immédiatement propriétaire. Il peut être adapté lorsque le devis est transparent, que la mensualité reste supportable et que le financement demeure compétitif après comparaison avec les remises disponibles.
La LOA répond à une logique différente. Vous louez le véhicule pendant une durée définie et pouvez, selon le contrat, l’acquérir en réglant l’option d’achat finale. Cette formule peut intéresser les conducteurs qui envisagent de changer régulièrement de voiture. Le kilométrage prévu, l’état de restitution et le prix résiduel doivent toutefois correspondre à l’usage réel.
La LLD privilégie l’usage plutôt que la propriété. Elle peut intégrer des services, comme l’entretien, et faciliter la prévision du budget automobile. L’achat comptant évite tout coût de financement et laisse une plus grande liberté de négociation. Il faut toutefois conserver une épargne de sécurité suffisante plutôt que de mobiliser toute sa trésorerie.
La méthode à suivre avant de réserver une Volkswagen
- Identifiez le véhicule précis : modèle, motorisation, finition, véhicule en stock ou commande.
- Demandez un devis daté indiquant le prix TTC, l’apport, la durée, le nombre d’échéances et le montant de chaque mensualité.
- Contrôlez le TAEG et le montant total dû, sans vous limiter à la formule « taux 0 ».
- Obtenez une seconde proposition avec une remise et un crédit classique, ou avec une LOA si vous hésitez sur la propriété.
- Examinez les options : assurance emprunteur, entretien, garanties et conditions de remboursement anticipé.
- Validez les délais : une offre limitée peut exiger une signature et une livraison dans une période définie.
Le concessionnaire peut établir une simulation adaptée au véhicule, à votre apport et à la durée souhaitée. Avant de vous engager, conservez les deux ou trois devis comparés et relisez les conditions particulières. Cette démarche transforme un crédit auto à taux 0 Volkswagen en décision chiffrée, plutôt qu’en simple argument commercial.
- Crédit auto à taux 0 Volkswagen en 2026 : vérifiez le coût total avant de signer - 21 octobre 2026
- Le schéma électrique d’une borne de recharge repose sur un circuit dédié et un câble adapté - 20 octobre 2026
- Xiaomi Electric Scooter 5 : une bonne citadine, mais 26 km réels face aux 60 km annoncés - 19 octobre 2026