Comparatif assurance auto : le prix le plus bas n’est pas toujours le bon calcul
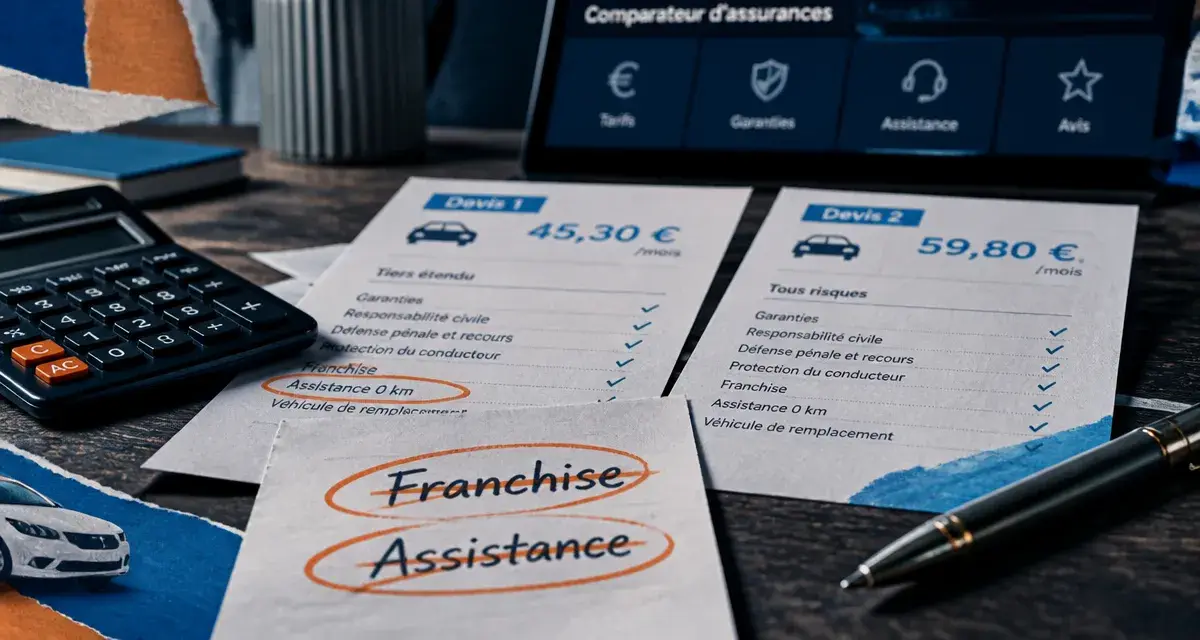
Face à un renouvellement qui grimpe ou à un premier contrat à souscrire, la tentation est grande de choisir l’offre la moins chère affichée par un comparateur. Le problème, c’est que deux devis à 40 € d’écart peuvent couvrir des risques totalement différents : une franchise qui double, une assistance qui ne démarre qu’à 50 kilomètres de chez vous, ou une garantie vol absente du contrat. Comparer une assurance auto suppose donc de regarder le prix, mais aussi ce qui se cache derrière : les garanties, les franchises, les exclusions et le profil qui détermine le tarif. C’est cet ensemble qu’il faut mettre côte à côte pour décider en connaissance de cause.
Le prix moyen d’une assurance auto : des repères, pas un tarif garanti
Les prix moyens communiqués par les comparateurs donnent une idée générale du marché, mais ils ne préjugent en rien du tarif qui vous sera proposé. Ils servent surtout à situer une offre reçue par rapport à une moyenne nationale.
Ce que disent les prix moyens observés
Selon les données publiées par LesFurets, le prix moyen d’une assurance auto est passé de 827 €/an en 2022 à 967 €/an en 2026, tandis que le tarif le plus avantageux relevé sur la même période évolue de 700 € à 751 €. Cette hausse progressive traduit une tendance de fond du marché, pas un effet ponctuel. De son côté, LeLynx.fr affiche un tarif moyen de 691 €/an et évoque une meilleure offre observée à 190 €/an, ce qui illustre l’écart considérable qui peut exister entre deux profils sur un même marché : âge, historique de sinistres, véhicule et lieu de résidence pèsent bien plus que le simple choix d’un assureur.
Pourquoi le prix d’appel diffère du tarif personnalisé
Le chiffre qui s’affiche en tête d’un comparateur est presque toujours un prix d’appel, calculé sur un profil type avantageux : conducteur expérimenté, véhicule courant, faible kilométrage, zone peu accidentogène. Votre devis réel sera recalculé à partir de vos propres données. C’est pourquoi il vaut mieux comparer plusieurs devis personnalisés plutôt que se fier au premier prix affiché, aussi séduisant soit-il.
Tiers, tiers plus, tous risques : ce que chaque formule couvre réellement
Le nom de la formule ne dit pas grand-chose tant qu’on n’a pas détaillé ce qu’elle inclut concrètement. Les trois niveaux principaux se distinguent par l’étendue de la couverture accordée au véhicule assuré, la responsabilité civile restant commune à tous.
La responsabilité civile, seule garantie obligatoire
Tout véhicule terrestre à moteur doit être couvert par une assurance responsabilité civile, qui prend en charge les dommages causés à autrui, par exemple un piéton, un autre véhicule ou un bien. Elle ne couvre en revanche aucun dommage subi par votre propre voiture. C’est le socle minimal, celui qu’on retrouve dans la formule au tiers.
Tiers plus : ce qu’on ajoute pour un budget mesuré
La formule tiers plus complète la responsabilité civile avec des garanties ciblées : vol, incendie, bris de glace le plus souvent. Elle convient à un véhicule dont la valeur ne justifie plus une couverture tous risques, mais qu’on souhaite protéger contre les sinistres les plus fréquents et les plus coûteux à réparer soi-même, comme un pare-brise fissuré.
Tous risques : jusqu’où va la couverture
La formule tous risques ajoute la garantie dommages tous accidents : votre véhicule est indemnisé même si vous êtes responsable du sinistre, ce qu’aucune des deux formules précédentes ne permet. Elle a du sens pour un véhicule récent ou dont la valeur vénale reste élevée, moins pour une voiture ancienne dont le coût de réparation dépasserait rapidement sa valeur de revente.
Ce qui fait vraiment varier le prix d’un contrat à l’autre
À garanties identiques, deux assureurs peuvent proposer des tarifs éloignés parce qu’ils pondèrent différemment les mêmes critères de risque.
Profil du conducteur et bonus-malus
Le coefficient de réduction-majoration, plus connu sous le nom de bonus-malus, ajuste la prime selon votre historique de sinistres responsables. Un conducteur sans accident voit sa cotisation baisser chaque année ; un sinistre responsable la fait grimper. C’est le facteur individuel qui pèse le plus lourd dans la durée.
Véhicule, usage et localisation
La puissance et la valeur du véhicule, le kilométrage annuel parcouru et la zone de stationnement influencent directement le tarif : une zone urbaine dense expose davantage au vol et au vandalisme qu’une zone rurale, ce qui se répercute sur la prime proposée.
Franchise : le levier qu’on oublie de négocier
La franchise est la part du sinistre qui reste à votre charge après indemnisation. Prenons un pare-brise à remplacer pour 500 € avec une franchise de 200 € : l’assureur rembourse 300 €, le reste étant supporté par l’assuré. Accepter une franchise plus élevée permet souvent de réduire la prime annuelle, à condition d’être capable d’absorber ce reste à charge le jour où un sinistre survient.
Trouver l’assurance adaptée à votre profil
Un même contrat n’a pas le même intérêt selon qu’on débute au volant, qu’on roule peu ou qu’on sort d’une résiliation. Adapter la formule à sa situation réelle évite de payer pour des garanties inutiles ou, à l’inverse, de manquer une protection nécessaire.
Jeune conducteur : vivre avec la surprime
Un conducteur titulaire du permis depuis moins de trois ans est généralement considéré comme jeune conducteur et peut se voir appliquer une surprime pouvant atteindre 100 % de la cotisation de référence. Cette majoration diminue progressivement à chaque année sans sinistre responsable, ce qui rend la conduite prudente d’autant plus rentable sur cette période.
Conducteur malussé ou résilié : les portes qui restent ouvertes
Un conducteur malussé, ayant accumulé plusieurs sinistres responsables, ou dont le précédent contrat a été résilié par l’assureur, ne se retrouve pas sans solution : certains assureurs se sont spécialisés sur ces profils considérés comme plus risqués, avec des tarifs logiquement plus élevés mais des garanties comparables à celles du marché standard.
Petit rouleur et véhicule électrique : des contrats pensés pour l’usage
Pour un usage limité à 5 000 ou 10 000 kilomètres par an, une assurance au kilomètre peut réduire sensiblement la facture par rapport à un contrat classique calibré sur un usage intensif. Pour un véhicule électrique, il vaut la peine de vérifier que l’assistance couvre bien les pannes liées à la batterie et à la recharge, un point encore inégalement traité selon les contrats. Pour un besoin ponctuel (prêt de véhicule, location, courte durée), l’assurance temporaire, généralement proposée de 1 à 90 jours, évite de s’engager sur un contrat annuel pour quelques semaines d’usage.
Comparer utilement et changer d’assureur sans complication
Une fois les devis en main, l’étape la plus utile consiste à les aligner sur une même grille plutôt que de s’arrêter au montant total.
Ce qu’il faut mettre côte à côte avant de signer
Placez systématiquement en parallèle le prix, le niveau de franchise, les exclusions, le plafond d’indemnisation et la portée réelle de l’assistance. Un contrat qui dépanne dès le domicile n’a pas la même valeur qu’un contrat qui n’intervient qu’à 50 kilomètres. C’est cette lecture croisée, et non le seul chiffre en bas de page, qui révèle si une offre moins chère l’est vraiment à service équivalent.
Résilier après un an : la loi Hamon simplifie la démarche
Passé un an de contrat, la loi Hamon permet de résilier son assurance auto à tout moment, sans frais ni justification, le nouvel assureur se chargeant lui-même des démarches auprès de l’ancien. Beaucoup de conducteurs laissent pourtant leur contrat se renouveler tacitement, faute d’avoir surveillé son évolution. Surveiller soi-même l’échéance de son contrat change beaucoup : repérer la date d’échéance, observer si la cotisation a grimpé sans changement de situation, et comparer un nouveau devis avant l’avis d’échéance plutôt qu’après. Ce simple contrôle annuel, fait au bon moment, pèse souvent davantage sur la facture qu’un arbitrage de dernière minute entre deux formules.
- Comparatif assurance auto : le prix le plus bas n’est pas toujours le bon calcul - 20 septembre 2026
- Casque non attaché à moto : l’oubli qui coûte 135 € et 3 points - 19 septembre 2026
- Assurance pro Banque Populaire : quatre protections pour sécuriser les points faibles de votre activité - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Extension de garantie pour voiture : guide complet pour faire le bon choix
 Indemnisation sur devis ou facture : comment obtenir le meilleur remboursement
 Trottinette électrique volée sans assurance : 3 réflexes immédiats pour agir et protéger vos droits
 Espace assuré Entoria : guide de connexion et solutions en cas d’accès bloqué