Après 65 ans, le TAEA ne suffit plus pour comparer une assurance de prêt immobilier
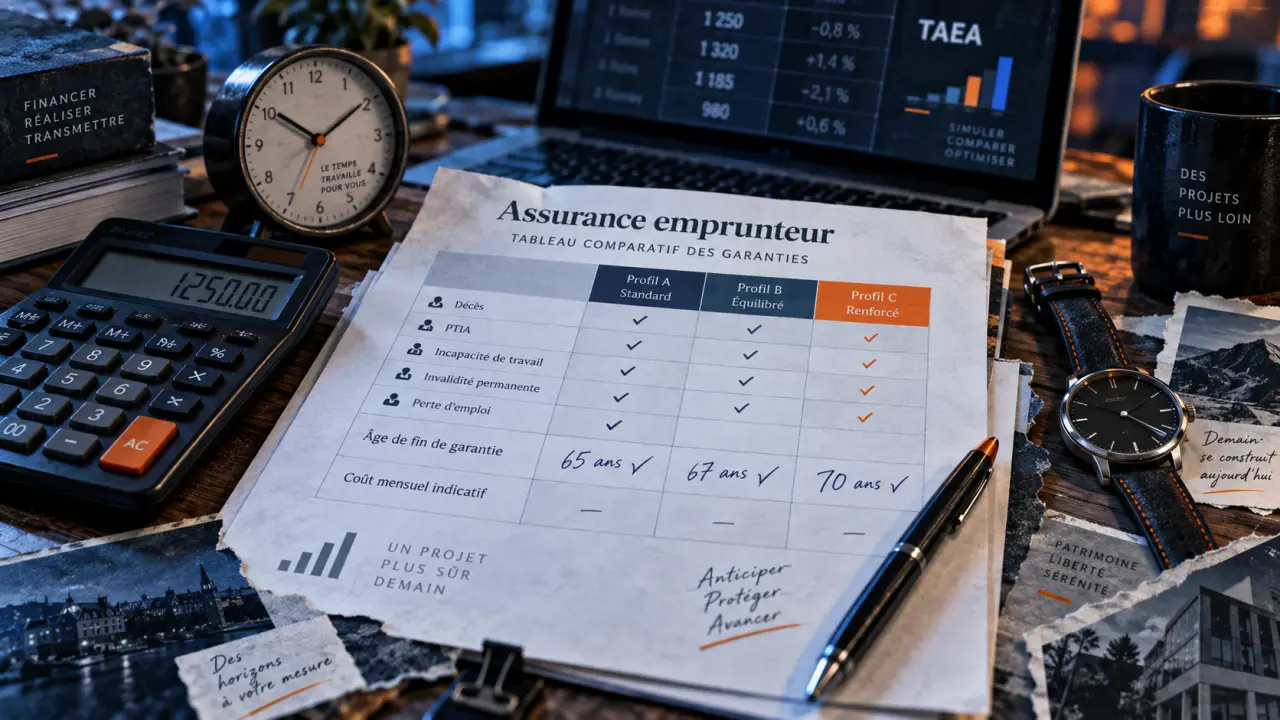
Après 60, 65 ou 70 ans, comparer une assurance emprunteur ne revient pas à retenir le taux le plus bas. La durée de couverture, l’âge de fin des garanties, l’évaluation de la santé et la protection du conjoint peuvent modifier fortement la valeur d’une offre. Un contrat moins cher, mais qui cesse de couvrir le décès avant la dernière échéance, peut donc devenir un mauvais choix.
Commencer le comparatif par la durée réellement assurable
L’assurance emprunteur n’est pas légalement obligatoire. En pratique, la banque l’exige presque toujours pour accorder un prêt immobilier. Elle sert à rembourser tout ou partie du capital restant dû, ou certaines mensualités selon la garantie, lorsqu’un événement grave survient. Pour un senior, le premier contrôle porte donc sur la cohérence entre l’âge de fin du prêt et l’âge jusqu’auquel chaque garantie reste active.
| Élément à comparer | Pourquoi il compte après 60 ans | Point de vigilance |
|---|---|---|
| Âge d’adhésion | Il fixe l’âge maximal auquel le contrat accepte une nouvelle souscription. | Ne pas le confondre avec l’âge de fin de couverture. |
| Garantie décès | Elle protège le co-emprunteur et les héritiers contre le capital restant dû. | Certains contrats couvrent le décès jusqu’à 90 ans, mais les limites varient fortement. |
| PTIA | Elle intervient en cas de perte totale et irréversible d’autonomie. | Son âge de cessation peut être inférieur à celui de la garantie décès. |
| IPT, IPP et ITT | Elles concernent l’invalidité ou l’arrêt de travail. | Elles deviennent souvent moins adaptées ou cessent au départ à la retraite. |
| Durée du crédit | Elle détermine l’encours à garantir jusqu’à la dernière mensualité. | Une durée de 10 à 15 ans est souvent envisagée chez les seniors, sans règle universelle. |
Un emprunteur de 68 ans qui rembourse son prêt sur 12 ans doit surtout vérifier que la garantie décès couvre toute cette période. À l’inverse, un départ à la retraite proche rend parfois secondaire une couverture ITT très étendue. Le contrat pertinent protège les risques encore réels à chaque étape du remboursement, plutôt que d’empiler des garanties peu utiles.
Banque ou délégation : comparer des protections équivalentes
Le contrat groupe proposé par la banque mutualise les profils et applique des conditions standardisées. La délégation d’assurance permet de choisir un contrat individuel auprès d’un assureur externe. Ce choix est possible si le nouveau contrat présente un niveau de garanties au moins équivalent à celui exigé par la banque. La loi Lagarde a ouvert cette possibilité lors de la souscription du prêt.
Ce que la délégation peut changer pour un senior
Une assurance individuelle peut mieux tenir compte de l’âge, du statut de retraité, de la durée souhaitée et de la quotité à couvrir. Les écarts de prix cités pour les profils seniors montrent l’intérêt d’une mise en concurrence : à 60 ans, un taux moyen bancaire de 0,38 % est comparé à 0,25 % en délégation, soit une économie moyenne de 34 %. À 65 ans, les taux mentionnés sont de 0,50 % et 0,32 %, soit 36 % d’écart. À 70 ans, ils atteignent 0,80 % et 0,55 %, soit 31 % d’écart.
Ces chiffres restent des repères et ne remplacent pas un devis personnalisé. Le capital, la durée, l’état de santé, le tabagisme, la quotité et les garanties retenues font varier la cotisation. Ils montrent toutefois pourquoi il est utile de ne pas accepter automatiquement la première proposition bancaire.
Le TAEA est utile, mais incomplet
Le TAEA, ou taux annuel effectif de l’assurance, mesure l’incidence de l’assurance sur le coût du crédit. Il doit être examiné avec le coût total, la cotisation mensuelle et son évolution. Certaines cotisations sont calculées sur le capital initial, d’autres sur le capital restant dû. Dans ce second cas, elles diminuent généralement à mesure que le prêt s’amortit. Deux TAEA proches peuvent donc cacher des échéanciers très différents.
Il faut aussi regarder comment la protection évolue pendant le remboursement. Au début du prêt, le capital restant dû est élevé et le besoin de sécuriser le foyer est important. Plus tard, l’encours baisse, mais une limite d’âge trop précoce peut laisser une dette sans couverture. Lire le tableau d’amortissement à côté du certificat d’assurance aide à repérer ce décalage, surtout lorsque le bien est acheté à deux.
Garanties : privilégier l’utile selon votre situation
La garantie décès est généralement le socle de l’assurance de prêt immobilier senior. Selon la quotité assurée, elle solde la part garantie du capital restant dû et évite que la dette ne pèse sur le co-emprunteur ou les héritiers. La PTIA complète cette protection lorsqu’une personne perd totalement et irréversiblement son autonomie.
- IPT : invalidité permanente totale ; elle peut être pertinente si vous exercez encore une activité professionnelle.
- IPP : invalidité permanente partielle ; ses conditions de déclenchement et son indemnisation doivent être étudiées avec attention.
- ITT : incapacité temporaire totale de travail ; elle couvre un arrêt de travail et perd souvent de son intérêt une fois retraité.
- Perte d’emploi : elle concerne les salariés et s’adapte généralement mal à une personne déjà à la retraite.
La quotité compte autant que la garantie choisie. Deux co-emprunteurs peuvent être assurés à 50 % chacun, ou à 100 % chacun si le budget du foyer doit rester intact après le décès de l’un d’eux. Une couverture à 200 % coûte davantage, mais elle peut solder intégralement le prêt au premier décès. Ce choix dépend des revenus du survivant, de l’épargne disponible, des enfants à protéger et du projet immobilier.
Santé, formalités et droits : ne pas s’auto-exclure
Après 60 ans, un questionnaire de santé, des examens complémentaires ou une surprime peuvent être demandés selon le prêt et le contrat. Une déclaration exacte reste indispensable : une omission peut compromettre l’indemnisation. Une surprime ne signifie pas automatiquement que l’assurance est impossible. Il faut la comparer avec les exclusions éventuelles et avec les propositions d’autres assureurs.
La loi Lemoine et le droit à l’oubli
Depuis le 1er juin 2022, la loi Lemoine supprime le questionnaire médical dans certains cas, notamment lorsque la part assurée des encours ne dépasse pas 200 000 euros et que le remboursement intervient avant le 60e anniversaire de l’emprunteur. Cette dispense concerne donc rarement un nouveau prêt souscrit après 60 ans. La loi permet aussi de résilier et de remplacer l’assurance emprunteur à tout moment, sous réserve de l’équivalence des garanties.
Le droit à l’oubli permet, sous conditions, de ne pas déclarer certains antécédents liés à un cancer ou à l’hépatite C cinq ans après la fin du protocole thérapeutique. En cas de risque aggravé de santé, la convention AERAS peut faciliter l’accès à l’assurance et au crédit. Si l’assurance reste difficile à obtenir, le nantissement d’une épargne ou une hypothèque peuvent parfois renforcer le dossier, selon l’acceptation de la banque.
La méthode de comparaison qui évite les mauvaises surprises
Demandez la fiche standardisée d’information de la banque, puis sollicitez plusieurs devis sur une base identique : même capital, même durée, même quotité et mêmes garanties. Sans cette méthode, une offre présentée comme moins chère peut simplement couvrir moins longtemps ou prévoir davantage d’exclusions.
- Relevez les garanties minimales exigées par la banque et l’âge de fin associé à chacune.
- Comparez le TAEA, le coût total et l’échéancier des cotisations, pas seulement le montant mensuel initial.
- Vérifiez les exclusions, les délais de carence, les franchises et les modalités d’indemnisation.
- Contrôlez la couverture prévue au moment du départ à la retraite, surtout pour l’ITT, l’IPP et l’IPT.
- Examinez la quotité de chaque co-emprunteur et la dette qui resterait réellement à la charge du survivant.
- En cas de substitution, transmettez le nouveau contrat à la banque pour qu’elle vérifie l’équivalence des garanties.
Une assurance emprunteur senior bien choisie protège un calendrier de remboursement et un foyer, pas seulement un taux. Mettre en concurrence le contrat groupe et plusieurs délégations, puis contrôler les limites d’âge ligne par ligne, permet de rechercher un équilibre entre coût global, acceptation médicale et protection du patrimoine familial.
Articles qui pourraient vous intéresser :
 Sp santé tp : fonctionnement, avantages et bonnes pratiques pour les assurés
 Choisir sa montre de running : 4 critères techniques pour éviter les dépenses inutiles
 Essence Intermarché prix : comparer le Gazole, le SP98, l’E10, l’E85 et le GPL station par station
 Assurance auto : comment comparer les offres pour payer le prix juste sans perdre en protection