Assurance moto Yamaha : le prix ne suffit pas, comparez aussi les franchises
Pour assurer une Yamaha, le bon contrat dépend surtout de sa valeur, de votre usage et du montant que vous pourriez payer après un sinistre. Une moto ancienne peut justifier une formule au tiers, tandis qu’un TMAX récent ou une YZF-R1 mérite une comparaison approfondie des garanties vol et dommages. Dans tous les cas, ne sacrifiez pas la protection corporelle du pilote pour réduire la cotisation.
Choisir une formule selon ce que vous pouvez perdre
En France, la responsabilité civile constitue le minimum obligatoire pour une moto. Elle indemnise les dommages causés aux tiers, mais ne couvre pas, à elle seule, les dégâts sur votre Yamaha ni vos propres blessures lorsque vous êtes responsable. Une moto simplement remisée au garage ne dispense pas automatiquement d’assurance.
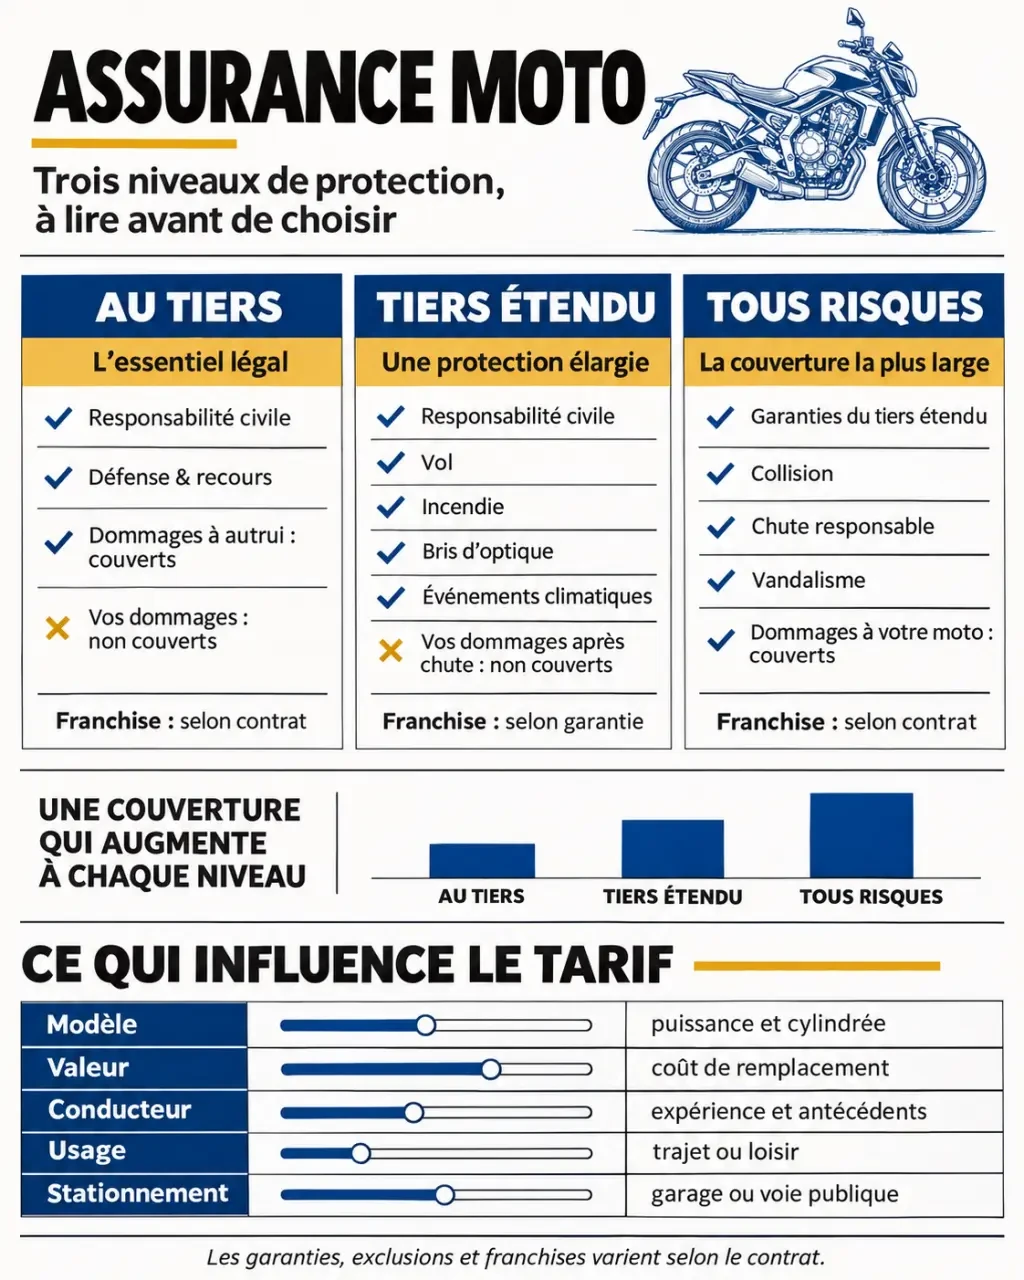
Les appellations commerciales varient entre assureurs. Comparez donc les garanties inscrites au contrat plutôt que le seul nom de la formule.
| Formule | Protection habituelle | Situation à envisager | Point de vigilance |
|---|---|---|---|
| Au tiers | Responsabilité civile et services éventuels selon le contrat | Yamaha de faible valeur, dont vous pourriez financer le remplacement | Vos dommages matériels restent généralement à votre charge |
| Tiers étendu | Responsabilité civile, avec notamment vol et incendie selon l’offre | Moto d’occasion conservant une valeur importante | Les dommages d’un accident responsable ne sont généralement pas couverts |
| Tous risques | Garanties précédentes et dommages tous accidents, selon les conditions | Moto neuve, récente ou coûteuse à réparer | Franchises, plafonds et exclusions continuent de s’appliquer |
La formule tous risques n’est donc pas une protection sans limites. Vérifiez également la garantie personnelle du conducteur : son plafond, son éventuel seuil d’intervention et les préjudices indemnisés. Elle peut être incluse ou proposée en option, indépendamment du niveau de protection de la moto.
MT-07, TMAX, R1 ou quad : partir du véhicule et de son usage
Une moto quotidienne et une sportive n’appellent pas les mêmes arbitrages
Pour une MT-07 utilisée chaque jour, examinez l’assistance en cas de panne, la couverture des trajets domicile-travail et les conditions d’un éventuel véhicule de remplacement. Une YZF-R1 récente demande aussi une attention particulière à l’indemnisation des dommages et aux accessoires déclarés. Un contrat routier ne couvre pas automatiquement la piste : toute pratique sur circuit doit être vérifiée explicitement, même hors compétition.
Une Yamaha d’occasion n’impose pas forcément de renoncer au tous risques. Comparez sa valeur actuelle au coût annuel de la garantie et à la franchise. Si vous ne pouvez pas financer une réparation importante ou un remplacement, la couverture conserve un intérêt, même sur une machine qui n’est plus neuve.
Scooters et quads : vérifier les conditions propres au contrat
Pour un scooter Yamaha XMAX ou TMAX, la logique des formules reste comparable à celle d’une moto. Le stationnement et les exigences antivol méritent toutefois une lecture attentive : dispositif accepté, éventuel point d’ancrage, justificatif d’achat ou conditions de garage. N’attendez pas un vol pour découvrir une obligation contractuelle.
Pour un quad Yamaha Raptor ou Grizzly, précisez l’homologation, les lieux de circulation et l’usage réel. Un quad non homologué ne peut pas circuler sur la voie publique, mais cela ne signifie pas qu’il est dispensé d’assurance. Les usages utilitaires, les loisirs sur terrain privé et la compétition doivent être examinés avec l’assureur.
Comprendre le tarif avant de chercher le moins cher
Il n’existe pas de prix unique pour une assurance moto Yamaha. Les repères tarifaires rencontrés vont notamment de 40 €/mois à 114 €/mois, avec aussi des montants de 52 €/mois, 63 €/mois ou 87 €/mois. Sans profil, formule et conditions identiques, ces chiffres ne constituent ni une moyenne générale ni une promesse de tarif : seul un devis personnalisé permet une comparaison pertinente.
La cotisation dépend notamment des éléments suivants :
- Le véhicule : modèle exact, cylindrée, puissance, valeur et coût des réparations.
- Le conducteur : âge, ancienneté du permis, antécédents et coefficient bonus-malus applicable.
- L’utilisation : déplacements privés, trajets professionnels déclarés, kilométrage et fréquence des sorties.
- Le stationnement : adresse, voie publique ou garage fermé, dispositifs de sécurité reconnus.
- La couverture : garanties, franchises, plafonds et options retenues.
Un TMAX ou une R1 peut ainsi coûter davantage à assurer qu’une Yamaha moins puissante ou de moindre valeur, sans que la cylindrée explique tout. L’exposition au vol, le coût des pièces et la tarification propre à chaque assureur interviennent également. Pour un jeune conducteur, demander un devis avant l’achat évite de choisir une machine dont l’assurance déséquilibre le budget.
Franchises, exclusions et assistance : lire ce qui change l’indemnisation
Deux contrats affichant les mêmes garanties peuvent laisser des sommes très différentes à votre charge. La franchise peut être fixe, proportionnelle ou combiner plusieurs modalités. Vérifiez-la séparément pour le vol, les dommages et les autres sinistres, puis examinez les plafonds d’indemnisation des équipements, du casque et des accessoires.
Pensez votre protection comme une bulle autour de vos déplacements, pas seulement autour de la moto. Si une panne vous immobilise loin de chez vous, le remorquage du véhicule ne règle pas nécessairement votre retour, celui du passager ou la poursuite du trajet. Dessinez mentalement la chaîne complète — mise en sécurité, dépannage, transport, hébergement éventuel — puis repérez les maillons réellement couverts. Cette lecture révèle des différences qu’un simple tarif mensuel masque.
Pour la garantie vol, demandez quels événements sont couverts et quelles preuves seront nécessaires. Pour l’indemnisation de la moto, distinguez valeur déterminée par expertise, valeur d’achat et éventuelle garantie de valeur à neuf : leurs conditions et durées ne sont pas interchangeables.
Enfin, contrôlez les exclusions concernant le prêt du guidon, les conducteurs autorisés, les modifications du véhicule et l’usage professionnel. Une assistance annoncée comme disponible en permanence peut malgré tout comporter une franchise kilométrique ou des limites de prestations.
Comparer les devis et réduire la cotisation sans fragiliser la couverture
Sollicitez plusieurs devis auprès d’assureurs ou de courtiers, spécialisés moto ou généralistes. Un comparateur peut faciliter le premier tri, mais il ne représente pas nécessairement l’ensemble du marché. Préparez votre permis, les caractéristiques du véhicule, votre relevé d’informations et une description exacte de son utilisation.
- Demandez les mêmes garanties et les mêmes usages sur chaque simulation.
- Comparez le coût annuel total, frais et éventuel supplément de mensualisation compris.
- Alignez les franchises et les plafonds avant de départager les prix.
- Vérifiez les conditions de gestion des sinistres, l’assistance et les justificatifs requis.
- Confirmez la date d’effet et les documents nécessaires avant de prendre la route.
Pour payer moins cher, étudiez une formule au kilomètre si vous roulez peu, un stationnement sécurisé ou un antivol reconnu par l’assureur. Ces éléments peuvent améliorer le tarif, sans réduction automatique. Une option hivernage peut aussi être pertinente, à condition de comprendre les garanties maintenues et les restrictions de circulation.
Augmenter la franchise réduit parfois la cotisation, mais uniquement au prix d’un reste à charge supérieur. Le bon devis est celui dont vous pouvez supporter à la fois la prime et les conséquences d’un sinistre. Avant de souscrire, faites confirmer par écrit toute condition déterminante pour votre Yamaha et votre usage.
- Assurance moto Yamaha : le prix ne suffit pas, comparez aussi les franchises - 11 novembre 2026
- Scooter électrique Peugeot : une seconde batterie ou une place pour le casque ? - 10 novembre 2026
- Combien de CV pour un jeune conducteur ? Aucun plafond légal, mais des seuils à surveiller - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Réparer son carénage moto : les 4 techniques pour une soudure invisible et durable
 Équipements moto obligatoires : le guide complet pour rouler en règle et éviter les sanctions
 Contrôle technique moto au Portugal : pourquoi l’abrogation de 2025 change la donne
 Hivernage moto assurance : quelles garanties garder, lesquelles couper et les pièges au garage