Combien de CV pour un jeune conducteur ? Aucun plafond légal, mais des seuils à surveiller
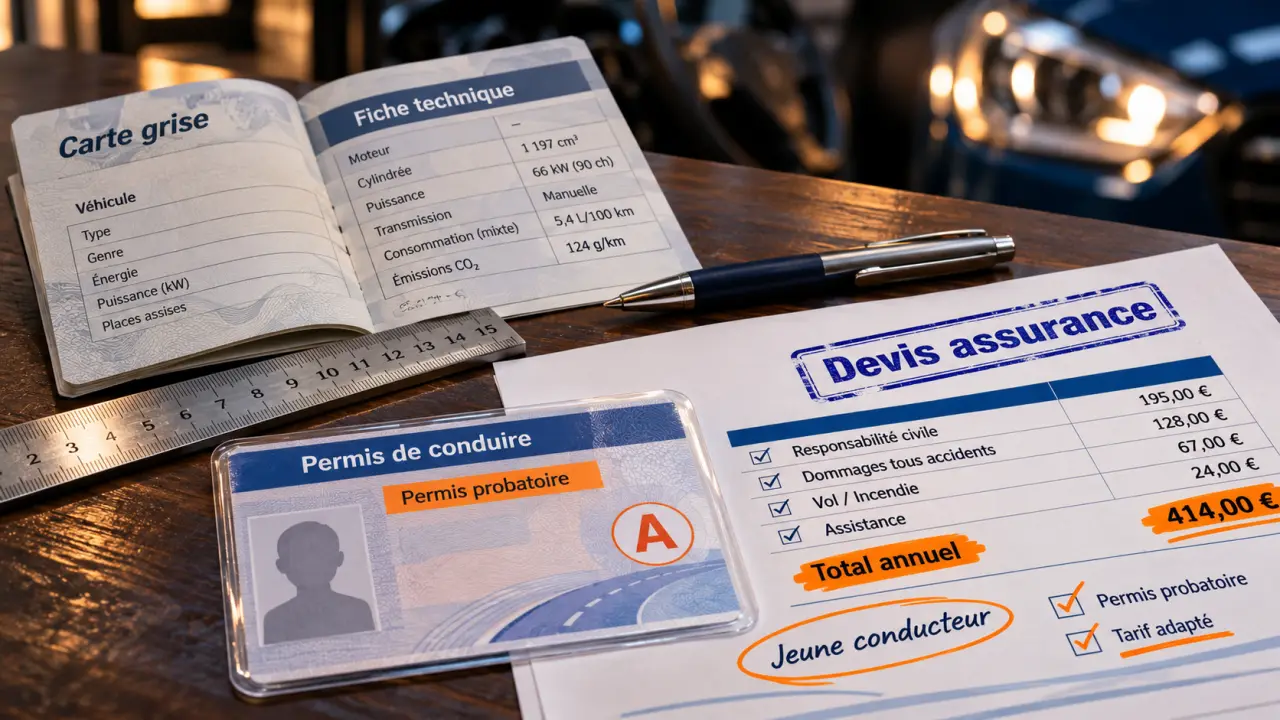
En France, aucune limite légale de chevaux ne s’applique spécifiquement à un jeune conducteur titulaire du permis B. Vous pouvez donc conduire une voiture puissante pendant votre permis probatoire, à condition qu’elle corresponde à votre permis et soit correctement assurée. La véritable limite vient souvent de l’assurance : dès 6 à 7 CV fiscaux, certains assureurs deviennent plus sélectifs. Encore faut-il distinguer ces CV administratifs des chevaux DIN du moteur.
La loi autorise la puissance, l’assureur décide de l’accepter
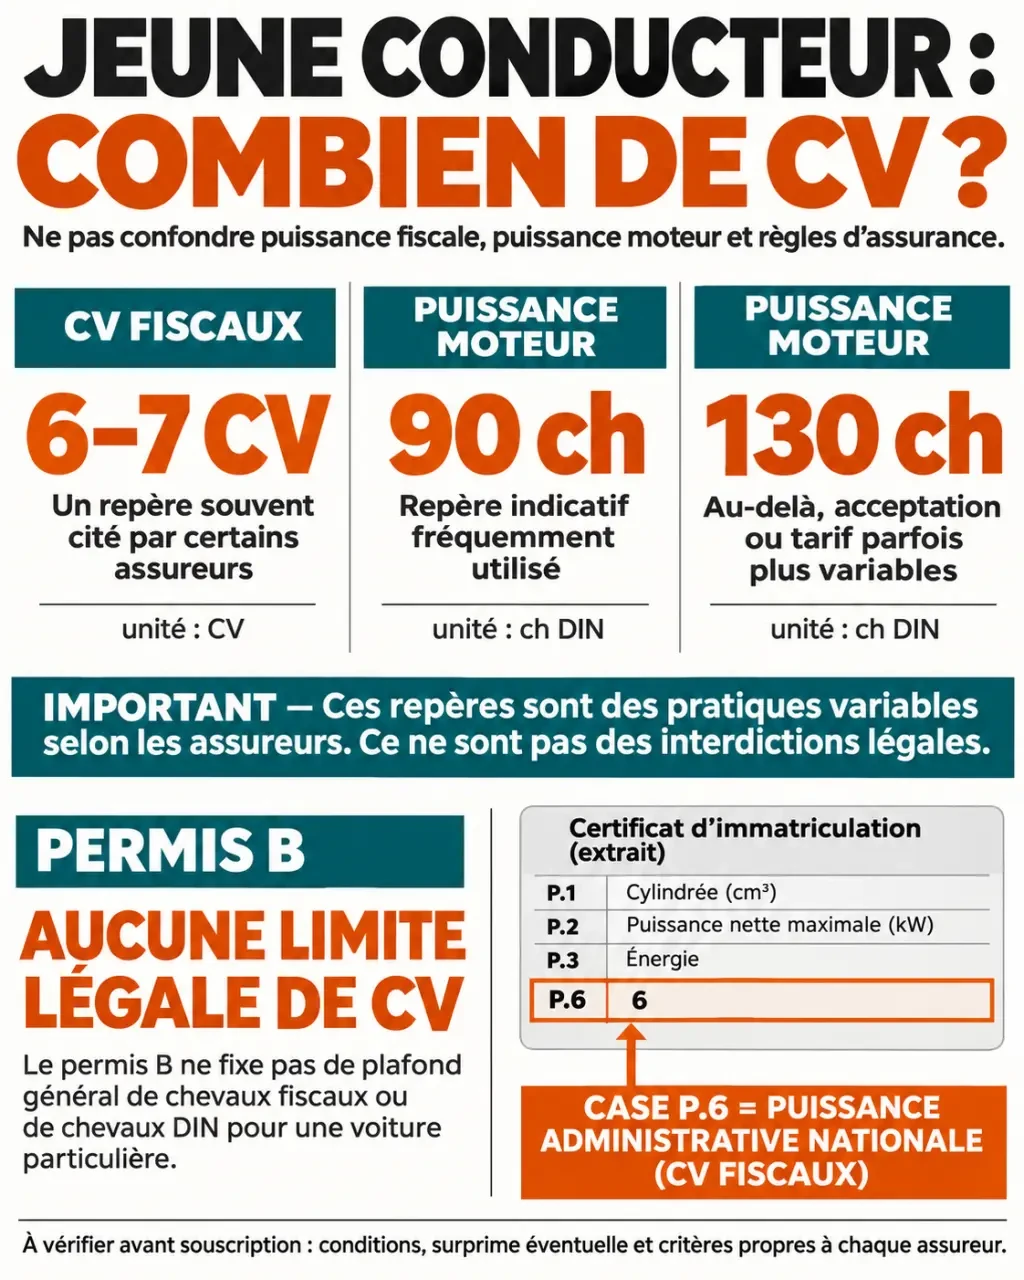
Il n’existe pas de nombre maximal de chevaux fiscaux ou de chevaux DIN imposé aux jeunes permis pour une voiture relevant du permis B. Une sportive n’est donc pas interdite du seul fait de sa puissance. En revanche, l’autorisation de conduire ne garantit pas l’obtention d’un contrat d’assurance, ni un tarif compatible avec votre budget.
Chaque compagnie définit ses critères d’acceptation. Elle peut proposer un prix élevé, imposer certaines conditions ou refuser de couvrir le véhicule. Un refus chez un assureur ne signifie pas que toutes les compagnies refuseront : leurs politiques commerciales et leur appréciation du risque diffèrent.
Le permis probatoire conserve ses obligations, quelle que soit la motorisation : disque A, limitations de vitesse spécifiques et règles propres aux conducteurs novices. Sa durée habituelle est de 3 ans, ou 2 ans après la conduite accompagnée, hors dispositifs particuliers de réduction. La puissance de la voiture ne modifie pas ces obligations.
Enfin, si vous empruntez la voiture de vos parents, ne supposez pas que leur contrat vous couvre automatiquement. Vérifiez les dispositions relatives au prêt du volant, aux conducteurs novices et aux éventuelles franchises supplémentaires avant de prendre la route.
CV fiscaux et chevaux DIN : deux chiffres à vérifier avant l’achat
Dans une annonce, « 7 CV » et « 90 ch » ne désignent pas la même chose. Les premiers correspondent généralement à la puissance fiscale ; les seconds décrivent la puissance mécanique du moteur. Cette confusion peut fausser aussi bien votre estimation de l’assurance que celle du coût d’immatriculation.
| Indicateur | Ce qu’il mesure | Où le trouver | Utilité principale |
|---|---|---|---|
| Chevaux fiscaux, en CV | La puissance administrative du véhicule | Case P.6 de la carte grise | Calcul d’une partie du coût d’immatriculation et critère possible d’assurance |
| Chevaux DIN, en ch | La puissance mécanique du moteur | Fiche technique du constructeur | Comparaison des motorisations et appréciation du risque par l’assureur |
| Puissance en kW | La puissance exprimée en kilowatts | Case P.2 de la carte grise | Identification technique de la motorisation |
Il n’existe pas de conversion directe et universelle entre CV fiscaux et chevaux DIN. Deux voitures ayant la même puissance fiscale peuvent présenter des puissances mécaniques et des performances différentes. Il faut donc communiquer le modèle et la version exacte à l’assureur, plutôt que le seul nombre de CV.
Pour une électrique ou une hybride, le réflexe reste identique : utilisez les caractéristiques précises du véhicule. Un faible nombre de chevaux fiscaux ne suffit pas à conclure que l’assurance sera économique. La valeur d’achat, le coût des réparations et les caractéristiques de la motorisation entrent aussi en jeu.
6 à 7 CV, 90 ch, 130 ch : des repères, pas des interdictions
Il n’existe pas de définition unique de la « voiture puissante » partagée par tous les assureurs. Les seuils suivants permettent de repérer les situations qui méritent une simulation attentive, mais ils ne constituent ni une règle légale ni une garantie d’acceptation.
- 6 à 7 CV fiscaux : certains assureurs peuvent déjà considérer le véhicule comme puissant pour un conducteur novice.
- Au-delà de 90 ch DIN : Le-jeune-conducteur.com relève une hausse des tarifs d’assurance pour les jeunes conducteurs.
- À partir de 130 ch DIN : ce même site signale des prix pouvant devenir très élevés et des refus possibles selon les compagnies.
Ces repères ne sont pas équivalents entre eux. Une voiture de 7 CV fiscaux ne développe pas nécessairement 130 ch, et une motorisation inférieure à 90 ch n’est pas automatiquement bon marché à assurer. Le modèle, sa valeur, sa finition et votre profil peuvent changer sensiblement le résultat.
La puissance doit aussi se lire avec le poids et le comportement du véhicule. Une petite voiture légère peut réagir vivement malgré une puissance modérée. Lors de l’essai, évaluez surtout la progressivité de l’accélérateur, la visibilité et votre facilité à doser les commandes.
Pensez à votre première voiture comme à une rampe d’apprentissage : elle doit vous permettre d’acquérir des automatismes sans vous demander de gérer simultanément des réactions trop vives. Une accélération facile à moduler et des commandes prévisibles libèrent de l’attention pour observer un carrefour, anticiper un freinage ou contrôler un angle mort. Ce confort d’apprentissage compte davantage qu’un chiffre flatteur sur une annonce.
Le vrai coût dépend du véhicule et de votre profil
La puissance n’explique qu’une partie du prix. L’âge, l’ancienneté du permis, la conduite accompagnée, le bonus-malus, le lieu de résidence, le stationnement et l’usage déclaré interviennent également. Il serait donc trompeur d’annoncer un tarif universel pour une voiture de 7 CV.
À titre d’illustration, Le-jeune-conducteur.com présente des offres au tiers pour une Audi A3 de 7 CV à partir de 1 277 €/an à 18 ans, 1 073 €/an à 22 ans et 672 €/an à 25 ans, dans les profils comparés. Ces exemples montrent l’importance de l’âge dans la tarification ; ils ne constituent pas des devis actuels ni des prix garantis.
La surprime s’ajoute au tarif de référence
La surprime pour conducteur novice peut atteindre 100 % la première année. Sans sinistre responsable, son plafond passe ensuite à 50 %, puis à 25 %, avant sa disparition après trois années d’assurance sans accident responsable. La conduite accompagnée réduit de moitié le plafond initial, qui passe à 50 %. Il s’agit de maxima : une compagnie peut appliquer une majoration inférieure.
La baisse de cette surprime ne garantit pas une diminution identique du montant payé : le tarif de base et les autres paramètres du contrat peuvent évoluer. Ajoutez aussi à votre budget le carburant ou la recharge, l’entretien, les pneus et la carte grise, dont la puissance fiscale influence notamment la taxe régionale selon les règles applicables.
Avant de signer, faites assurer la version exacte
Pour une première voiture, privilégiez une motorisation modérée adaptée à vos trajets plutôt qu’un seuil choisi isolément. Une citadine peut convenir à un usage urbain ; des déplacements fréquents sur voie rapide demandent aussi de considérer le confort, l’insonorisation et l’agrément en charge.
- Récupérez les informations exactes : version, motorisation, puissance fiscale, date de mise en circulation et immatriculation si possible.
- Demandez plusieurs devis avant l’achat : déclarez le même conducteur principal, les mêmes trajets et le même kilométrage.
- Comparez à garanties équivalentes : franchises, protection du conducteur, assistance et exclusions, pas seulement la mensualité.
- Vérifiez la prise d’effet : obtenez confirmation de la couverture avant de repartir avec le véhicule.
L’assurance au tiers constitue le minimum obligatoire et couvre les dommages causés aux autres, pas ceux de votre propre voiture. Elle peut être pertinente pour un véhicule de faible valeur. Une formule plus protectrice mérite toutefois d’être étudiée si vous ne pouvez pas financer son remplacement. Pour un faible kilométrage, une offre adaptée aux petits rouleurs peut également être intéressante.
Enfin, le statut de conducteur secondaire doit correspondre à un usage réellement secondaire. Si vous utilisez principalement la voiture, déclarez-vous comme conducteur principal. Le meilleur nombre de CV est celui que vous pouvez conduire sereinement et assurer honnêtement, à un coût vérifié avant l’achat.
- Combien de CV pour un jeune conducteur ? Aucun plafond légal, mais des seuils à surveiller - 9 novembre 2026
- Cardif assurance auto : le bon accès pour un devis, un contrat ou un contact - 8 novembre 2026
- Assurance moto BMW : le prix ne suffit pas, vérifiez le prêt et le financement - 7 novembre 2026
Articles qui pourraient vous intéresser :
 LLD Renault et FICP : 3 leviers concrets pour obtenir votre véhicule malgré un fichage bancaire
 Avis sur Qarson : économies réelles, garanties et points de vigilance avant achat
 Mégane hybride non rechargeable : 40 % d’économie sans contrainte de branchement
 Audi TT modèle à éviter : 2.0 TFSI 2007-2009, DSG et pièges d’occasion