Construire un garage sans déclarer les bonnes garanties peut laisser votre véhicule sans protection
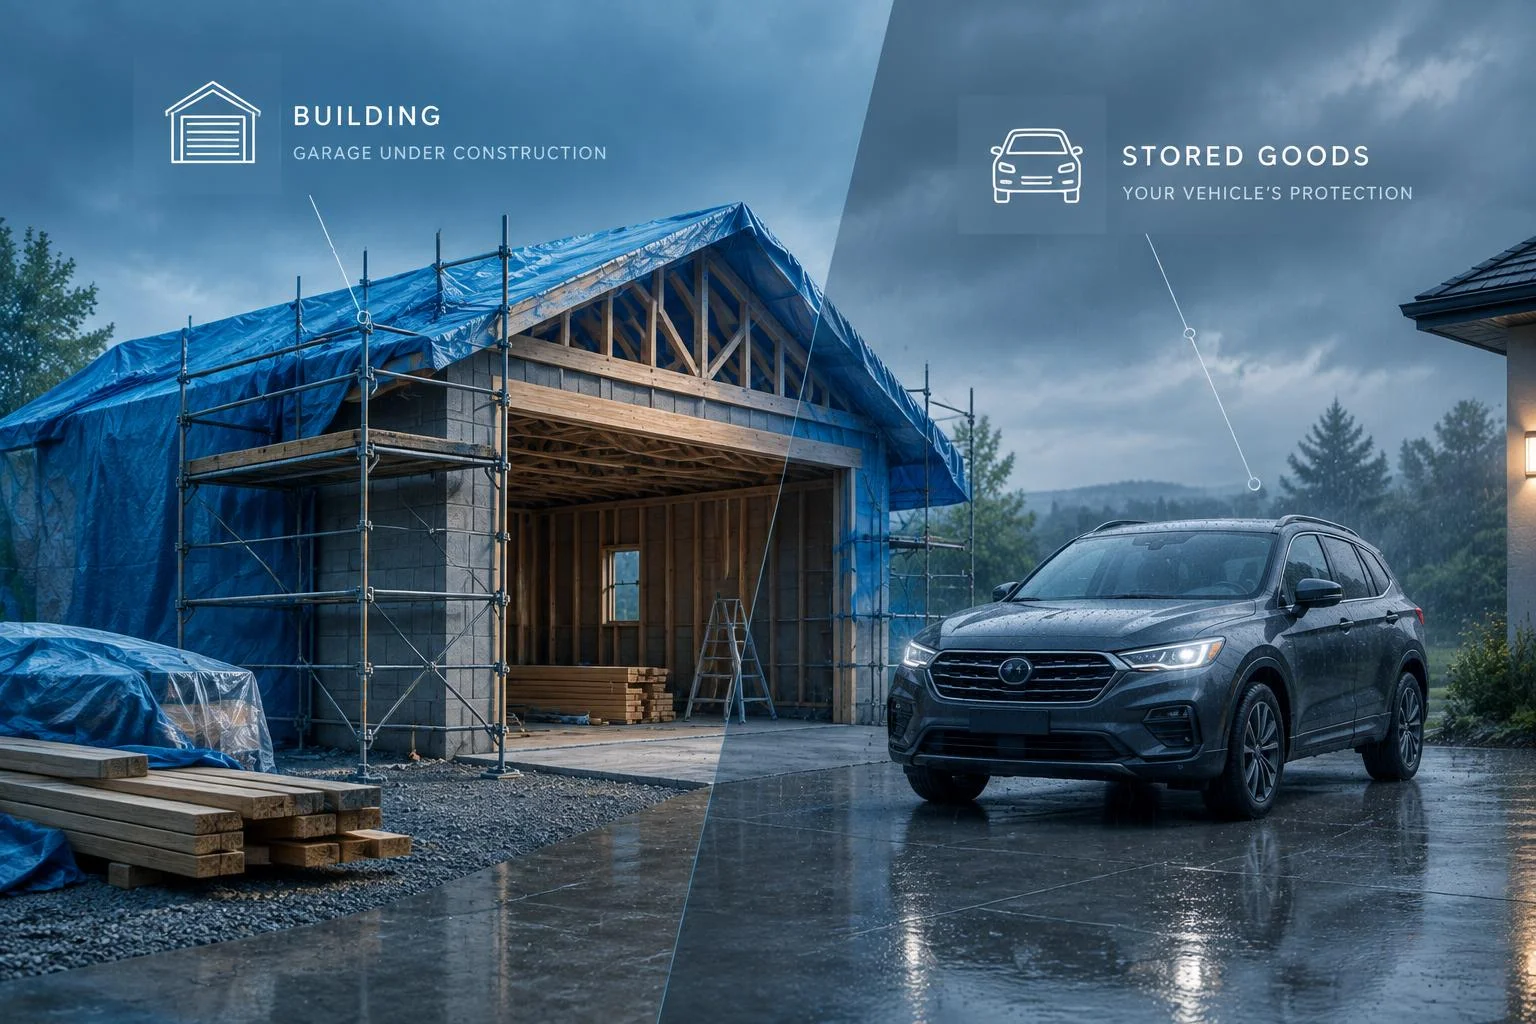
Construire un garage protège le véhicule des intempéries, mais ne crée pas automatiquement une couverture d’assurance. Pendant le chantier, puis après la réception des travaux, il faut distinguer le bâtiment, les matériaux, la voiture et les biens entreposés. Cette séparation évite de penser qu’un seul contrat indemnisera tous les dommages.
Avant et pendant le chantier : couvrir les risques de construction
Un garage en construction est d’abord un ouvrage, et pas encore une simple dépendance couverte par l’assurance habitation. Avant l’ouverture du chantier, signalez le projet à votre assureur. Il pourra vérifier l’étendue de votre responsabilité civile et la couverture prévue pour les dommages causés aux voisins ou à d’autres tiers : chute d’un élément, propagation d’un incendie, infiltration liée aux travaux ou accident sur la parcelle.
Le rôle des entreprises et des assurances travaux
Lorsqu’une entreprise intervient, demandez son attestation d’assurance de responsabilité décennale et vérifiez qu’elle correspond bien à son activité. Cette assurance concerne les dommages graves relevant de sa responsabilité après la réception des travaux. Selon la nature et l’ampleur du projet, une assurance dommages-ouvrage peut aussi être envisagée. Elle vise à préfinancer la réparation de désordres importants, sans attendre la fin de la recherche de responsabilité. Ces protections ne remplacent ni l’assurance habitation ni l’assurance automobile.
Si vous réalisez vous-même tout ou partie du garage, le risque repose davantage sur vous. Les matériaux livrés, les outils, la structure inachevée et la responsabilité envers les voisins doivent être examinés avec l’assureur. Conservez les devis, les factures, les photos de l’avancement et les autorisations d’urbanisme. Ces documents facilitent la déclaration d’un sinistre et permettent de justifier la valeur des éléments endommagés.
Un garage terminé protège quatre patrimoines différents
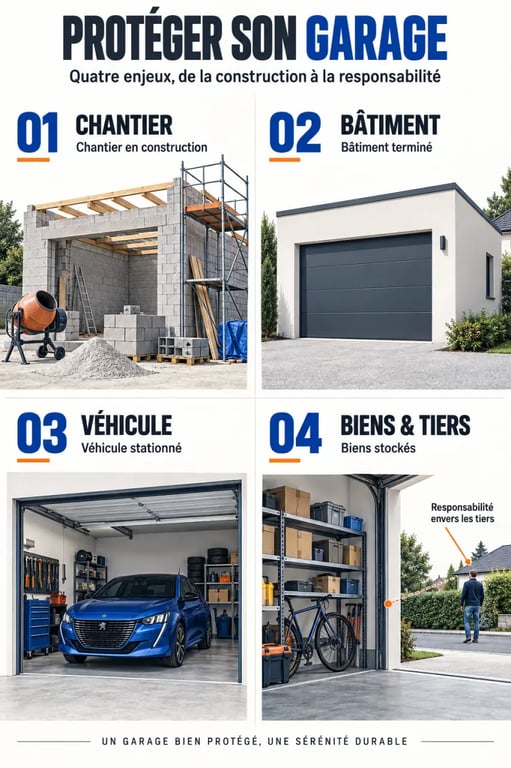
Après les travaux, une erreur fréquente consiste à considérer le garage comme un seul bien à assurer. En pratique, chaque élément relève d’une garantie distincte ou d’un plafond particulier. Le bâtiment, le véhicule, le contenu et les dommages causés aux tiers ne sont donc pas couverts de la même manière.
| Élément à protéger | Couverture à vérifier |
|---|---|
| Structure, porte, toiture, installation fixe | Assurance habitation, garantie dépendance ou avenant |
| Véhicule stationné | Contrat d’assurance automobile |
| Outils, vélos, pneus, mobilier | Capital mobilier, garantie vol et plafonds propres au garage |
| Voisins et tiers | Responsabilité civile et recours des voisins et des tiers |
La voiture doit rester assurée même lorsqu’elle roule peu ou reste dans le garage. La responsabilité civile automobile couvre les dommages qu’elle pourrait causer, par exemple lors d’un mouvement accidentel ou d’un départ de feu. Pour une auto immobilisée, une formule hors circulation peut parfois mieux correspondre au risque réel. Elle doit toutefois être choisie avec prudence, car elle ne comprend pas nécessairement les mêmes garanties qu’un contrat tous risques.
Garage attenant, box séparé ou emplacement collectif : la localisation change tout
Un garage attenant est souvent intégré à la multirisque habitation, à condition d’avoir été déclaré. Un garage indépendant peut être considéré comme une dépendance, mais sa surface, son adresse, sa distance du domicile et son usage sont déterminants. Un box fermé en copropriété, un garage éloigné ou une place de parking ne présentent pas le même niveau de risque face au vol, à l’incendie ou aux dégâts des eaux.
La construction peut aussi entraîner une succession d’oublis administratifs : modification de la surface, ajout d’une porte motorisée, installation électrique, borne de recharge, puis stockage progressif d’outillage. Chaque ajout peut augmenter la valeur réellement exposée. Déclarer le garage dès son achèvement permet de revoir le bâtiment, le contenu et les dispositifs de sécurité avant de découvrir une limite de garantie après un cambriolage ou un sinistre électrique.
Pour comprendre les responsabilités des intervenants lorsque le garage est construit par un professionnel, le guide périmètre décennal aide à distinguer les travaux couverts au titre de la construction de l’assurance du bien achevé.
Les garanties utiles pour le véhicule et le contenu
Une assurance habitation peut indemniser le garage, mais elle ne remplace pas les garanties de l’assurance auto. À l’inverse, la garantie vol du véhicule ne couvre pas automatiquement les outils, les vélos ou les équipements stockés à côté. Il faut donc vérifier les conditions générales et particulières de chaque contrat.
- Vol et vandalisme : vérifiez les exigences relatives à la serrure, à la porte de garage, à l’alarme et aux preuves d’effraction.
- Incendie et explosion : examinez la couverture du bâtiment, de la voiture et des recours des voisins.
- Dégâts des eaux : une fuite de toiture, une canalisation ou une inondation peut endommager à la fois les murs et les biens stockés.
- Catastrophes naturelles : cette garantie dépend des conditions prévues au contrat et de la reconnaissance de l’événement.
- Bris de glace et dommages au véhicule : ces garanties dépendent généralement du niveau choisi pour l’assurance automobile.
La valeur des biens est déterminante. Dans de nombreux contrats, le contenu d’une dépendance est plafonné et peut être moins bien couvert que le mobilier de la maison. Réalisez un inventaire avec des photos, les numéros de série et les factures. Portez une attention particulière à l’outillage coûteux, aux pièces automobiles et aux équipements de recharge.
Déclarer le garage sans créer de zone d’ombre
Pour demander un avenant ou un devis dédié, transmettez une description précise : adresse, caractère attenant ou séparé, surface, mode de fermeture, usage, présence d’électricité et valeur approximative du contenu. Indiquez aussi si le véhicule est une voiture de collection, un véhicule électrique, un utilitaire ou un véhicule rarement utilisé. Ces informations permettent d’adapter les garanties au risque réellement assuré.
- Contactez l’assureur avant les travaux pour identifier les garanties nécessaires pendant le chantier.
- Après la réception, déclarez la nouvelle dépendance et sa surface réelle.
- Contrôlez les franchises, les plafonds d’indemnisation et les exclusions liées au vol.
- Comparez une extension de l’assurance habitation, un avenant et un contrat garage ou box dédié.
- Réévaluez chaque année la valeur du véhicule et des biens stockés.
Le contrat adapté n’est pas forcément celui qui comporte le plus d’options. C’est celui qui couvre le lieu réel de stationnement, le niveau de protection recherché et les biens effectivement présents. Une déclaration complète offre une base fiable pour comparer les offres et obtenir une indemnisation cohérente en cas de sinistre.
- Construire un garage sans déclarer les bonnes garanties peut laisser votre véhicule sans protection - 25 septembre 2026
- Carnet d’entretien voiture : les preuves qui sécurisent l’entretien et la revente - 24 septembre 2026
- Entretien cuir voiture : un cuir trop brillant cache souvent un cuir mal nettoyé - 23 septembre 2026
Articles qui pourraient vous intéresser :
 Plan santé : fonctionnement, avantages et choix du meilleur contrat
 Coup de portière : que faire, quels recours et comment se protéger
 Refus d’indemnisation en assurance professionnelle : contrat, preuves et recours pour contester
 Assurance auto moto à Sète : profils acceptés, garanties à comparer et devis sous 24h