Taux pour un crédit auto : le TAEG le plus bas ne suffit pas toujours
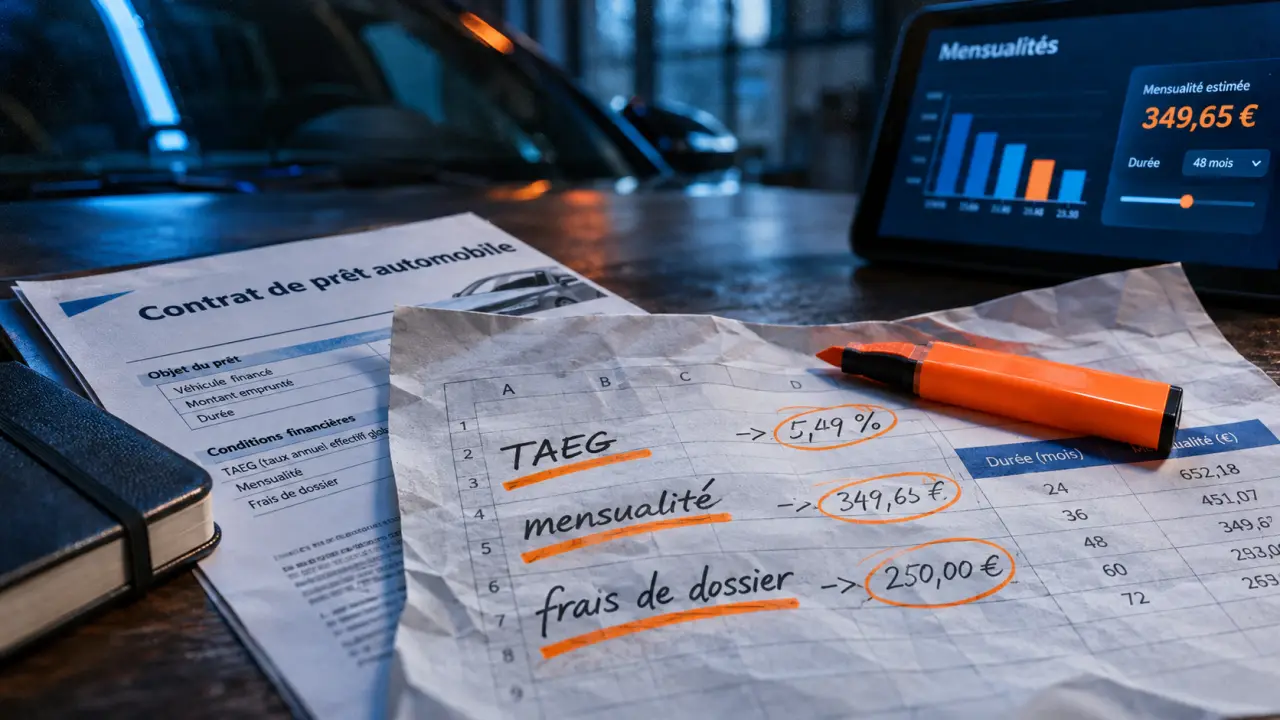
Le taux pour un crédit auto dépend du montant emprunté, de la durée, du prêteur et de votre dossier. Pour juger une proposition, regardez d’abord son TAEG, son coût total et sa mensualité, puis comparez-la à des offres établies sur les mêmes paramètres. Un taux minimum publicitaire ne garantit pas les conditions que vous obtiendrez après étude de votre demande.
Quels repères de taux retenir pour votre projet ?
Un taux n’est utile que s’il est accompagné d’une date, d’un montant et d’une durée. Les chiffres ci-dessous sont des repères datés et indicatifs, non des conditions garanties au moment de votre demande. Ils permettent surtout de comprendre les écarts entre un minimum annoncé et un taux de marché.
| Montant emprunté | Durée | Taux minimum | Taux de marché |
|---|---|---|---|
| 3 000 € à 4 999 € | 12 mois | 2,00 % | Non précisé |
| 5 000 € à 9 999 € | 12 mois | 2,00 % | Non précisé |
| 10 000 € à 14 999 € | 12 mois | 0,90 % | 3,08 % |
| Plus de 15 000 € | 12 mois | 0,90 % | 2,40 % |
Ces taux fixes proviennent du baromètre Empruntis, relevé le 05/11/2026, dans le périmètre de ses offres partenaires. Empruntis annonce également des meilleurs taux de 4,90 % sur 36 mois, de 5,40 % sur 48 mois et de 5,40 % sur 60 mois. Sans montant associé à ces dernières indications, elles ne permettent pas une comparaison personnalisée.
Le taux minimum concerne les dossiers les plus favorables ; le taux de marché donne un autre repère, sans constituer une promesse individuelle. Aucun de ces indicateurs ne représente nécessairement l’ensemble des prêteurs.
Les promotions demandent la même prudence. Crédit Mutuel mentionne notamment une offre pour véhicule électrique à 3,49 % TAEG fixe, sans frais de dossier. Sa date de validité n’étant pas précisée, faites confirmer son maintien, les montants concernés et les conditions d’accès avant de la retenir.
Lire le prix du crédit : intérêts, frais et plafond légal
Le TAEG permet de dépasser le taux affiché
Le taux débiteur, aussi appelé taux nominal, sert à calculer les intérêts appliqués au capital restant dû. Le taux annuel effectif global, ou TAEG, intègre plus largement les coûts nécessaires à l’obtention du crédit dans les conditions proposées.
Il peut comprendre les frais de dossier, d’intermédiaire, certaines assurances ou garanties obligatoires ainsi que certains frais de compte ou de moyen de paiement imposés pour le prêt. Une assurance facultative n’entre pas dans le TAEG : son prix doit donc être ajouté à votre comparaison budgétaire si vous souhaitez la souscrire.
À montant et durée identiques, le TAEG est le bon point de départ. Mais il ne décrit pas à lui seul la souplesse du contrat, le coût d’une assurance facultative ou les conditions d’un report de mensualité. Un taux fixe reste constant pendant le crédit ; un taux variable évolue selon les modalités prévues, éventuellement avec un plafond.
Le taux d’usure n’est pas un objectif de négociation
Le taux d’usure est le plafond légal que le TAEG ne doit pas dépasser. Il dépend de la catégorie du crédit et de son montant. La Banque de France publie les seuils applicables, calculés à partir des taux effectifs moyens du trimestre précédent, majorés d’un tiers.
Pour un prêt auto de 15 000 €, le seuil indiqué du 1er octobre au 31 décembre 2026 est de 8,56 %, à partir d’un taux effectif moyen de 6,42 % au troisième trimestre 2026. Pour les prêts supérieurs à 3 000 € et jusqu’à 6 000 €, le seuil est de 15,76 % sur cette période. Ces valeurs figurent dans la publication 2026-Q4 de la Banque de France, mise en ligne le 28/09/2026. Vérifiez toujours le seuil en vigueur à la date de votre offre.
Comparer deux propositions sans se laisser guider par la mensualité
Une mensualité plus faible peut simplement cacher une durée plus longue. À capital et taux débiteur identiques, étaler les remboursements réduit l’échéance, mais augmente les intérêts cumulés. Il faut donc chercher une mensualité soutenable, sans allonger inutilement le financement.
Créez une offre « jumelle » pour chaque proposition reçue : même capital, même durée, même apport et même choix d’assurance. Cette symétrie agit comme un test de transparence. Si l’écart de prix disparaît une fois ces paramètres alignés, l’avantage initial venait surtout du montage, pas d’un financement réellement moins cher.
- Fixez le besoin réel : prix du véhicule moins apport, en conservant une épargne de sécurité.
- Demandez plusieurs simulations : banque, organisme spécialisé, concessionnaire ou courtier, avec des paramètres identiques.
- Relevez les mêmes indicateurs : TAEG, mensualité, nombre d’échéances, frais, montant total dû et assurance facultative.
- Lisez la fiche d’informations précontractuelles : vérifiez les conditions annoncées avant de signer.
Pour contrôler le budget, additionnez les échéances et les éventuels frais payés séparément, sans compter deux fois ceux déjà financés. Retranchez le capital emprunté pour retrouver le coût correspondant. Ajoutez ensuite l’assurance facultative retenue. Une simulation reste une estimation, pas un accord de prêt.
Renforcer son dossier et réagir à un refus
Les prêteurs examinent les revenus, les crédits en cours, le reste à vivre et la situation personnelle ou professionnelle. Leur politique commerciale et leur coût de financement influencent également le taux. Deux établissements peuvent donc apprécier différemment une même demande.
Préparez une pièce d’identité, un justificatif de domicile, vos justificatifs de revenus et vos avis d’imposition. Empruntis cite notamment les trois derniers bulletins de salaire et trois derniers avis d’imposition parmi les pièces possibles. Pour un crédit affecté, un justificatif d’achat du véhicule est également demandé ; la liste exacte dépend du prêteur.
Pour améliorer la proposition, ajustez le montant au besoin réel, présentez un dossier complet et demandez si les frais peuvent être réduits. Un apport diminue le capital à financer, mais ne justifie pas de vider votre épargne. Une durée plus courte n’est pertinente que si la mensualité reste confortable.
En cas de refus, cherchez d’abord à distinguer une difficulté de solvabilité d’un dépassement du taux d’usure. Dans ce dernier cas, un autre établissement ou un courtier peut examiner une structure de frais différente, sans garantie d’acceptation. Si le remboursement paraît trop lourd, réduire le budget automobile est plus prudent que multiplier les demandes.
Choisir le financement avant de négocier son taux
Le produit choisi change la comparaison. Un crédit classique, une location et un financement avec paiement final important ne se jugent pas uniquement sur leur échéance mensuelle.
- Crédit affecté : il est lié à l’achat du véhicule identifié. Le contrat de vente et le financement sont juridiquement liés.
- Prêt personnel : les fonds sont utilisables plus librement, mais le prêt n’offre pas le même lien protecteur avec l’achat.
- LOA : vous louez le véhicule avec une possibilité d’achat finale. Comparez premier loyer, loyers suivants, option d’achat et frais éventuels de restitution.
- Crédit ballon : une part importante du remboursement est reportée à la dernière échéance. Anticipez son règlement et vérifiez les conditions d’une éventuelle reprise.
Demandez enfin deux budgets distincts : le coût pour utiliser la voiture pendant la période prévue et le coût pour en devenir propriétaire. Cette distinction évite qu’une petite mensualité masque un paiement final élevé. Le bon financement reste celui dont le coût et les obligations sont compatibles avec votre budget jusqu’au terme du contrat.
- Taux pour un crédit auto : le TAEG le plus bas ne suffit pas toujours - 12 novembre 2026
- Assurance moto Yamaha : le prix ne suffit pas, comparez aussi les franchises - 11 novembre 2026
- Scooter électrique Peugeot : une seconde batterie ou une place pour le casque ? - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Direct Plus Auto : une fiabilité technique à 9,9/10 pour vos pièces auto
 Mise à jour R-Link 2 : 4 étapes clés pour réussir votre installation
 Vitesse minimum sur autoroute à droite : aucune obligation chiffrée, mais une gêne sanctionnable
 Volkswagen en leasing sans apport, LOA ou LLD : ce qui fait vraiment monter le loyer