Crédit auto Volkswagen à taux 0 % : vérifier le TAEG avant de signer
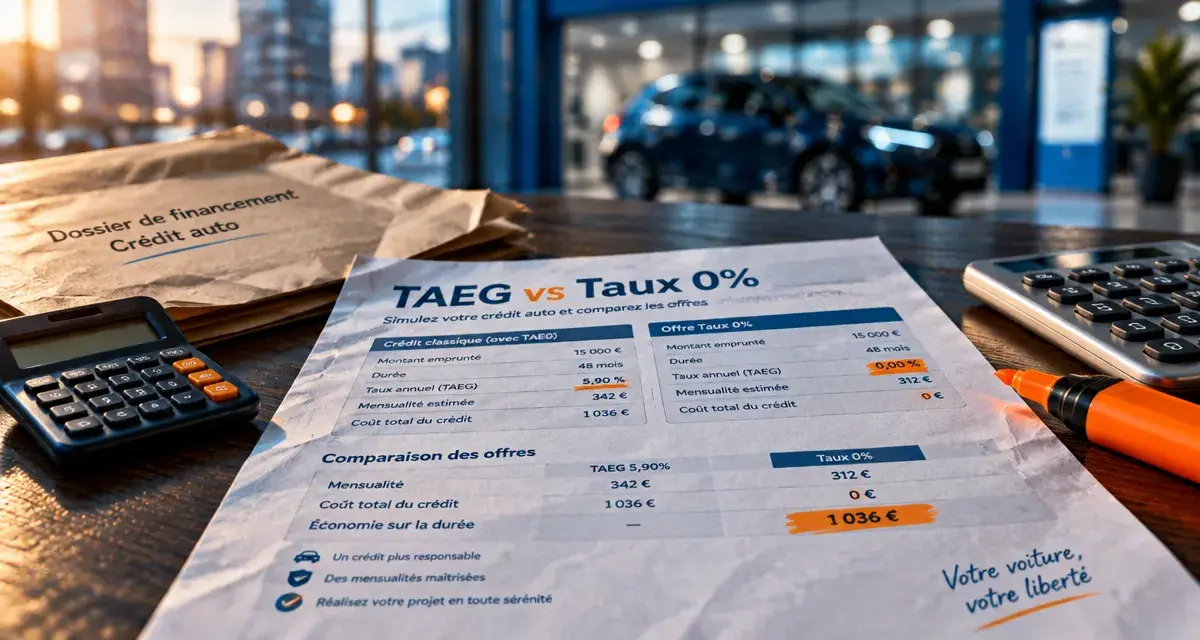
Une offre de crédit auto Volkswagen à taux 0 % ne peut être considérée comme acquise sans conditions commerciales datées. Pour une recherche portant sur 2025, aucune promotion précise ne peut être confirmée ici : ni les modèles concernés, ni les dates, ni les mensualités. Avant de vous engager, demandez une proposition écrite distinguant le prix du véhicule, le financement et les frais annexes.
Une annonce à taux zéro ne suffit pas à confirmer votre éligibilité
Volkswagen Financial Services propose des financements aux particuliers pour l’achat de véhicules neufs. Cela ne signifie pas qu’un crédit à 0 % est disponible en permanence, sur toute la gamme ou dans chaque concession. Une ancienne campagne promotionnelle ne prouve pas non plus qu’une offre équivalente reste accessible aujourd’hui.
Aucun modèle ni aucune finition ne peuvent être annoncés comme éligibles sans confirmation commerciale. Il faut également distinguer les véhicules neufs, les véhicules de démonstration et les occasions : les conditions d’une catégorie ne s’appliquent pas automatiquement aux autres.
Consultez la rubrique des offres du moment sur le site officiel Volkswagen, puis faites confirmer les points suivants par le concessionnaire :
- La date limite de commande et, éventuellement, celle de livraison.
- Le modèle, la motorisation et la finition précisément concernés.
- L’existence d’une restriction aux véhicules en stock ou à un réseau participant.
- Le montant maximal financé, la durée imposée et l’apport éventuel.
- Les règles de cumul avec une remise, une reprise ou un autre avantage commercial.
Si vous cherchez à vérifier une annonce ancienne, demandez ses conditions datées plutôt qu’une simulation actuelle. Une offre passée et une proposition disponible à la signature sont deux choses différentes.
Le vrai coût se lit dans le TAEG et le montant total dû
Taux nominal nul et financement gratuit ne sont pas synonymes
Le taux nominal sert au calcul des intérêts. Le TAEG, ou taux annuel effectif global, permet d’apprécier plus largement le coût du crédit en intégrant les frais exigés pour l’obtenir, selon les règles applicables. Une mention « taux 0 % » doit donc être rapprochée du TAEG contractuel et du montant total dû, pas seulement de la mensualité affichée.
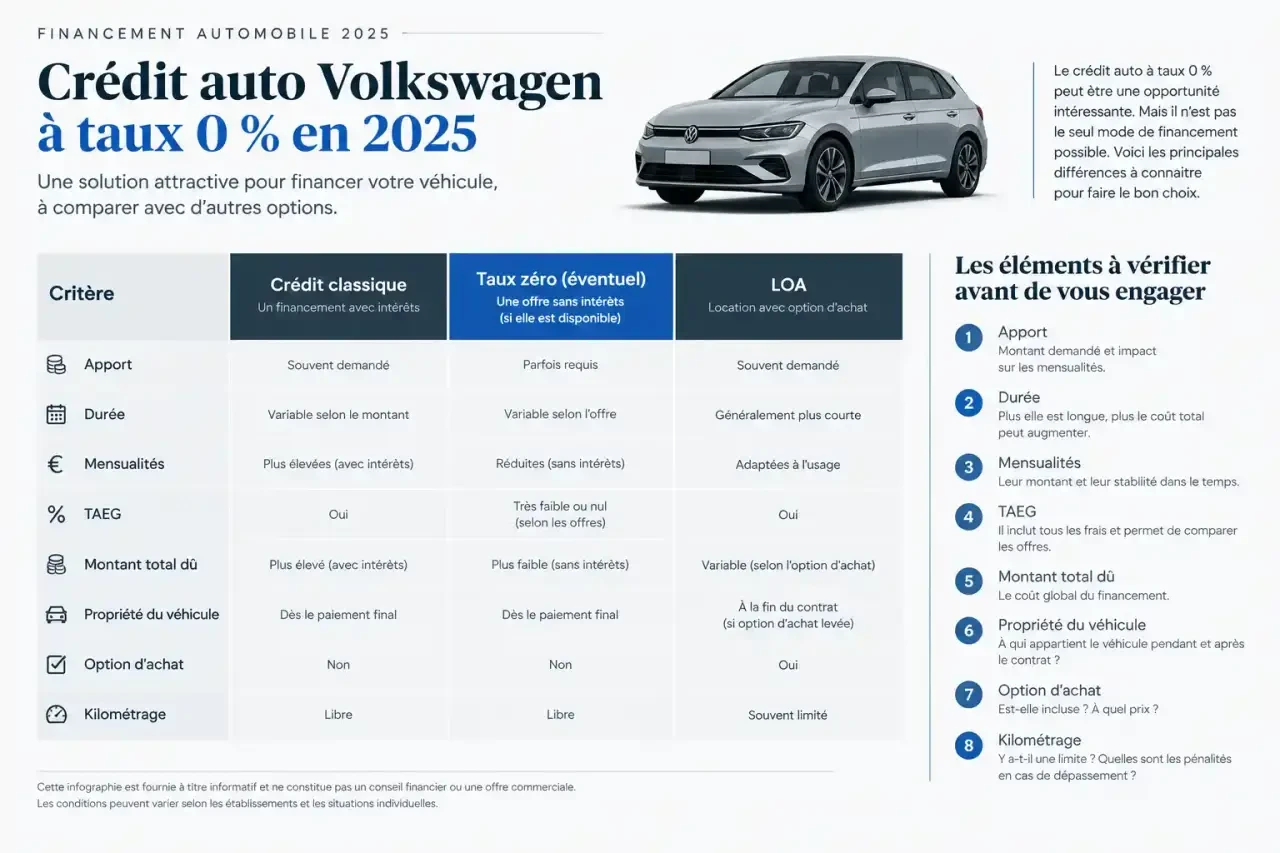
Faites préciser l’existence de frais de dossier, d’une assurance exigée ou de prestations conditionnant l’accès à l’offre. Les services facultatifs doivent être identifiés séparément : leur coût peut augmenter votre dépense mensuelle sans correspondre à des intérêts.
Reconstituer le budget avant de comparer
Pour un financement réellement sans intérêts ni frais, le capital emprunté divisé par le nombre d’échéances donne la mensualité, sous réserve des arrondis. Ce calcul ne suffit plus si le contrat prévoit des services facturés, une première échéance différente ou un dernier versement majoré. Exigez donc l’échéancier complet.
| Élément à vérifier | Ce qu’il permet de comprendre |
|---|---|
| Prix du véhicule après remise | La base réelle de l’achat, avant financement |
| Apport et montant emprunté | La somme payée immédiatement et celle remboursée ensuite |
| Nombre et montant des échéances | L’effort mensuel et l’existence éventuelle d’un paiement final |
| TAEG et montant total dû | Le coût contractuel du financement |
| Assurances et services | Les dépenses obligatoires ou facultatives à distinguer |
Prévoyez aussi les dépenses liées à l’achat. Les avertissements commerciaux Volkswagen mentionnent notamment la carte grise, les frais de préparation et le malus écologique comme non inclus dans les prix indiqués. Vérifiez leur application au véhicule choisi et demandez le détail de toute prestation facturée.
Apport et durée : choisir une mensualité réellement supportable
Pour son crédit classique, Volkswagen Financial Services présente une durée ajustable de 12 à 60 mois, avec ou sans apport. Cette plage décrit la formule générale : elle ne garantit pas qu’une éventuelle promotion à taux zéro offre les mêmes possibilités. Une campagne peut imposer une durée ou limiter le capital finançable.
Le crédit classique finance la différence entre le prix de vente et l’apport initial éventuel. Les remboursements prennent la forme d’échéances constantes comprenant le capital et les intérêts lorsque ceux-ci s’appliquent. Augmenter l’apport réduit le montant emprunté, mais mobilise davantage votre épargne dès l’achat.
Pensez à l’apport comme à la première pile d’un pont : il doit soutenir votre projet sans fragiliser l’autre rive, votre budget après livraison. Conserver une réserve pour l’assurance automobile, les pneus ou une dépense imprévue peut être plus utile que de réduire à tout prix la mensualité. Demandez deux simulations, avec des apports différents, puis comparez à la fois les échéances et l’épargne restante.
Le remboursement anticipé est présenté comme possible pour le crédit classique. Avant de signer, demandez les modalités d’un remboursement partiel ou total, les éventuelles indemnités applicables et la procédure à suivre. Ne présumez pas que toutes les formules obéissent aux mêmes conditions.
Crédit classique, prêt bancaire ou LOA : comparer le même projet
Le choix dépend d’abord de votre objectif : devenir propriétaire, conserver longtemps le véhicule ou privilégier son usage sur une durée définie. Une mensualité inférieure ne démontre pas, à elle seule, qu’une formule revient moins cher.
| Solution | Propriété du véhicule | Point de comparaison essentiel |
|---|---|---|
| Crédit classique Volkswagen | Propriété immédiate selon la présentation de Volkswagen | Prix négocié, TAEG, coût total et services associés |
| Prêt bancaire automobile | Achat du véhicule financé par un prêt distinct | Coût du prêt et remise obtenue sur la voiture |
| LOA | Propriété uniquement si l’option d’achat est exercée | Premier loyer, loyers, option d’achat et conditions de restitution |
Pour une LOA, examinez aussi le kilométrage contractuel et les frais éventuels de remise en état. Si vous envisagez de garder la voiture, additionnez les loyers, le premier versement et le prix de l’option d’achat. Comparer uniquement les loyers à une mensualité de crédit fausse l’arbitrage.
Demandez également un prix sans financement constructeur. Un prêt bancaire payant peut mériter comparaison s’il accompagne une remise plus importante. À l’inverse, un véritable financement sans frais peut être intéressant si le prix du véhicule reste compétitif.
Obtenir une proposition exploitable et préparer la souscription
Contactez un concessionnaire Volkswagen en précisant le véhicule souhaité, votre apport et votre budget mensuel maximal. Demandez une simulation écrite identifiant l’organisme prêteur, plutôt qu’une simple estimation orale. L’accès à une promotion ne dispense pas de l’étude de solvabilité ni de l’acceptation du dossier.
Préparez généralement une pièce d’identité, un justificatif de domicile, des justificatifs de revenus et un relevé d’identité bancaire. La liste exacte dépendra du financeur et de votre situation ; faites-la confirmer avant votre rendez-vous.
Les assurances et services complémentaires doivent faire l’objet d’un choix explicite. Volkswagen présente une offre d’entretien associée au crédit classique, couvrant les opérations prévues selon le contrat, et un entretien VIP ajoutant la prise en charge des pièces d’usure. Vérifiez les exclusions, la durée et le prix avant de les intégrer au financement.
Avant signature, obtenez enfin le devis du véhicule, les caractéristiques du crédit, l’échéancier et le détail des prestations. L’espace client sécurisé permet ensuite d’accéder au contrat et de le gérer en ligne. Le bon critère de décision reste une proposition complète, adaptée à votre budget, et non la seule visibilité du « 0 % » sur une publicité.
- Crédit auto Volkswagen à taux 0 % : vérifier le TAEG avant de signer - 5 novembre 2026
- Prix d’une batterie de voiture électrique : le pack seul ne fait pas la facture - 4 novembre 2026
- Aide à l’achat d’un scooter électrique en 2025 : le bonus disparaît, les aides locales restent à vérifier - 3 novembre 2026
Articles qui pourraient vous intéresser :
 Ford everest 2024 france : disponibilité, prix, alternatives et importation
 Voiture de fonction pour cadre : critères de choix, fiscalité et modèles adaptés
 Voyant moteur allumé sans perte de puissance : 4 causes bénignes et comment réagir
 Accident sans constat : 5 preuves alternatives pour garantir votre indemnisation