Assurance auto CIC : 4 formules, du tiers aux protections d’Optimale
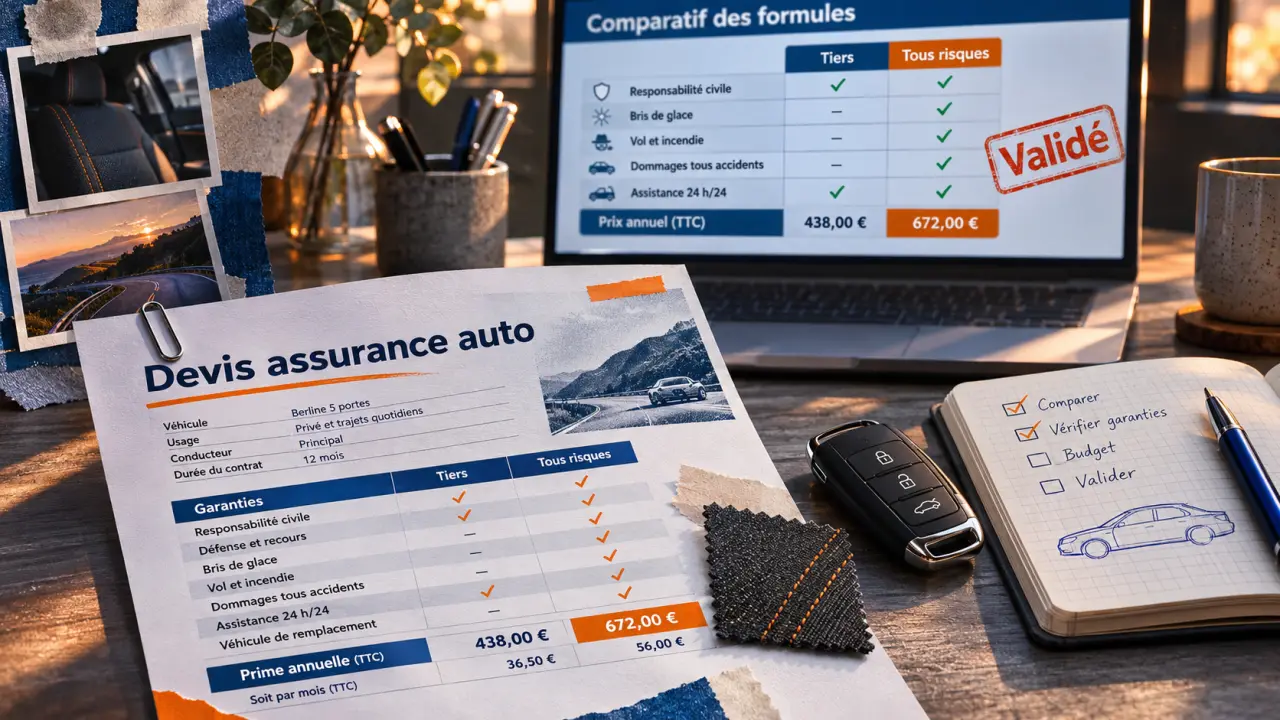
L’assurance auto CIC se décline en quatre formules : Tiers, Tiers Étendue, Tous risques Standard et Tous risques Optimale. Le choix dépend surtout de la perte financière que vous pourriez supporter après un accident, un vol ou une immobilisation. Avant de demander un devis, comparez les dommages couverts, les franchises et les conditions d’assistance : un tarif seul ne permet pas de mesurer votre protection.
Choisir entre les quatre formules selon le risque à couvrir
La responsabilité civile obligatoire couvre les dommages causés à autrui. Elle ne doit pas être confondue avec une garantie qui finance les réparations de votre propre voiture après un accident responsable. Cette distinction explique l’essentiel de l’écart entre une assurance au tiers et une assurance tous risques.
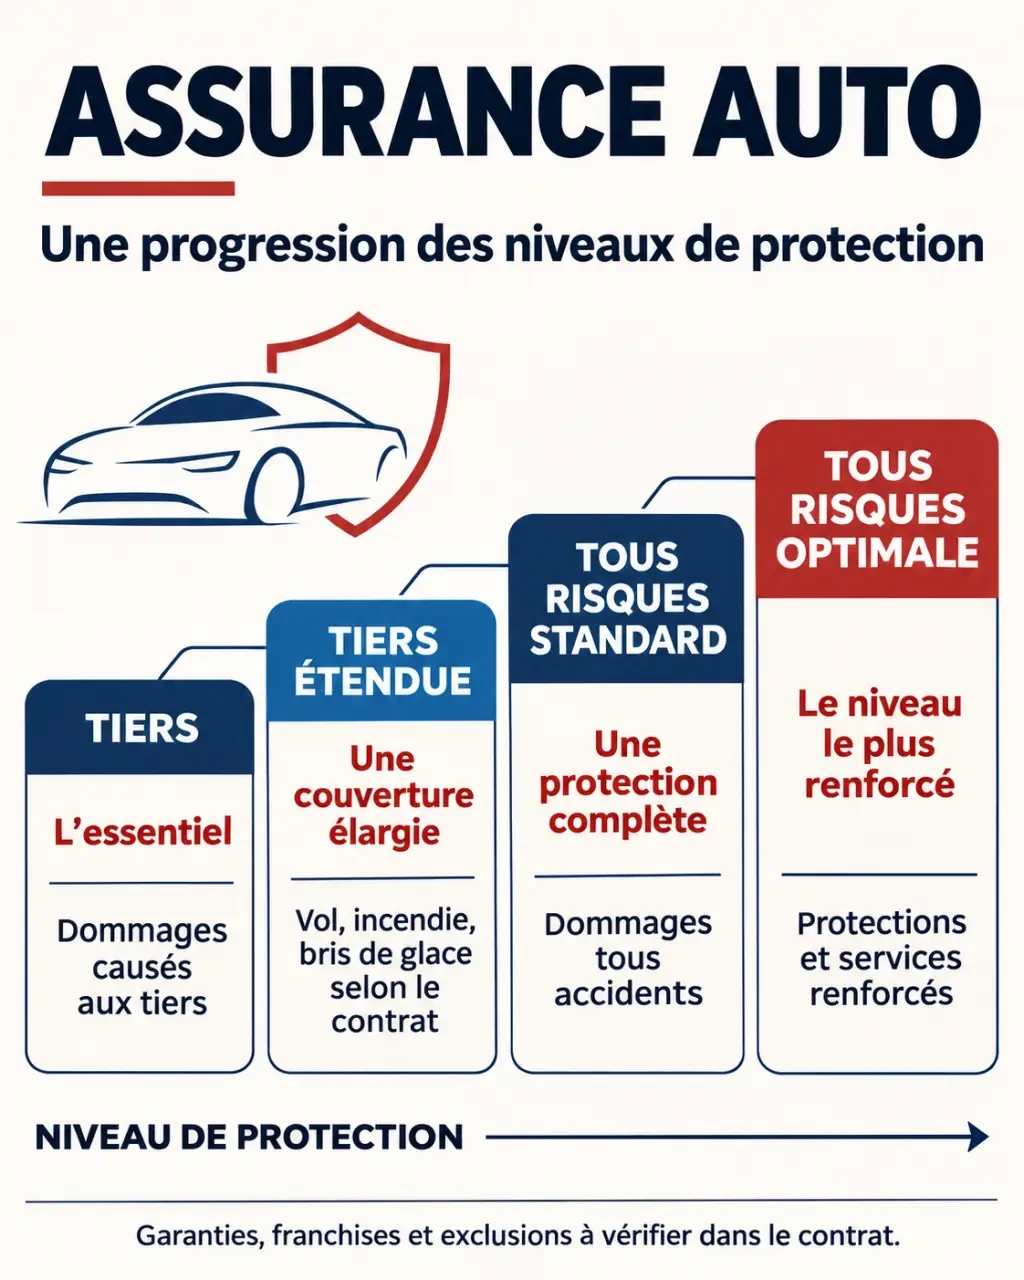
| Formule CIC | Logique de protection | À envisager notamment si… |
|---|---|---|
| Tiers | Privilégier la couverture des dommages causés aux autres. | Votre voiture a une faible valeur et vous pouvez assumer sa réparation ou son remplacement. |
| Tiers Étendue | Renforcer le tiers avec des garanties contre certains dommages au véhicule. | Vous souhaitez notamment vous protéger contre le vol, l’incendie et le bris de glace, selon le périmètre contractuel. |
| Tous risques Standard | Ajouter une couverture des dommages tous accidents, dans les limites du contrat. | Une collision responsable ou sans tiers identifié représenterait une dépense difficile à absorber. |
| Tous risques Optimale | Associer une couverture tous risques à des protections et services renforcés. | Vous recherchez aussi une meilleure protection des biens transportés et un accompagnement plus étendu. |
Ce tableau sert à orienter votre choix ; le détail des inclusions et des options doit être confirmé sur le devis. Une voiture ancienne ne justifie pas automatiquement une assurance au tiers : si elle reste indispensable pour travailler et que vous ne pouvez pas la remplacer, une couverture plus large peut conserver son intérêt.
À l’inverse, une faible utilisation ne supprime pas les risques à l’arrêt. Une voiture stationnée dans la rue reste exposée au vol, aux dégradations et aux événements climatiques. Le lieu de stationnement compte autant que les habitudes de conduite dans votre réflexion.
Lire les garanties à travers des situations concrètes
Accident : distinguer la voiture, le conducteur et les tiers
Si vous êtes responsable d’une collision, la responsabilité civile indemnise les dommages causés aux autres personnes selon les conditions applicables. Pour votre véhicule, c’est la garantie dommages tous accidents qui devient déterminante. Son intérêt apparaît aussi lorsque vous heurtez seul un obstacle ou lorsque l’auteur des dégâts n’est pas identifié, sous réserve des exclusions.
Vos blessures relèvent d’une protection distincte. CIC présente une garantie dommages corporels du conducteur pouvant atteindre 2 M€. Ce plafond ne signifie pas qu’une telle somme est automatiquement versée : l’indemnisation dépend notamment du préjudice, des seuils d’intervention et des modalités du contrat. Vérifiez également la portée de la défense-recours et de la Protection Juridique Auto pour les litiges liés au véhicule.
Vol, vitrage et événements extérieurs : vérifier les limites
Parmi les garanties proposées figurent le vol, l’incendie, les catastrophes naturelles et technologiques, les attentats et la force de la nature. Leur présence dépend de la formule retenue. Pour le vol ou la tentative de vol, examinez les circonstances couvertes, les justificatifs attendus et les éventuelles obligations concernant les moyens de protection.
Le bris de glaces mérite une lecture précise : les toits ouvrants et panoramiques font l’objet d’exclusions dans le périmètre présenté par CIC. Ne supposez donc pas que toute surface vitrée est assurée de la même manière. Les équipements hors-série doivent aussi être examinés séparément, en particulier si vous avez ajouté des accessoires après l’achat.
La zone d’ombre d’un contrat se situe souvent entre deux garanties : une vitre cassée ne signifie pas nécessairement que le sac disparu dans l’habitacle sera remboursé. Décomposez chaque scénario en trois questions : qu’est-il arrivé au véhicule, à son contenu et à votre mobilité ? Cette méthode révèle les protections manquantes qu’une simple ligne « vol » ou « assistance » peut masquer.
Tous risques Optimale : ce que les protections supplémentaires changent
La formule Tous risques Optimale se distingue notamment par des garanties portant sur le contenu privé, les dommages aux seules roues et un dispositif appelé bonus joker. Ces avantages répondent à des besoins différents : protéger les objets transportés, couvrir un dommage localisé ou bénéficier d’un mécanisme contractuel lié au bonus.
Avant de valoriser le contenu privé, vérifiez les catégories d’objets admises, les plafonds et les exclusions. Pour les seules roues, demandez quels éléments et quelles circonstances sont concernés. Quant au bonus joker, ne l’assimilez pas à une absence générale de conséquences après tout accident : ses conditions d’acquisition, d’utilisation et ses effets doivent être explicités.
Optimale met également en avant plusieurs services : complément Dépannage/Remorquage, devis conseil en cas de panne, aide à la recherche d’un nouveau véhicule et remise à la route prioritaire. Leur valeur dépend surtout de votre dépendance à l’automobile. Pour un foyer sans solution de transport alternative, l’accompagnement après une immobilisation peut peser autant que l’indemnisation matérielle.
Demandez toutefois ce que recouvre concrètement chaque engagement : intervention dans quel réseau, frais pris en charge, limites géographiques et disponibilité des prestations. Une priorité de remise à la route n’est pas une garantie de réparation immédiate.
Adapter les options au financement et au besoin de mobilité
Les options proposées sur les formules tous risques permettent de renforcer l’indemnisation ou la protection en cas de panne. Leur disponibilité dépend des caractéristiques du véhicule et des conditions de souscription. Le bon choix consiste à identifier une perte précise, plutôt qu’à ajouter systématiquement toutes les extensions.
- Valeur à neuf : à examiner pour limiter les effets de la décote après un vol ou une destruction totale, pendant la période contractuellement prévue.
- Valeur majorée : à comparer avec l’indemnisation fondée sur la valeur du véhicule estimée par l’expert, en vérifiant le calcul de la majoration.
- Perte financière en leasing : particulièrement pertinente en LOA ou LLD lorsque le montant restant dû peut dépasser l’indemnité versée pour le véhicule.
- Panne mécanique ou panne immobilisante : à étudier selon l’âge, le kilométrage, les pièces couvertes et les obligations d’entretien.
Ne confondez pas réparation et assistance. Un remorquage pris en charge ne signifie pas que la facture du garagiste le sera. De même, la mise à disposition d’un véhicule de remplacement peut dépendre de la cause d’immobilisation, de sa durée et du territoire. Faites préciser les règles en cas de panne près du domicile, de perte de clés ou d’erreur de carburant.
Préparer un devis CIC comparable et vérifier avant de souscrire
Pour obtenir une simulation, accédez au parcours de devis assurance auto depuis le site officiel du CIC. Le tarif dépend notamment du véhicule, de l’usage déclaré, du profil du conducteur, des antécédents d’assurance et du bonus/malus. Aucun prix représentatif ne peut donc remplacer une proposition personnalisée.
Préparez la carte grise, votre permis et votre relevé d’information pour renseigner correctement la demande. Indiquez les conducteurs habituels, le stationnement et les trajets réellement effectués. L’accès à une simulation immédiate dépend des critères du parcours en ligne ; si votre situation ne permet pas de poursuivre, sollicitez un conseiller plutôt que de modifier vos déclarations.
- Sélectionnez deux formules adaptées à votre budget et à la valeur du véhicule.
- Comparez-les avec les mêmes usages, conducteurs et options.
- Relevez les franchises, plafonds, exclusions et conditions d’indemnisation.
- Vérifiez la date d’effet souhaitée et les justificatifs demandés.
Le parcours peut permettre de recevoir la simulation par e-mail et, selon votre éligibilité, de souscrire en ligne avec signature électronique. Avant de signer, demandez le devis détaillé et les documents contractuels : ce sont eux qui permettent de confirmer les garanties retenues et le reste à charge après sinistre.
- Assurance auto CIC : 4 formules, du tiers aux protections d’Optimale - 22 novembre 2026
- Assurance moto Crédit Mutuel : trois formules, mais quelle protection pour vous et votre moto ? - 21 novembre 2026
- Scooter électrique à 3 roues : plus de stabilité, mais quel modèle pour vos trajets ? - 20 novembre 2026