Loi Hamon et assurance auto : résilier après 12 mois, changer sans frais et rester couvert
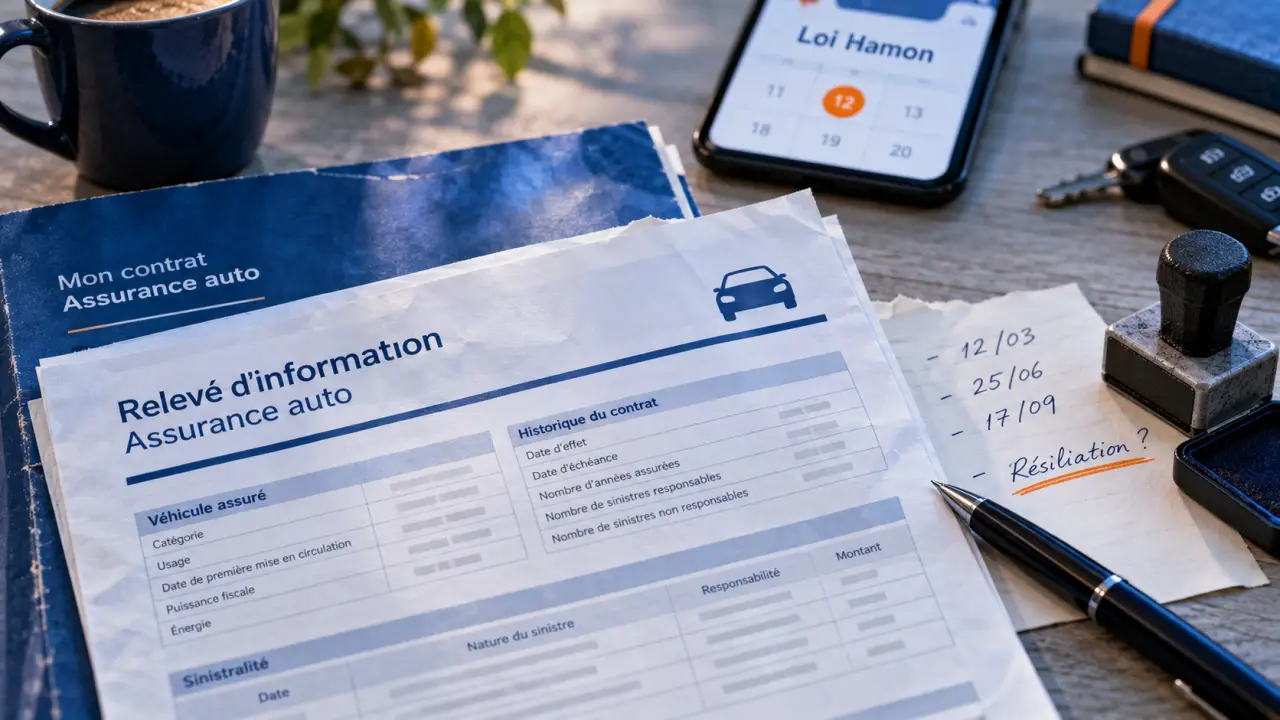
Changer d’assurance auto ne nécessite plus d’attendre la date d’échéance annuelle. Après 12 mois complets, la loi Hamon permet de résilier à tout moment, sans motif, sans frais ni pénalité. Pour éviter toute rupture de garantie, il faut surtout souscrire le nouveau contrat dans le bon ordre et vérifier les dates d’effet.
Ce que la loi Hamon change pour votre assurance auto
Entrée en vigueur le 1er janvier 2015, la loi Hamon a instauré la résiliation infra-annuelle pour plusieurs contrats à tacite reconduction, dont l’assurance automobile. Une fois la première année du contrat écoulée, l’assuré n’est donc plus obligé d’attendre l’échéance annuelle pour changer d’assureur.
Calculer la date de résiliation loi Hamon
Indiquez la date de souscription initiale et la date de réception de votre demande par l’ancien assureur.
- Date à partir de laquelle la loi Hamon peut s’appliquer
- Date prévisionnelle de fin du contrat
Rappel : souscrivez le nouveau contrat avant la résiliation et vérifiez avec le nouvel assureur la date effective de début des garanties.
Ce résultat est indicatif et ne remplace pas la confirmation de l’assureur.
Cette possibilité s’adresse notamment aux conducteurs qui ont trouvé une formule moins chère, des garanties mieux adaptées ou un service plus satisfaisant. Aucun motif n’est requis. Il n’est pas nécessaire de justifier une hausse de tarif, un déménagement ou un changement de véhicule pour demander la résiliation.
- Le contrat doit avoir au moins 12 mois complets.
- La demande peut être faite à tout moment après cette période.
- Aucun frais de résiliation ni pénalité ne peut être appliqué.
- La fin du contrat intervient après un préavis d’un mois à compter de la réception de la demande par l’assureur.
Commencez par vérifier la date de souscription initiale. Elle figure généralement sur les conditions particulières, l’avis d’échéance ou votre espace client. Ne la confondez pas avec une date de prélèvement ou avec la date d’une modification récente des garanties.
Avant de résilier : sécuriser le nouveau contrat
Une voiture soumise à l’obligation d’assurance ne doit pas circuler sans garantie. La démarche la plus sûre consiste donc à choisir et à souscrire le nouveau contrat avant de demander la résiliation de l’ancien. Le nouvel assureur peut ensuite coordonner les dates d’effet et prendre en charge les formalités.
Cette organisation permet de conserver une couverture pendant le délai de résiliation. Demandez une confirmation claire de la date de prise d’effet du nouveau contrat, puis vérifiez que cette date correspond bien à la fin prévue de l’ancien.
Qui se charge de la résiliation ?
Lorsque vous changez d’assureur pour un véhicule déjà couvert, le nouvel assureur effectue généralement la demande de résiliation auprès de l’ancien, avec votre mandat. Cette solution simplifie les démarches et permet de coordonner le début de la nouvelle garantie avec la fin de l’ancienne. Vous restez toutefois responsable des informations déclarées et de la validation de votre souscription.
Vous pouvez aussi effectuer vous-même la démarche, par courrier recommandé avec accusé de réception ou par voie électronique lorsque l’assureur propose ce canal. Un simple email peut être insuffisant s’il ne permet pas de prouver la réception de la demande. Conservez donc l’accusé de réception, la confirmation en ligne ou tout justificatif horodaté.
Les informations à préparer
Pour comparer les offres et souscrire sans mauvaise surprise, rassemblez les éléments qui influencent la tarification et les garanties :
- le numéro de contrat et l’immatriculation du véhicule ;
- la carte grise et les caractéristiques utiles du véhicule ;
- votre permis de conduire ;
- le relevé d’information, qui indique notamment le coefficient de bonus-malus et les sinistres déclarés ;
- les garanties souhaitées : tiers, vol, incendie, bris de glace, assistance ou tous risques.
Le relevé d’information mérite une vérification attentive. Contrôlez la date des informations, le coefficient affiché, l’identité des conducteurs et les sinistres recensés. Une incohérence administrative peut modifier un devis ou retarder l’émission des conditions définitives. Vérifier ce document avant la souscription évite de comparer un tarif théorique avec une cotisation recalculée ensuite.
La marche à suivre pour changer d’assureur sans coupure
La procédure reste simple, mais son calendrier compte. Pour une assurance auto obligatoire, ne mettez pas fin à l’ancien contrat avant d’avoir une solution de remplacement effective.
- Vérifiez l’ancienneté du contrat. Si les 12 mois ne sont pas écoulés, la loi Hamon ne s’applique pas encore, sauf motif légal distinct de résiliation.
- Comparez les garanties à niveau équivalent. Un prix inférieur peut s’expliquer par une franchise plus élevée, une assistance limitée ou l’absence de véhicule de remplacement.
- Souscrivez le nouveau contrat. Indiquez précisément la date souhaitée et transmettez les documents demandés.
- Mandatez le nouvel assureur pour résilier l’ancien contrat, ou envoyez vous-même une notification traçable.
- Contrôlez les confirmations. L’ancien assureur doit confirmer la date de fin du contrat. Le nouveau doit confirmer la date de prise d’effet des garanties.
La résiliation devient effective un mois après la réception de la demande par l’ancien assureur. Pendant ce délai, le contrat existant continue de produire ses effets. Si vous passez par le nouvel assureur, la continuité de couverture est normalement organisée entre les deux contrats.
Votre ancien assureur ne peut pas refuser une résiliation conforme aux conditions de la loi Hamon. En cas de blocage, commencez par envoyer une réclamation écrite en joignant les preuves de réception et les références du contrat. Si le désaccord persiste, utilisez les voies de recours prévues par l’assureur, puis envisagez de saisir le médiateur de l’assurance.
Loi Hamon ou loi Châtel : deux mécanismes à ne pas confondre
Les deux textes facilitent la sortie d’un contrat à tacite reconduction, mais ils ne concernent pas exactement la même situation. La loi Hamon permet de résilier après la première année. La loi Châtel encadre surtout l’information de l’assuré à l’approche de l’échéance annuelle.
| Point de comparaison | Loi Hamon | Loi Châtel |
|---|---|---|
| Moment d’utilisation | Après 12 mois de contrat | Autour de l’échéance annuelle |
| Motif à fournir | Aucun | Aucun, dans les délais applicables |
| Rôle de l’avis d’échéance | Non déterminant | Central pour calculer le délai de réaction |
| Effet de la demande | Un mois après réception | Selon la fenêtre de résiliation liée à l’échéance |
| Intérêt principal | Changer librement en cours d’année | Éviter une reconduction mal anticipée |
Si votre contrat a plus d’un an, la loi Hamon est généralement la solution la plus souple. Si vous êtes encore dans la première année, examinez attentivement l’avis d’échéance. Lorsqu’il est envoyé tardivement, un délai de 20 jours peut s’ouvrir à compter de sa réception. D’autres motifs légitimes peuvent aussi permettre une résiliation avant un an, selon votre situation et les clauses du contrat.
La loi Châtel repose donc davantage sur le suivi de l’échéance et des documents envoyés par l’assureur. La loi Hamon, elle, permet d’agir en cours d’année dès que la première période de 12 mois est terminée.
Ce qui se passe après la résiliation
La résiliation ne fait pas disparaître votre historique de conducteur. Le bonus-malus reste lié à votre parcours d’assurance et figure sur le relevé d’information transmis au nouvel assureur. Changer de compagnie ne remet donc pas votre coefficient à zéro.
Si vous avez réglé une prime couvrant une période située au-delà de la date effective de résiliation, l’ancien assureur doit rembourser la portion non consommée, calculée au prorata. Vérifiez le montant et la date du remboursement sur le décompte de clôture, ainsi que l’arrêt des prélèvements mensuels.
Relisez enfin le nouveau contrat dès sa réception. Contrôlez l’identité du souscripteur, le véhicule assuré, les conducteurs déclarés, le niveau de franchise, les exclusions et la date de prise d’effet. Cette vérification finale permet de confirmer que la nouvelle assurance correspond bien à votre usage et que le changement s’est effectué sans interruption de garantie.
- Loi Hamon et assurance auto : résilier après 12 mois, changer sans frais et rester couvert - 25 septembre 2026
- Construire un garage sans déclarer les bonnes garanties peut laisser votre véhicule sans protection - 25 septembre 2026
- Carnet d’entretien voiture : les preuves qui sécurisent l’entretien et la revente - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Air tube : usages, bienfaits et critères pour bien le choisir
 Aramis Auto : arnaque ou simple retard logistique ? Analyse des risques et recours
 Kia Sportage d’occasion : moteurs rassurants, pannes à surveiller et années à éviter
 Quel logiciel de devis garage choisir pour les devis, les véhicules et les relances ?