Assurance voiture électrique Allianz : vérifiez la batterie, la recharge et l’assistance avant de signer
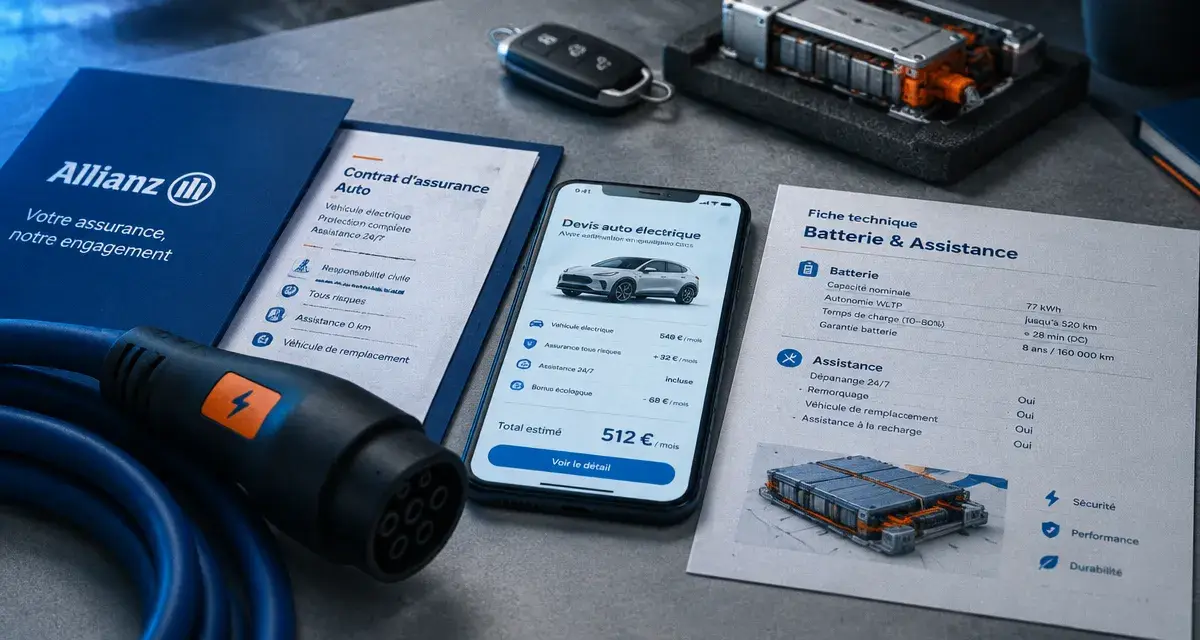
Assurer une voiture électrique ne consiste pas à reprendre un contrat auto classique en changeant seulement le type de motorisation. Avec Allianz, il faut examiner la formule proposée, le niveau d’assistance et le traitement des équipements propres aux véhicules électriques. Avant de demander un devis, vérifiez les sinistres couverts, les franchises et les limites d’indemnisation.
Ce qu’une assurance voiture électrique Allianz doit protéger en priorité
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels ou matériels causés à un tiers, mais elle ne couvre ni votre véhicule ni vos blessures si vous êtes responsable de l’accident. Pour une voiture électrique récente, dont la valeur et le coût des pièces peuvent être élevés, une protection plus étendue mérite donc d’être étudiée.
Les garanties utiles au-delà du minimum légal
Les garanties habituellement mises en avant dans une assurance auto Allianz couvrent les principaux risques du quotidien : défense de vos intérêts après un accident, protection du conducteur, bris des glaces, vol, incendie, forces de la nature et dommages tous accidents. La garantie conducteur intervient lorsque vous êtes blessé dans un accident responsable ou sans tiers identifié. Chez Allianz, le plafond annoncé pour cette protection peut atteindre 500 000 €, selon les conditions du contrat.
La formule tous accidents est adaptée à un véhicule neuf, en leasing ou de valeur importante. Elle peut intervenir pour les dommages causés par un choc, un acte de vandalisme ou une collision dont vous êtes responsable. Contrôlez toutefois la franchise, le plafond d’indemnisation, les exclusions et le mode d’évaluation du véhicule, notamment sa valeur vénale.
Un véhicule électrique n’est pas une voiture thermique avec une autre motorisation
Le moteur électrique réduit certains postes d’entretien, mais il ajoute une architecture haute tension, un câble de recharge, une trappe, des connecteurs et une batterie de traction. Après un choc sous le soubassement, l’expert doit distinguer une rayure superficielle d’une atteinte au pack batterie. Cette différence peut peser dans la décision de réparer ou d’indemniser le véhicule.
| Point à examiner | Voiture thermique | Voiture électrique |
|---|---|---|
| Panne immobilisante | Mécanique, carburant, démarrage | Électronique, batterie de traction, recharge |
| Réparation après choc | Carrosserie et mécanique | Carrosserie, diagnostic haute tension et pièces spécialisées |
| Équipements à déclarer | Équipements usuels | Câble, dispositifs de recharge et éventuelle borne au domicile |
Batterie, recharge et assistance : les questions à poser au devis
Le terme « garantie batterie » peut désigner des protections différentes. La batterie de traction est souvent couverte par la garantie constructeur contre certains défauts. L’assurance auto intervient plutôt après un événement garanti, comme un accident, un incendie, un vol ou une catastrophe naturelle. Une baisse progressive d’autonomie ou une panne interne n’est donc pas forcément indemnisée par l’assureur.
Distinguer défaut technique, accident et usure
Demandez si le contrat couvre les dommages causés à la batterie par un choc, un incendie, une immersion ou un acte de vandalisme. Vérifiez aussi le traitement des composants haute tension et le recours à un réparateur habilité. Les garanties constructeur de batterie sont souvent prévues pour 8 ans ou 160 000 km, parfois avec un seuil de capacité. Elles ne remplacent pas les garanties d’assurance en cas de sinistre.
Une batterie peut continuer à fonctionner alors qu’un choc ancien a fragilisé son boîtier ou son circuit de refroidissement. Une microfissure peut rester invisible, puis s’aggraver avec les vibrations, l’humidité ou les cycles de charge. Après un impact sous la caisse, signalez précisément le choc et demandez un diagnostic avant de reprendre vos habitudes de recharge.
Prévoir l’immobilisation, pas seulement le remorquage
Une assistance panne est utile lorsque le véhicule ne peut plus rouler ou recharger. Allianz mentionne une assistance à partir de 25 km en cas de panne parmi les éléments de garantie présentés pour ses véhicules propres. Selon la formule choisie, le seuil d’intervention peut différer. Faites confirmer la distance applicable, les conditions du remorquage, le véhicule de remplacement et la prise en charge si la panne survient loin du domicile.
Pour la recharge, précisez le statut de chaque équipement : câble fourni avec la voiture, adaptateur, borne privative ou borne collective. Une borne installée au domicile relève souvent davantage de l’assurance habitation que du contrat auto. Une recharge défectueuse n’entraîne pas les mêmes garanties selon qu’elle endommage le véhicule, l’installation électrique ou un équipement appartenant à un tiers.
Pourquoi le prix varie d’un conducteur électrique à l’autre
Il n’existe pas de tarif universel pour une assurance voiture électrique Allianz. Le prix dépend du niveau de garanties choisi, mais aussi du risque associé au véhicule et à son conducteur. Deux modèles électriques proches peuvent être tarifés différemment selon leur valeur, la disponibilité des pièces, leur puissance ou leur coût de réparation.
- Le profil du conducteur : âge, ancienneté du permis, bonus-malus, sinistres antérieurs et conducteurs déclarés.
- L’usage : kilométrage annuel, trajets domicile-travail, déplacements professionnels et conditions de stationnement.
- Le véhicule : valeur d’achat, modèle, mode de financement, puissance et dispositifs de sécurité.
- La formule : tiers, garanties intermédiaires ou dommages tous accidents, avec des franchises plus ou moins élevées.
- Le lieu de garage : un stationnement sécurisé limite en principe l’exposition au vol et aux dégradations.
Pour comparer les offres, demandez des devis présentant un niveau de garanties équivalent. Un contrat moins cher peut prévoir une franchise supérieure, une assistance plus restrictive ou une indemnisation moins favorable. Le bon objectif n’est pas nécessairement le prix le plus bas, mais un reste à charge supportable si le véhicule doit être remorqué, expertisé ou réparé.
Réduire le coût global sans affaiblir sa protection
Les aides publiques concernent d’abord l’acquisition du véhicule, mais elles influencent le budget global consacré à la mobilité électrique. Les dispositifs évoluent régulièrement. Les conditions de ressources, l’éco-score, le prix du véhicule, les modalités de livraison et les pièces à fournir peuvent changer. Avant de signer un bon de commande, vérifiez les critères applicables et la démarche à effectuer auprès de l’Agence de services et de paiement (ASP) lorsqu’une demande est nécessaire.
Du côté de l’assurance, les économies les plus pertinentes viennent d’un contrat ajusté à votre situation. Déclarer un kilométrage réaliste, choisir une franchise compatible avec votre épargne, limiter les conducteurs occasionnels non indispensables et stationner le véhicule dans un endroit protégé peuvent aider à maîtriser la cotisation. À l’inverse, supprimer une garantie importante sur une voiture financée ou difficile à réparer peut créer une fausse économie.
La checklist pour choisir Allianz en connaissance de cause
Allianz peut convenir à un conducteur de véhicule électrique si la formule choisie correspond à son usage et à la valeur de son véhicule. La notoriété de l’assureur ne dispense pas de lire les conditions particulières. Ce sont elles qui précisent les garanties souscrites, les franchises, les plafonds et les exclusions applicables.
- Identifiez la valeur du véhicule et son mode de financement : achat, location avec option d’achat ou location longue durée.
- Demandez si les dommages causés à la batterie après un accident relèvent des garanties dommages.
- Contrôlez les conditions d’assistance, notamment la distance de panne et les solutions de mobilité proposées.
- Vérifiez la protection du conducteur, le montant maximal d’indemnisation et les exclusions.
- Faites préciser la couverture des câbles, des accessoires et des équipements de recharge.
- Comparez le montant annuel, les franchises et les services à niveau de protection identique.
Un devis renseigné avec précision est plus fiable qu’une estimation rapide. Communiquez le modèle exact, l’usage réel, le kilométrage prévu, le lieu de stationnement et les équipements de recharge. Vous pourrez ainsi évaluer une assurance voiture électrique Allianz sur des critères concrets : qualité de l’indemnisation, assistance en cas d’immobilisation et protection des éléments coûteux du véhicule.
- Assurance voiture électrique Allianz : vérifiez la batterie, la recharge et l’assistance avant de signer - 17 octobre 2026
- BNP assurance auto : quel devis, quelles garanties et quels délais de déclaration ? - 16 octobre 2026
- Loi LOM et bornes de recharge : le seuil de 10 places ne suffit pas à lui seul - 15 octobre 2026
Articles qui pourraient vous intéresser :
 Voiture hybride : faut-il vraiment viser l’autonomie électrique pour rentabiliser son achat ?
 Quelle voiture hybride choisir en 2025 ? Le guide pour comparer HEV, PHEV et micro-hybride
 Prix CarVertical : 20 € le rapport et 3 astuces pour payer moins cher
 Rotule de direction HS : 4 symptômes d’usure et risques pour votre sécurité