BNP assurance auto : quel devis, quelles garanties et quels délais de déclaration ?
Pour choisir une assurance auto BNP Paribas ou gérer un contrat existant, deux questions se posent rapidement : quel niveau de protection correspond à votre véhicule et que faire en cas d’accident, de panne ou de bris de glace ? Les parcours BNP Paribas permettent de simuler une offre, de souscrire et de déclarer un sinistre. Avant de vous engager, comparez la cotisation, les garanties, les franchises et les conditions particulières avec votre usage réel.
Devis BNP assurance auto : partir du véhicule et de votre usage
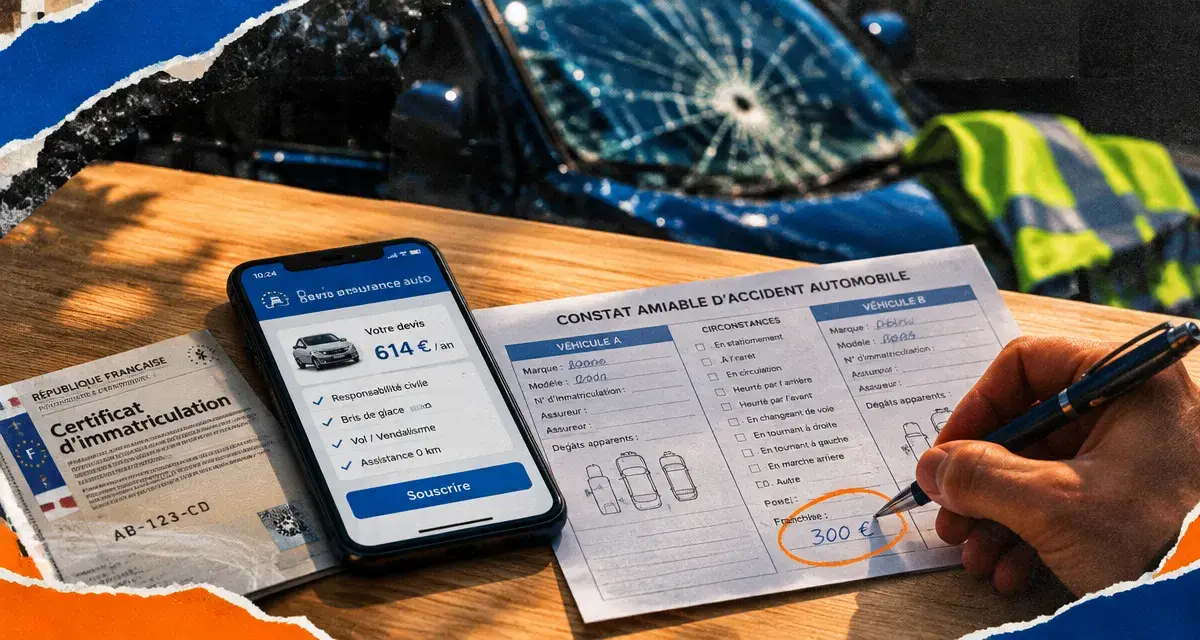
Le devis permet de connaître la cotisation proposée et les garanties associées à votre situation. Il ne se résume pas à une comparaison de prix. Le montant dépend notamment du véhicule, de son ancienneté, de son énergie, de l’usage déclaré et du profil des conducteurs. La simulation sert surtout à distinguer les protections incluses, les options disponibles et les garanties soumises à franchise.
Les informations à préparer avant une simulation
Rassemblez la carte grise, les caractéristiques du véhicule, sa date de mise en circulation et votre relevé d’informations si vous êtes déjà assuré. Préparez aussi les éléments liés à votre bonus et à vos sinistres antérieurs. Décrivez précisément l’utilisation du véhicule : trajets privés, domicile-travail ou usage professionnel. Déclarez également les conducteurs habituels. L’omission d’un jeune conducteur ou d’un usage régulier peut compliquer l’application du contrat après un sinistre.
Promotions et véhicules électriques : lire les conditions d’accès
Une offre commerciale peut prévoir 1 mois de cotisation offert ainsi qu’une réduction pour certains véhicules électriques. Les critères peuvent concerner un véhicule récent, notamment de millésime N ou N-1, avec une période de validité allant jusqu’au 31/12/2026 inclus. Vérifiez le véhicule concerné, les profils éligibles, les exclusions éventuelles et le caractère cumulable ou non des réductions. Une promotion ne compense pas une franchise élevée ou une garantie absente.
Garanties, options et franchises : ce que le prix ne dit pas toujours
Une assurance auto doit couvrir les risques que vous ne souhaitez pas assumer seul. La responsabilité civile est obligatoire, mais elle ne prend pas nécessairement en charge les dommages subis par votre propre véhicule lorsque vous êtes responsable. Les niveaux de couverture et les options sont modulables. Pour comparer correctement, examinez chaque garantie, son plafond, ses exclusions et la franchise applicable.
| Élément à examiner | Question à poser avant de souscrire | Pourquoi c’est déterminant |
|---|---|---|
| Responsabilité civile | Quels dommages causés à autrui sont couverts ? | Elle répond à l’obligation d’assurance, mais ne protège pas nécessairement votre véhicule. |
| Dommages, incendie et vol | Dans quels cas le véhicule est-il indemnisé ? | Le niveau de protection varie fortement selon la formule choisie. |
| Bris de glace | Quelles surfaces vitrées sont prises en charge et avec quelle franchise ? | Une garantie incluse peut laisser une part des frais à votre charge. |
| Assistance | Intervient-elle dès 0 km et pour quels événements ? | Elle peut être décisive si une panne immobilise le véhicule près de chez vous. |
| Défense pénale et recours | Quel accompagnement est prévu après un accident ? | Cette garantie peut aider à faire valoir vos droits en cas de litige. |
Comprendre la franchise sans jargon
La franchise correspond à la somme qui reste à votre charge après l’indemnisation, selon la garantie concernée et les circonstances prévues au contrat. Elle peut être fixe, varier selon le type de sinistre ou dépendre d’une distance pour l’assistance. Demandez un exemple chiffré pour un bris de glace, un accident responsable et une panne. Vous saurez ainsi si une cotisation plus basse risque d’entraîner une dépense importante au moment où vous aurez besoin de l’assurance.
Choisir selon un scénario concret, pas selon l’étiquette de la formule
Un véhicule ancien qui roule peu n’appelle pas forcément la même couverture qu’un véhicule récent, électrique ou utilisé chaque jour. Pour une personne qui dépend de sa voiture pour travailler, l’assistance et les solutions de mobilité peuvent compter autant que la garantie dommages. Un automobiliste qui dispose d’un second véhicule peut, à l’inverse, privilégier une cotisation plus contenue. Comparez les garanties, plafonds, exclusions et franchises dans une situation équivalente.
Souscription : vérifier l’éligibilité et les documents contractuels
Avant de finaliser une assurance auto BNP Paribas, vérifiez que votre véhicule entre dans le périmètre assuré. Les véhicules particuliers, les utilitaires légers et les camping-cars peuvent relever de conditions différentes. Le statut de client, le type de véhicule, son ancienneté et l’usage déclaré peuvent aussi influer sur l’accès à certaines offres.
- Contrôlez l’identité du souscripteur et les conducteurs désignés.
- Relisez les garanties retenues et les options avant la validation.
- Repérez les exclusions, les plafonds d’indemnisation et les franchises.
- Conservez les conditions particulières, qui récapitulent les choix du contrat.
- En cas de changement de véhicule, demandez rapidement l’avenant correspondant.
Vérifiez surtout la cohérence entre le devis et les conditions particulières. Le devis aide à prendre une décision, tandis que les conditions particulières fixent les garanties effectivement souscrites. Cette relecture permet de repérer une option absente ou un montant de franchise différent de celui compris lors de la simulation.
Accident, panne ou bris de glace : agir dans le bon ordre
En cas d’urgence, protégez les personnes et sécurisez les lieux lorsque la situation le permet. Contactez les secours si nécessaire. Pour l’assistance liée à une panne ou à un accident, le numéro communiqué est le 01 55 92 26 64. Pour une déclaration par téléphone, le 09 70 80 90 94 est également indiqué. Il s’agit d’un appel non surtaxé. Gardez votre numéro de contrat à portée de main pour faciliter l’orientation de votre dossier.
Déclarer dans les délais et conserver les preuves
La déclaration de sinistre doit être effectuée dans un délai maximal de 5 jours ouvrés. Plusieurs canaux sont prévus : Internet, email, téléphone ou courrier. Après un accident, le constat amiable reste une pièce essentielle. Remplissez-le avec soin, même si vous êtes en désaccord avec l’autre conducteur. Ajoutez les photos des dégâts, les coordonnées des témoins, la copie du certificat d’immatriculation et tout document utile à la compréhension des faits.
Transmettez rapidement des informations précises. Une photo prise avant le déplacement des véhicules, l’heure exacte, le lieu et les coordonnées de l’autre partie peuvent éviter des ambiguïtés. Ces éléments facilitent ensuite l’expertise, le recours ou le règlement du dossier, notamment lorsque les versions des conducteurs divergent. Conservez une copie de chaque document envoyé.
Les cas qui demandent une attention particulière
Pour un bris de glace, vérifiez la procédure prévue avant de faire remplacer le vitrage et utilisez, si nécessaire, l’outil de géolocalisation d’un partenaire. Pour un incendie, rassemblez rapidement les éléments permettant d’établir les circonstances du dommage. Après un accident, signalez l’existence éventuelle de la garantie de défense pénale et recours lors de la déclaration. Notez aussi les références de vos échanges avec l’assureur.
Comparer l’offre BNP Paribas avec méthode avant de décider
Une comparaison utile ne consiste pas seulement à opposer une banque à un assureur spécialisé. Il faut vérifier le niveau de protection obtenu pour votre véhicule et votre usage. BNP Paribas met en avant un accès au devis, des garanties modulables et des parcours distincts pour la souscription et la déclaration de sinistre. Cette organisation peut répondre aux conducteurs qui recherchent des démarches regroupées et un interlocuteur identifié.
Avant de décider, comparez au minimum la cotisation annuelle, les franchises, l’assistance à 0 km, le bris de glace, la protection du conducteur, les exclusions et les modalités de déclaration. Examinez aussi la simplicité des démarches après un incident. Un contrat adapté est un contrat dont vous connaissez les limites avant d’en avoir besoin et dont vous savez activer les garanties sans perdre de temps.
- BNP assurance auto : quel devis, quelles garanties et quels délais de déclaration ? - 16 octobre 2026
- Loi LOM et bornes de recharge : le seuil de 10 places ne suffit pas à lui seul - 15 octobre 2026
- Le gestionnaire de flotte automobile pilote les coûts, les risques et la disponibilité des véhicules - 14 octobre 2026